Um dev PJ pode pagar 6% ou 15,5% faturando exatamente o mesmo. E quem atende cliente no exterior tem uma terceira via, que quase ninguém usa: a receita de exportação sai do cálculo de três tributos e não consome o teto. O prazo para entrar no Simples em 2027 é 15 de outubro de 2026.
Resposta rápida
Vale, quando o pró-labore sustenta o Fator R. Desenvolvimento de software, licenciamento e criação de sites estão no art. 18, § 5º-D, IV, V e VI, da LC 123/2006, e o § 5º-M manda os três para o Anexo V — a partir de 15,5% — quando a folha de 12 meses fica abaixo de 28% do faturamento. Com 28% ou mais, Anexo III, a partir de 6%. Quem fatura para fora do Brasil tem ainda um limite adicional de R$ 4,8 milhões só para exportação.
Três incisos decidem a vida de uma empresa de TI
Software não tem um enquadramento só. O art. 18, § 5º-D, da Lei Complementar 123/2006 separa a atividade de tecnologia em três incisos, e o § 5º-M manda os três para o Anexo V quando a folha fica abaixo de 28% do faturamento.
Onde cada atividade de tecnologia está na lei
| O que a empresa faz | Dispositivo | Detalhe que quase ninguém lê |
|---|---|---|
| Desenvolve software, inclusive jogos | art. 18, § 5º-D, IV | “desde que desenvolvidos em estabelecimento da optante” |
| Licencia ou cede direito de uso de programa | art. 18, § 5º-D, V | Vale para SaaS e licença — aqui não há a exigência de estabelecimento |
| Cria e mantém páginas eletrônicas | art. 18, § 5º-D, VI | “desde que realizados em estabelecimento da optante” |
| Suporte, consultoria e análise técnica | art. 18, § 5º-I, VI e XII | Atividade intelectual — também depende do Fator R |
| Revenda de equipamento ou licença de terceiro | art. 18, § 4º, I | É mercadoria: Anexo I, a partir de 4%, sem Fator R |
A expressão “em estabelecimento da optante” é uma bomba-relógio de contrato. Ela está no texto dos incisos IV e VI. Numa empresa 100% remota, com toda a equipe trabalhando de casa, e principalmente numa empresa que terceiriza o desenvolvimento para outra fornecedora, vale a pena que o contrato social, o endereço fiscal e a estrutura de trabalho contem uma história coerente. Não há Solução de Consulta que resolva o trabalho remoto nesse ponto — é tema a documentar bem, não a ignorar.
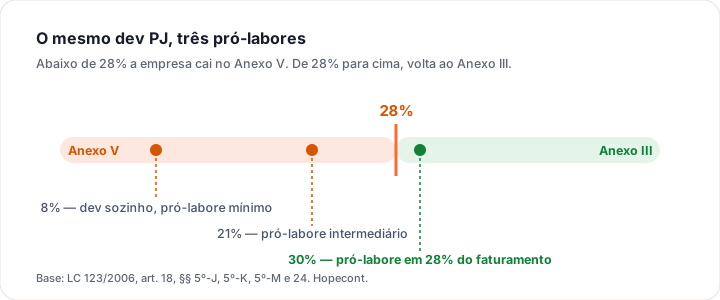
As atividades de prestação de serviços a que se refere o § 5º-I serão tributadas na forma do Anexo III desta Lei Complementar caso a razão entre a folha de salários e a receita bruta da pessoa jurídica seja igual ou superior a 28%.
O dev PJ sozinho: a conta que muda tudo
O desenvolvedor que abre CNPJ para prestar serviço a um cliente só é o caso mais comum do segmento — e o que mais paga imposto sem precisar. Sem empregados, a única folha é o pró-labore. Com pró-labore no mínimo, o Fator R fica perto de 8% e o dev paga 15,5% na primeira faixa.
A conta do dev que fatura R$ 20 mil por mês
Anexo V, com R$ 240 mil em 12 meses: 16,12% — R$ 3.224 de DAS.
Anexo III, mesma receita: 7,30% — R$ 1.460 de DAS.
Diferença de R$ 1.764 por mês. Para chegar lá, o pró-labore precisa ficar em torno de R$ 5.600 — e, nos Anexos III e V, a empresa não paga 20% patronais por fora, porque já estão no DAS.
O contrapeso existe e precisa ser dito: pró-labore maior significa mais imposto de renda na pessoa física e menos lucro isento a distribuir. Existe um ponto ótimo, e ele depende do seu faturamento e da sua situação. Mas a diferença entre 15,5% e 6% é grande o bastante para que a conta quase sempre feche a favor do ajuste.
Quer ver esses números com os seus? A calculadora de Simples ou Lucro Presumido refaz a conta da sua empresa, com a folha e o pró-labore do time — com a contribuição patronal de 20% somada por fora, que é a linha que costuma mudar a resposta.
Se você é dev PJ e nunca calculou o seu Fator R, é a conta de maior retorno por minuto que existe no seu CNPJ.
Falar com um contadorReceber do exterior: o único caso em que parte do DAS some
Exportação de serviço é a vantagem menos usada do segmento. Quando o dev ou a software house presta serviço para cliente no exterior, essa receita é segregada no PGDAS-D e, no cálculo, os percentuais de PIS, Cofins e ISS são desconsiderados — é o art. 18, § 14, da LC 123/2006.
A empresa de pequeno porte optante pelo Simples Nacional poderá auferir, no mesmo ano-calendário, receita bruta de até R$ 4.800.000,00 no mercado interno e, adicionalmente, receita bruta de até R$ 4.800.000,00 em exportação de mercadorias ou serviços.
São duas vantagens no mesmo fato: a receita de exportação não conta para o teto do mercado interno — na prática o teto dobra para quem exporta — e ela ainda é tributada com alíquota menor, porque três tributos saem da conta. Para uma empresa de tecnologia que atende fora, isso muda o planejamento inteiro.
O passo a passo de como receber e comprovar está em dev PJ que recebe do exterior.
Quanto a empresa de tecnologia paga, em reais
Empresa de tecnologia no Anexo III: o DAS por faixa
| Faturamento | Receita em 12 meses | Alíquota efetiva | DAS do mês |
|---|---|---|---|
| R$ 20.000 por mês | R$ 240.000 | 7,30% | R$ 1.460 |
| R$ 40.000 por mês | R$ 480.000 | 9,83% | R$ 3.930 |
| R$ 80.000 por mês | R$ 960.000 | 12,29% | R$ 9.830 |
| R$ 150.000 por mês | R$ 1.800.000 | 14,02% | R$ 21.030 |
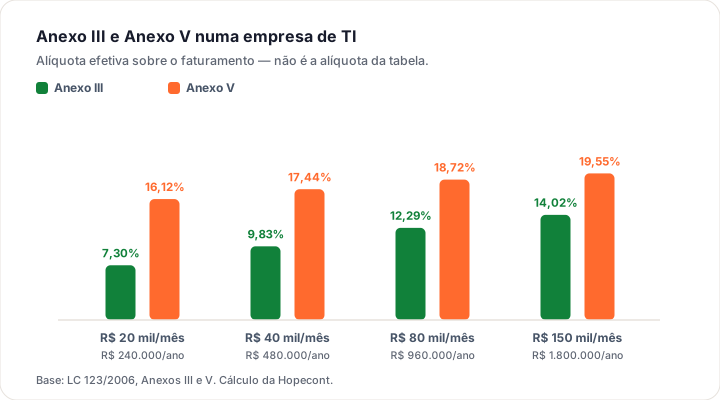
A tabela é a mesma para todo mundo — o que muda é a sua folha. Essa conta só fecha com o seu número na mão.
Falar com um contadorQuando o Lucro Presumido passa a fazer sentido
Numa situação específica: faturamento alto com folha baixa. É o perfil da software house enxuta, com poucos sócios e margem grande. Nesse caso o Simples sobe de faixa rápido, enquanto o Presumido fica quase constante em torno de 13,3% a 15,9%, e uma hora se cruzam.
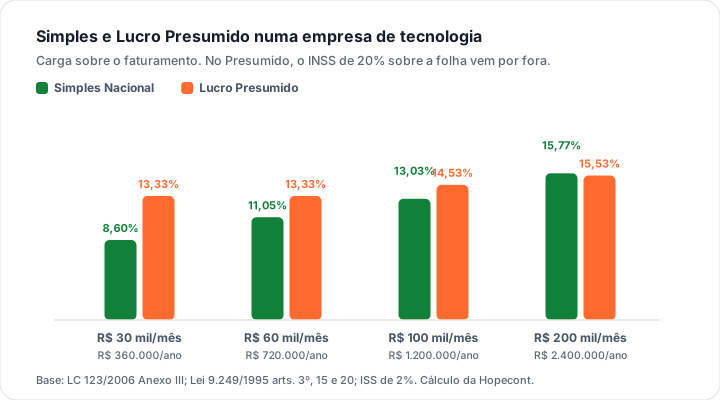
Empresa de tecnologia: Simples (Anexo III) x Lucro Presumido
| Faturamento | Simples | Lucro Presumido | Diferença no ano |
|---|---|---|---|
| R$ 30.000 por mês | 8,60% | 13,33% | Simples sai R$ 17.028 por ano mais barato |
| R$ 60.000 por mês | 11,05% | 13,33% | Simples sai R$ 16.416 por ano mais barato |
| R$ 100.000 por mês | 13,03% | 14,53% | Simples sai R$ 18.000 por ano mais barato |
| R$ 200.000 por mês | 15,77% | 15,53% | Presumido sai R$ 5.640 por ano mais barato |
Duas coisas mudam essa comparação e não aparecem na tabela. A primeira é o INSS patronal de 20% sobre a folha, que no Presumido é pago por fora — numa empresa com time grande, isso derruba o Presumido. A segunda é a exportação: no Simples ela tira PIS, Cofins e ISS da conta; no Presumido o tratamento é outro e precisa ser calculado caso a caso.
Desde janeiro de 2026 entrou uma conta nova nessa comparação, e ela vale nos dois regimes: o pagamento de lucros de uma mesma empresa para um mesmo sócio pessoa física acima de R$ 50.000,00 no mesmo mês sofre 10% de imposto de renda na fonte — sobre o total pago, não só sobre o que passa do limite, e sem deduções. É o art. 6º-A da Lei nº 9.250/1995, incluído pela Lei nº 15.270/2025.
Os erros mais caros do segmento
O que a gente mais vê em empresas de tecnologia
- Pró-labore mínimo por padrão. É o que mantém metade dos devs PJ no Anexo V pagando o dobro.
- Não segregar a receita de exportação. Quem atende cliente no exterior e declara tudo como mercado interno paga PIS, Cofins e ISS que não devia — e ainda consome o teto à toa.
- Misturar revenda de licença com serviço. Licença de terceiro revendida é mercadoria: Anexo I, a partir de 4%.
- Terceirizar todo o desenvolvimento sem olhar o § 5º-D, IV. O texto fala em serviço desenvolvido “em estabelecimento da optante”. É ponto a documentar.
- Contratar todo o time como PJ. Zera o Fator R, empurra para o Anexo V e traz risco trabalhista — a mesma armadilha dos estúdios de pilates, com outra roupa.
Atenção ao prazo: a janela de opção mudou de mês
Para quem vai abrir CNPJ agora ou está migrando de regime, essa é a data que decide o ano inteiro — e ela deixou de ser a que todo mundo decorou.
Quem queria entrar no Simples Nacional em 2027 tinha até 15 de outubro de 2026. Não é mais janeiro. A Lei Complementar 214/2025 mudou o art. 16, § 2º, da LC 123/2006 e a Resolução CGSN nº 190/2026 fixou a nova janela, prorrogada pela Resolução CGSN nº 194/2026: de 1º de setembro a 15 de outubro, com efeitos a partir de 1º de janeiro do ano seguinte. A própria Receita publicou o roteiro dessa transição em setembro de 2026.
O prazo encerrou em 15 de outubro de 2026. Quem perdeu essa janela só entra no Simples em 2028. E vale um detalhe do roteiro oficial: se a empresa tiver pendência, o recomendado é confirmar o pedido assim mesmo — há 30 dias contados da confirmação para regularizar, mas o prazo de opção em si não se estende.
Os prazos que valem hoje, um a um
| O que você quer fazer | Quando | Efeito |
|---|---|---|
| Entrar no Simples Nacional em 2027 | 1º de setembro a 15 de outubro de 2026 | A partir de 1º/1/2027 |
| Abrir empresa já optando pelo Simples | Na hora da abertura | Vale desde a data da inscrição no CNPJ |
| Optar pelo SIMEI (MEI) | Janeiro de 2027, até 29/01/2027 | A partir de 1º/1/2027 |
| Apurar IBS e CBS por fora do DAS | Setembro (para janeiro) ou março (para julho) | Semestre a semestre, irretratável |
| Cancelar a opção feita em setembro | Até 20 de dezembro de 2026 (o Portal abre em 03/11) | A opção some — e o cancelamento também é irretratável |
| Sair do Simples depois de já ser optante | Janeiro do ano em que quiser sair | A partir de 1º de janeiro |
Para a empresa que já é optante e quer continuar, não há nada a fazer: a opção não se renova todo ano. O prazo de setembro é para quem está de fora e quer entrar.
Empresa nova mudou de regra em outubro de 2025. A história dos “30 dias depois da inscrição municipal, no máximo 60 dias do CNPJ” acabou. Desde a Resolução CGSN nº 183/2025, a opção pelo Simples é feita junto com a abertura do CNPJ, pela Redesim, e vale desde a data da inscrição. Muito conteúdo que ainda está no ar repete a regra velha.
E existe uma válvula de escape que quase ninguém conhece: a solicitação feita em setembro pode ser cancelada de 3 de novembro a 20 de dezembro de 2026 — art. 1º, § 1º, I, da Resolução CGSN nº 186/2026. O Portal do Simples deve abrir essa opção em 2 de novembro. A lógica é justa: em setembro você decide sem conhecer a alíquota de referência do IBS e da CBS, e novembro é a segunda chance.
Mas o cancelamento também é irretratável. Cancelou, não dá para optar de novo para o mesmo período — só em 2028. E depois que a opção começa a produzir efeitos, em 1º de janeiro, aí sim ela vale o ano inteiro (art. 16 da LC 123/2006). A leitura prática é esta: se a sua situação sugere a opção, opte em setembro e reavalie em novembro. O contrário não funciona — não existe entrar em dezembro.
A exclusão por excesso de faturamento é outra coisa e não espera janela nenhuma. E o calendário completo, com as quatro janelas que correm ao mesmo tempo e quem é afetado em cada uma, está em o prazo de opção pelo Simples Nacional para 2027.
E em 2027, com o IBS e a CBS?
2026 é ano de teste, e o Simples está de fora dele. As alíquotas simbólicas de 0,1% de IBS e 0,9% de CBS que estão valendo neste ano não se aplicam a quem é optante — está escrito no art. 348, III, “c”, da Lei Complementar 214/2025. Na prática: em 2026 o seu DAS não muda por causa da reforma.
Tecnologia não está em nenhuma das listas de redução: nem nos 60% dos serviços de saúde, nem nos 30% do art. 127 da LC 214/2025, cuja lista fechada de 18 profissões não inclui desenvolvedor nem analista de sistemas. Em compensação, este é o segmento em que a escolha de 2027 mais vale dinheiro: quem vende para outras empresas e continua no DAS entrega ao cliente um crédito limitado, enquanto quem optar por apurar IBS e CBS por fora gera crédito integral. A porta é o art. 13, §§ 9º a 11, da LC 123/2006, incluídos pela LC 227/2026, e a janela é setembro. O recorte do segmento está em a Reforma Tributária para tecnologia e dev PJ.
A partir de 2027 aparece uma escolha nova: continuar recolhendo tudo dentro do DAS ou apurar o IBS e a CBS por fora, no regime normal, para poder gerar crédito integral para o cliente que é empresa. A LC 227/2026 criou essa porta e a Resolução CGSN nº 190/2026 marcou a janela — setembro, semestre a semestre. Ainda não existe em 2026, mas é a decisão que vai valer dinheiro para quem vende para outras empresas. O raciocínio está em Simples puro ou Simples híbrido.
Vale a pena, então?
Vale, com uma condição e uma oportunidade. A condição é o Fator R: sem pró-labore que sustente 28%, a empresa de tecnologia paga 15,5% desde o primeiro real. A oportunidade é a exportação, que tira três tributos da conta e ainda dobra o teto.
Deixa de valer no perfil de margem alta com time enxuto, a partir de uns R$ 200 mil por mês — e mesmo aí a comparação precisa incluir o INSS patronal do Presumido, que a maioria das planilhas esquece.
E há uma terceira decisão chegando, que é só deste segmento: a de 2027, sobre gerar crédito integral de IBS e CBS para o cliente empresa. Se quiser que a gente faça as duas contas com os seus números, a Hopecont atende empresas de tecnologia em todo o Brasil, sem fidelidade e sem multa de cancelamento — comece por contabilidade para empresa de tecnologia ou para desenvolvedor de software.
Quer ver essa conta com os números do seu negócio de tecnologia?
A gente olha o seu faturamento, a sua folha e o seu CNAE e mostra em qual anexo você cai hoje. Sem fidelidade contratual e sem multa de cancelamento.
Perguntas frequentes
Empresa de software paga Anexo III ou Anexo V?
Depende do Fator R. Desenvolvimento de programas, licenciamento e criação de páginas eletrônicas estão no art. 18, § 5º-D, incisos IV, V e VI, da LC 123/2006, e o § 5º-M manda todo o § 5º-D para o Anexo V quando a folha dos últimos 12 meses fica abaixo de 28% do faturamento. Com 28% ou mais, vai para o Anexo III, a partir de 6%.
Quanto de pró-labore o dev PJ precisa retirar para cair no Anexo III?
Trabalhando sozinho, a regra prática segura é pró-labore de pelo menos 28% do faturamento dos últimos 12 meses. Faturando R$ 20 mil por mês, isso dá cerca de R$ 5.600. O percentual exato pode ser um pouco menor, porque a contribuição patronal embutida no DAS também conta como encargo (item 1.5 do Manual do PGDAS-D), mas isso se confere no extrato do PGDAS-D dos 12 meses anteriores.
Receita de cliente no exterior conta para o limite de R$ 4,8 milhões?
Não conta para o limite do mercado interno. O art. 3º, § 14, da LC 123/2006 dá um limite adicional de R$ 4,8 milhões exclusivamente para exportação de mercadorias ou serviços. Além disso, o art. 18, § 14, manda desconsiderar os percentuais de PIS, Cofins e ISS no cálculo dessa receita — o que reduz a alíquota efetiva sobre a parte exportada.
A empresa precisa mesmo ter escritório para se enquadrar no § 5º-D?
Os incisos IV e VI trazem a expressão “desde que desenvolvidos em estabelecimento da optante” e “desde que realizados em estabelecimento da optante”. Não existe Solução de Consulta que enfrente o trabalho remoto ou a terceirização do desenvolvimento nesse ponto. Na prática, o que se recomenda é coerência entre contrato social, endereço fiscal e a forma real de operar — e, em caso de dúvida relevante, consulta formal à Receita.
Revender licença de software de terceiro é serviço ou mercadoria?
É mercadoria, e vai para o Anexo I, a partir de 4%, sem Fator R — art. 18, § 4º, I, da LC 123/2006 e art. 25, § 1º, I, da Resolução CGSN nº 140/2018. O que vai para o § 5º-D, V, é o licenciamento ou a cessão de direito de uso de programa próprio. São coisas diferentes e costumam ser lançadas juntas por engano.
Contratar o time todo como PJ é bom para o Simples?
Costuma ser ruim nos dois sentidos. Pagamento a pessoa jurídica não entra na folha do Fator R, então a empresa fica no Anexo V pagando 15,5% ou mais. E, se houver subordinação e habitualidade, há risco de reconhecimento de vínculo. A conta de registrar parte do time costuma fechar a favor quando se soma a economia de alíquota.
Startup em fase pré-receita deve optar pelo Simples?
Em geral sim, porque sem receita não há DAS a pagar além do valor fixo das atividades com receita zero, e a estrutura é mais barata. A ressalva vem quando há investidor pessoa jurídica no quadro societário ou participação de outra empresa, situações que podem vedar o Simples pelo art. 3º, § 4º, da LC 123/2006 — vale conferir a estrutura societária antes da opção.
Qual é o prazo para entrar no Simples Nacional em 2027?
De 1º de setembro a 30 de outubro de 2026. A janela deixou de ser janeiro, por força da LC 214/2025 e da Resolução CGSN nº 190/2026. Na janela que vai até 30 de outubro se exerce a opção por apurar IBS e CBS por fora do DAS, que para empresa de tecnologia que vende para outras empresas é uma decisão comercial relevante.
Fale com um contador da Hopecont
Preencha os campos e a gente continua a conversa no WhatsApp. Contabilidade mensal com escrituração completa, atendimento em todo o Brasil, sem fidelidade e sem multa de cancelamento.