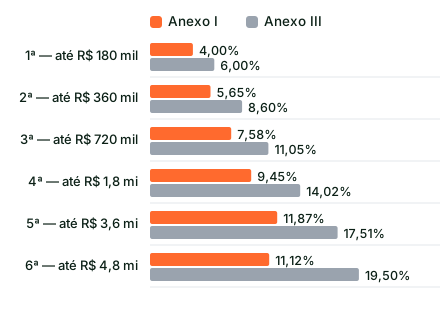
A resposta curta é que a pergunta não se aplica: loja virtual não é Anexo III nem Anexo V — é Anexo I. Revenda de mercadoria é comércio, e no comércio não existe Fator R. A boa notícia é que o Anexo I é a tabela mais barata do Simples: 4,00% na primeira faixa, contra 6,00% do Anexo III. A tabela completa das seis faixas, com os dois lado a lado, está logo abaixo.
Quem pesquisa "Anexo III ou Anexo V para loja virtual" normalmente viu o assunto numa página de prestador de serviço e tentou aplicar ao e-commerce. Não encaixa — e a confusão é cara nos dois sentidos: tem loja emitindo nota de serviço sobre venda de produto e pagando quase o dobro, e tem loja que presta serviço de verdade e joga tudo no Anexo I sem separar.
A tabela abaixo é o que esta página tem e as outras não têm: as seis faixas do Simples com a alíquota efetiva do Anexo I e a do Anexo III em cada uma, a distância entre elas e quanto isso dá em reais no mês. Todos os números saem da Lei Complementar nº 123/2006.
Resposta rápida
A receita de revenda de mercadoria é tributada pelo Anexo I, por determinação do art. 18, § 4º, I, da LC nº 123/2006. Fator R não alcança o comércio: ele só existe para as atividades listadas no art. 18, § 5º-M. Se a loja também presta serviço — montagem, instalação, assinatura, consultoria —, essa parte é separada e vai para o anexo de serviço que couber, pelo mesmo § 4º. Na primeira faixa isso é a diferença entre 4,00% de mercadoria e 6,00% de serviço.
A tabela completa: as 6 faixas, Anexo I e Anexo III lado a lado
A alíquota do Simples não é fixa. Ela depende do RBT12 — a receita bruta dos doze meses anteriores — e sobe por faixas. Em cada faixa há uma alíquota nominal e uma parcela a deduzir; o que a loja paga de fato é a alíquota efetiva, que sai de (RBT12 × alíquota − parcela a deduzir) ÷ RBT12.
A coluna do Anexo III está aqui por dois motivos: é o que a loja pagaria se emitisse nota de serviço por engano, e é o que ela vai pagar de verdade sobre a parcela de receita que for serviço.
| A faixa de RBT12 | Anexo I | Anexo III | Diferença | Em reais, no mês |
|---|---|---|---|---|
| até R$ 180.000 | 4,00% | 6,00% | 2,00 pontos | R$ 300,00 |
| de R$ 180.000 a R$ 360.000 | 5,65% | 8,60% | 2,95 pontos | R$ 885,00 |
| de R$ 360.000 a R$ 720.000 | 7,58% | 11,05% | 3,48 pontos | R$ 2.085,00 |
| de R$ 720.000 a R$ 1.800.000 | 9,45% | 14,02% | 4,57 pontos | R$ 6.855,00 |
| de R$ 1.800.000 a R$ 3.600.000 | 11,87% | 17,51% | 5,64 pontos | R$ 16.905,00 |
| de R$ 3.600.000 a R$ 4.800.000 | 11,12% | 19,50% | 8,38 pontos | R$ 33.500,00 |
As alíquotas nominais e as parcelas a deduzir são as dos Anexos I e III da Lei Complementar nº 123/2006, na redação da Lei Complementar nº 155/2016. A efetiva de cada faixa foi calculada no topo dela — (RBT12 × alíquota − parcela a deduzir) ÷ RBT12 — e a coluna em reais usa o faturamento mensal de referência daquela faixa. Conferido no texto do Planalto em 20 de setembro de 2026. — atenção à 6ª faixa: nela o DAS não inclui ICMS nem ISS. Acima do sublimite de R$ 3.600.000,00 esses dois impostos saem do Simples e passam a ser recolhidos direto ao Estado e ao Município (LC 123/2006, art. 19, § 4º, e art. 20, §§ 1º e 3º), e a tabela de repartição dos Anexos I e III confirma: a 6ª faixa não tem linha de ICMS nem de ISS. Por isso a efetiva dela aparece mais baixa do que se esperaria — ela não é a conta inteira.
Duas leituras saltam da tabela inteira.
A primeira: o comércio é mais barato que o serviço em todas as faixas, e a distância cresce até a quinta — são 2,00 pontos na primeira faixa e 5,64 pontos na quinta. Numa loja que fatura R$ 60.000 por mês, classificar a receita errada custa R$ 2.085,00 por mês.
A segunda é a linha da sexta faixa, e ela engana quem lê depressa: a efetiva parece cair. Não caiu — mudou o que está dentro dela. Explico na seção seguinte, porque é o ponto mais mal contado do Simples para o e-commerce.
Por que o Fator R não existe para a loja virtual
O Fator R é a razão entre a folha dos doze meses e a receita dos mesmos doze meses, e ele serve para uma coisa só: decidir se certas atividades de serviço ficam no Anexo III ou caem no Anexo V. Quem manda nisso é o art. 18, § 5º-M, da LC nº 123/2006, e ele alcança apenas as atividades dos incisos XVI, XVIII, XIX, XX e XXI do § 5º-B e as do § 5º-D.
Comércio não está em nenhuma delas. A revenda de mercadoria tem endereço próprio, no art. 18, § 4º, I: "revenda de mercadorias, que serão tributadas na forma do Anexo I desta Lei Complementar". Não há condição, não há folha, não há 28%.
O que existe para a loja virtual — e vale muito mais atenção do que o Fator R — é a segregação de receitas do mesmo art. 18, §§ 4º e 4º-A. É lá que a loja separa revenda, industrialização própria, serviço, exportação e as mercadorias com ICMS já recolhido por substituição tributária ou tributação monofásica.
| A receita da loja | Onde a lei encaixa | Qual anexo |
|---|---|---|
| Revenda de produto comprado pronto | art. 18, § 4º, I | Anexo I |
| Venda de produto que a própria loja industrializa ou monta | art. 18, § 4º, II | Anexo II |
| Montagem, instalação, manutenção ou personalização cobradas à parte | art. 18, § 4º, III, c/c § 5º-B, IX | Anexo III |
| Consultoria, curso ou assinatura de conteúdo | art. 18, § 4º, IV, c/c § 5º-I | Anexo V, com Fator R para o Anexo III |
| Exportação de mercadoria para o exterior | art. 18, § 4º-A, IV | Anexo I, segregada — sem ICMS, PIS e COFINS |
| Mercadoria com ICMS já recolhido por substituição tributária ou monofásica | art. 18, § 4º-A, I | Anexo I, segregada — sem a parcela do ICMS |
Textos conferidos no Planalto em 20 de setembro de 2026. A segregação do § 4º-A é obrigação do contribuinte e depende do produto e do Estado — a lista de mercadorias em substituição tributária e em tributação monofásica varia.
A segregação do § 4º-A é o item que mais dinheiro deixa na mesa no e-commerce. Quando o ICMS da mercadoria já foi recolhido por substituição tributária, ele sai do cálculo do DAS — a loja não paga duas vezes. Mas isso só acontece se a receita estiver marcada como tal na apuração. Sistema mal configurado não faz isso sozinho.
A armadilha da sexta faixa: o ICMS sai do DAS em R$ 3.600.000
Olhe de novo a última linha da tabela grande. A efetiva no topo da quinta faixa é de 11,87%; logo acima dela, no começo da sexta, cai para 8,50%. Uma loja que cresceu parece ter ganhado desconto. Não ganhou.
O motivo está na própria tabela da lei, na parte que quase ninguém lê: a tabela de repartição dos tributos do Anexo I tem coluna de ICMS nas cinco primeiras faixas e não tem coluna de ICMS na sexta. O ICMS simplesmente não está mais ali.
Ele saiu por causa do sublimite. O art. 19, § 4º, da LC nº 123/2006 fixa em R$ 3.600.000 o sublimite obrigatório para efeito de recolhimento do ICMS e do ISS. Passando disso, o art. 20, § 1º, diz que a empresa fica "automaticamente impedida de recolher o ICMS e o ISS na forma do Simples Nacional", a partir do mês seguinte ao do excesso — e o § 3º manda reduzir da alíquota do DAS os percentuais desses impostos.
| RBT12 | Efetiva do DAS (Anexo I) | O ICMS está dentro? | O que a loja recolhe |
|---|---|---|---|
| R$ 1.800.000 | 9,45% | Sim | só o DAS |
| R$ 3.600.000 | 11,87% | Sim | só o DAS |
| pouco acima de R$ 3.600.000 | 8,50% | Não | DAS mais o ICMS direto ao Estado |
| R$ 4.800.000 | 11,12% | Não | DAS mais o ICMS direto ao Estado |
Efetivas calculadas sobre o Anexo I da LC 123/2006. O sublimite obrigatório de R$ 3.600.000 está no art. 19, § 4º; o impedimento de recolher ICMS e ISS no Simples acima dele, no art. 20, § 1º; e a redução da alíquota pelos percentuais desses impostos, no art. 20, § 3º. A tabela de repartição do Anexo I confirma: a 6ª faixa não tem linha de ICMS. Conferido no Planalto em 20 de setembro de 2026.
Em resumo: passar de R$ 3.600.000 não barateia a loja. Ela troca um DAS que continha tudo por um DAS menor mais uma apuração de ICMS por fora, com a alíquota do Estado, com crédito e débito, com obrigação acessória própria. Na prática é o fim do "imposto único" — e é o momento em que a loja precisa de estrutura fiscal de verdade.
O art. 20, § 1º-A, dá um respiro: se o excesso não passar de 20% do sublimite, os efeitos só valem no ano-calendário seguinte. Vale acompanhar o RBT12 mês a mês bem antes de chegar lá.
Quer saber em qual faixa a sua loja está e quanto falta para o sublimite do ICMS?
Falar com um contadorO imposto incide sobre a venda, não sobre o lucro
Esta é a conta que falta na maioria das lojas. No Simples a alíquota cai sobre a receita, não sobre a margem — então duas lojas com o mesmo faturamento e margens diferentes entregam pedaços muito diferentes do lucro.
A tabela mostra, faixa a faixa, quanto o DAS representa da margem bruta de uma loja que ganha 25% sobre o preço de venda:
| A faixa de RBT12 | Efetiva do Anexo I | DAS num pedido de R$ 150 | Margem bruta do pedido | Quanto o DAS come da margem |
|---|---|---|---|---|
| até R$ 180.000 | 4,00% | R$ 6,00 | R$ 37,50 | 16,00% |
| de R$ 180.000 a R$ 360.000 | 5,65% | R$ 8,47 | R$ 37,50 | 22,60% |
| de R$ 360.000 a R$ 720.000 | 7,58% | R$ 11,36 | R$ 37,50 | 30,30% |
| de R$ 720.000 a R$ 1.800.000 | 9,45% | R$ 14,18 | R$ 37,50 | 37,80% |
| de R$ 1.800.000 a R$ 3.600.000 | 11,87% | R$ 17,81 | R$ 37,50 | 47,50% |
| de R$ 3.600.000 a R$ 4.800.000 | 11,12% | R$ 16,69 | R$ 37,50 | 44,50% |
Anexo I da LC 123/2006, efetiva calculada no topo de cada faixa, sobre um pedido de R$ 150 com margem bruta de 25%. Na 6ª faixa o DAS já não inclui o ICMS, que é recolhido em separado — a última linha, portanto, subestima a carga total. Os valores mudam com a margem real de cada loja.
Com margem de 25%, o DAS já consome de 16,00% a 47,50% da margem bruta conforme a faixa — e isso antes de frete, embalagem, taxa de gateway, comissão de marketplace e devolução. É por isso que loja virtual com margem apertada quebra crescendo: o faturamento sobe, a faixa sobe junto, e a margem que já era curta encolhe de novo.
A conclusão prática não é tributária, é de precificação: a alíquota da faixa seguinte precisa estar dentro do preço antes de a loja chegar nela.
Quando a loja virtual também vende serviço
Muita loja tem receita de serviço sem perceber. E, ao contrário do que o instinto diz, isso não é ruim — é só outra caixa, que precisa ser preenchida certo. O problema aparece quando tudo entra na mesma.
A regra é a do art. 18, § 4º: o contribuinte deve considerar destacadamente cada tipo de receita para fim de pagamento. Na prática, a loja emite nota de mercadoria para o produto e nota de serviço para o serviço, e a apuração soma as duas com alíquotas diferentes.
| O que a loja cobra | Como costuma se classificar |
|---|---|
| O produto em si | Anexo I — revenda de mercadoria |
| Frete cobrado na própria nota do produto | compõe o valor da mercadoria |
| Montagem ou instalação cobradas em separado | serviço — Anexo III (§ 5º-B, IX) |
| Personalização e gravação feitas pela loja | depende: pode ser industrialização (Anexo II) |
| Assinatura de conteúdo, curso ou consultoria | serviço — Anexo V, com Fator R para o III |
| Comissão por vender produto de terceiro | intermediação — serviço, não mercadoria |
| Venda para o exterior | Anexo I, segregada pelo § 4º-A, IV |
Classificação conforme o art. 18, §§ 4º e 4º-A, da LC 123/2006, combinado com os §§ 5º-B, 5º-D e 5º-I do mesmo artigo. O enquadramento de um caso concreto depende da operação real e do contrato, e deve ser confirmado.
Quem vende por marketplace tem uma armadilha extra: o valor que a plataforma repassa já vem líquido de comissão, mas a receita da loja é o valor cheio da venda. Declarar só o repasse é subdeclarar receita — e a plataforma informa o valor bruto ao Fisco.
O caminho contrário também acontece: loja que vende em vários marketplaces e soma tudo sem conciliar acaba declarando venda cancelada e devolvida como receita, e paga imposto sobre dinheiro que devolveu.
O que não muda o anexo — e todo mundo acha que muda
Muita coisa que parece decisiva não tem efeito nenhum sobre o anexo da loja. Vale conhecer a lista para não gastar energia no lugar errado.
Não mexe no anexo
- Montar folha de pagamento. Não existe Fator R no comércio — a folha não derruba alíquota nenhuma.
- Vender por site próprio, por marketplace ou por rede social. O canal não muda a natureza da receita.
- Trabalhar com dropshipping. Continua sendo revenda de mercadoria; o que muda é a logística e a documentação de entrada.
- Ter ou não ter estoque próprio. Não altera o anexo.
- O CNAE escolhido entre os de varejo. Todos caem no Anexo I; o CNAE importa para licença, ICMS e obrigação acessória.
Os cinco erros que mais custam caro no e-commerce
O que mais aparece na conferência
- Emitir nota de serviço sobre venda de produto. Paga 6,00% onde pagaria 4,00%, na primeira faixa.
- Não segregar a mercadoria com ICMS por substituição tributária. A parcela do ICMS continua dentro do DAS, e a loja paga um imposto que já foi recolhido antes.
- Declarar o repasse do marketplace em vez do valor cheio da venda. Subdeclara receita, e a plataforma informa o bruto.
- Ignorar o sublimite de R$ 3.600.000. A loja atravessa a linha e descobre o ICMS por fora com dois meses de atraso.
- Precificar sem a alíquota da faixa seguinte. O faturamento cresce, a faixa muda, e a margem some sem ninguém mexer no preço.
Nenhum dos cinco depende de mercado. Os cinco são configuração, conciliação e acompanhamento — e os dois primeiros costumam ser, sozinhos, a maior diferença no DAS do ano.
O que conferir todo mês
A rotina da loja que paga o imposto certo
- Somar o RBT12 e ver em qual das seis faixas a loja está — e a que distância de R$ 3.600.000.
- Conferir se a receita de mercadoria e a de serviço saíram separadas na apuração.
- Marcar as vendas de mercadoria em substituição tributária e monofásica, para tirar a parcela do ICMS, do PIS e da COFINS do DAS.
- Conciliar cada marketplace: valor bruto da venda, comissão, cancelamento e devolução.
- Conferir se as vendas para fora do Estado tiveram o DIFAL tratado conforme a regra vigente.
- Separar a receita de exportação, quando houver.
- Revisar o preço sempre que o RBT12 chegar perto do teto da faixa atual.
O resumo
Loja virtual é Anexo I. Revenda de mercadoria tem endereço próprio no art. 18, § 4º, I, da LC nº 123/2006, e o Fator R — que é o que decide entre Anexo III e Anexo V — não alcança o comércio. Quem oferece "planejamento de Fator R" para e-commerce está vendendo a solução de outro problema.
O que decide quanto a loja paga são três coisas: a faixa (4,00% na primeira, 7,58% na terceira, 11,87% na quinta), a segregação das receitas de serviço e das mercadorias já tributadas antes, e o sublimite de R$ 3.600.000, a partir do qual o ICMS sai do DAS e passa a ser apurado à parte.
A Hopecont atende lojas virtuais em todo o Brasil, com contabilidade especializada, sem fidelidade e sem multa contratual — nota 5,0 no Google, com 242 avaliações.
As alíquotas de todos os anexos estão em Simples Nacional: tabelas e alíquotas; as obrigações do dia a dia da loja estão em as obrigações da loja virtual.
Quer essa conta feita com o faturamento e o mix real da sua loja?
Falar com um contadorPerguntas frequentes
Loja virtual paga Anexo III ou Anexo V?
Nenhum dos dois, quando a receita é de revenda de mercadoria: é Anexo I, por determinação do art. 18, § 4º, I, da LC nº 123/2006. Anexo III e Anexo V são tabelas de serviço, e a escolha entre elas depende do Fator R, que só alcança as atividades do art. 18, § 5º-M. Na primeira faixa o Anexo I tem efetiva de 4,00% contra 6,00% do Anexo III.
E-commerce precisa fechar 28% de folha?
Não. O Fator R não existe para o comércio. A folha da loja importa para o custo trabalhista e para a operação, mas não muda a alíquota do Simples.
A loja que vende produto e serviço paga em qual anexo?
Nos dois. O art. 18, § 4º, manda considerar destacadamente cada tipo de receita: a mercadoria vai para o Anexo I e o serviço para o anexo que couber. Sem separar, o risco prático é a loja pagar a alíquota de serviço sobre tudo.
O que acontece quando a loja passa de R$ 3,6 milhões?
Ela continua no Simples Nacional até R$ 4,8 milhões, mas fica impedida de recolher o ICMS e o ISS dentro do DAS a partir do mês seguinte ao do excesso (art. 20, § 1º, da LC nº 123/2006). Esses impostos passam a ser apurados e pagos direto ao Estado e ao Município, e a alíquota do DAS é reduzida pelos percentuais correspondentes (§ 3º). Se o excesso não passar de 20%, os efeitos só valem no ano seguinte (§ 1º-A).
Vender por marketplace muda alguma coisa no imposto?
Não muda o anexo, mas muda a conciliação. A receita da loja é o valor cheio da venda, não o repasse líquido da plataforma — a comissão é despesa, não redução de receita. Cancelamentos e devoluções precisam ser tratados para não virarem imposto sobre dinheiro devolvido.
Preciso pagar multa para trocar de contador?
Na Hopecont, não. O contrato é sem fidelidade e sem multa contratual, e a transferência da documentação é feita pelo escritório.
Fale com um contador da Hopecont
Preencha os campos e a gente continua a conversa no WhatsApp. Contabilidade mensal com escrituração completa, atendimento em todo o Brasil, sem fidelidade e sem multa de cancelamento.