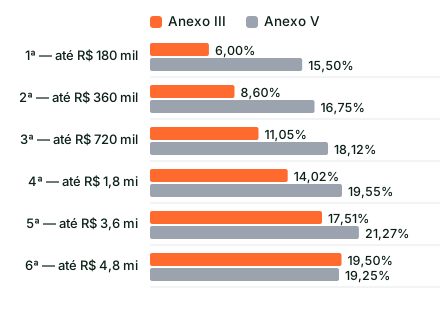
Para a lei, "negócio digital" não existe. O que existe é o que você vende — e o mesmo CNPJ costuma ter três ou quatro receitas de anexos diferentes: curso é uma coisa, publicidade é outra, comissão de afiliado é outra, software é outra. Esta página traz as seis faixas do Simples com o Anexo III e o Anexo V lado a lado, e mostra qual receita entra em cada um.
Quem pesquisa "Anexo III ou Anexo V" para negócio digital normalmente já ouviu as duas respostas e nenhuma bateu — porque as duas estão certas, para receitas diferentes. Curso vendido como ensino tem um caminho na lei; agência de publicidade tem outro; afiliado tem um terceiro; software tem um quarto.
A tabela abaixo é o que esta página tem e as outras não têm: as seis faixas com a alíquota efetiva do Anexo III, a do Anexo V, a distância entre as duas e quanto isso dá em reais no mês. Todos os números saem da Lei Complementar nº 123/2006.
Resposta rápida
Depende da receita, e quase nunca é uma só. Receita de ensino — curso, formação, treinamento — entra no art. 18, § 5º-B, I, da LC nº 123/2006, que alcança "cursos gerenciais e escolas livres": Anexo III direto, sem Fator R. Receita de publicidade está no § 5º-I, X, e de agenciamento e intermediação nos incisos VII e XI do mesmo parágrafo: Anexo V, voltando ao Anexo III se o Fator R fechar 28% (§ 5º-J). Receita de software e páginas eletrônicas está no § 5º-D: Anexo III, caindo para o V se o Fator R não fechar (§ 5º-M, II). Na primeira faixa isso é a diferença entre 6,00% e 15,50%.
A tabela completa: as 6 faixas, Anexo III e Anexo V lado a lado
A alíquota do Simples não é fixa. Ela depende do RBT12 — a receita bruta dos doze meses anteriores — e sobe por faixas. Em cada faixa há uma alíquota nominal e uma parcela a deduzir; o que se paga de fato é a alíquota efetiva, que sai de (RBT12 × alíquota − parcela a deduzir) ÷ RBT12.
No digital o RBT12 é o número que mais surpreende: um lançamento forte joga o faturamento de doze meses duas faixas para cima, e a alíquota do mês seguinte já vem outra.
| A faixa de RBT12 | Anexo III | Anexo V | Diferença | Em reais, no mês |
|---|---|---|---|---|
| até R$ 180.000 | 6,00% | 15,50% | 9,50 pontos | R$ 1.425,00 |
| de R$ 180.000 a R$ 360.000 | 8,60% | 16,75% | 8,15 pontos | R$ 2.445,00 |
| de R$ 360.000 a R$ 720.000 | 11,05% | 18,12% | 7,07 pontos | R$ 4.245,00 |
| de R$ 720.000 a R$ 1.800.000 | 14,02% | 19,55% | 5,53 pontos | R$ 8.295,00 |
| de R$ 1.800.000 a R$ 3.600.000 | 17,51% | 21,27% | 3,76 pontos | R$ 11.295,00 |
| de R$ 3.600.000 a R$ 4.800.000 | 19,50% | 19,25% | -0,25 pontos | R$ -1.000,00 |
As alíquotas nominais e as parcelas a deduzir são as dos Anexos III e V da Lei Complementar nº 123/2006, na redação da Lei Complementar nº 155/2016. A efetiva de cada faixa foi calculada no topo dela — (RBT12 × alíquota − parcela a deduzir) ÷ RBT12 — e a coluna em reais usa o faturamento mensal de referência daquela faixa. Conferido no texto do Planalto em 20 de setembro de 2026. — atenção à 6ª faixa: nela o DAS não inclui ICMS nem ISS. Acima do sublimite de R$ 3.600.000,00 esses dois impostos saem do Simples e passam a ser recolhidos direto ao Estado e ao Município (LC 123/2006, art. 19, § 4º, e art. 20, §§ 1º e 3º), e a tabela de repartição dos Anexos I e III confirma: a 6ª faixa não tem linha de ICMS nem de ISS. Por isso a efetiva dela aparece mais baixa do que se esperaria — ela não é a conta inteira.
Duas leituras saltam da tabela inteira.
A primeira: a diferença entre os anexos encolhe conforme o negócio cresce — 9,50 pontos na primeira faixa, 3,76 pontos na quinta. Mas em reais ela aumenta: na quarta faixa são R$ 8.295,00 por mês, contra R$ 1.425,00 na primeira.
A segunda está na última linha: na sexta faixa a coluna do Anexo V fica abaixo da do Anexo III. A conta inverte, e mostro exatamente onde logo adiante.
As quatro portas de entrada do negócio digital
A Lei Complementar nº 123/2006 não tem a palavra "infoproduto", nem "afiliado", nem "criador de conteúdo". Ela tem listas de atividades, e o negócio digital entra por quatro portas diferentes — às vezes por três delas ao mesmo tempo.
A primeira é a do ensino. O art. 18, § 5º-B, I, alcança "creche, pré-escola e estabelecimento de ensino fundamental, escolas técnicas, profissionais e de ensino médio, de línguas estrangeiras, de artes, cursos técnicos de pilotagem, preparatórios para concursos, gerenciais e escolas livres". Receita de curso é Anexo III direto, sem Fator R — e esse inciso não está na lista do § 5º-M, que é o dispositivo do Anexo V.
A segunda é a do residual intelectual, no § 5º-I: publicidade e jornalismo (inciso X), representação comercial e demais intermediações de negócios (VII), agenciamento exceto de mão de obra (XI), consultoria, gestão e administração (IX). Essa receita é Anexo V, e volta para o Anexo III se o Fator R fechar 28%, pelo § 5º-J.
A terceira é a do § 5º-D: elaboração de programas de computador "desde que desenvolvidos em estabelecimento do optante", licenciamento ou cessão de direito de uso de programas, e planejamento e manutenção de páginas eletrônicas "desde que realizados em estabelecimento do optante". Aqui o padrão é o Anexo III, e o § 5º-M, II, é que derruba para o Anexo V quando a folha não chega aos 28%.
A quarta é a do comércio: se houver venda de produto físico — livro impresso, camiseta, kit —, essa receita é Anexo I, pelo art. 18, § 4º, I.
| A receita | O dispositivo | Qual anexo |
|---|---|---|
| Curso, formação, mentoria em formato de ensino | art. 18, § 5º-B, I | Anexo III direto, sem Fator R |
| Publicidade, propaganda, serviço de agência | art. 18, § 5º-I, X, com o § 5º-J | Anexo V, ou III com Fator R |
| Comissão de afiliado, agenciamento, intermediação | art. 18, § 5º-I, VII e XI, com o § 5º-J | Anexo V, ou III com Fator R |
| Consultoria, gestão, assessoria | art. 18, § 5º-I, IX, com o § 5º-J | Anexo V, ou III com Fator R |
| Software, licença de uso, página eletrônica | art. 18, § 5º-D, IV a VI, com o § 5º-M, II | Anexo III, ou V sem Fator R |
| Venda de produto físico | art. 18, § 4º, I | Anexo I |
Textos conferidos no Planalto em 20 de setembro de 2026. O enquadramento de um caso concreto depende do que o contrato e a nota descrevem, e do CNAE efetivamente exercido — não do formato digital em si. Confirme cada receita antes de aplicar.
A conclusão que mais muda a vida de quem vende curso: se a receita é de ensino, não há Fator R a fechar. Muito infoprodutor monta pró-labore alto para "salvar o Anexo III" numa receita que já estava no Anexo III. Mas isso não é automático pelo fato de o produto ser digital — precisa estar refletido no CNAE, no contrato e na descrição da nota.
Onde a conta inverte: RBT12 de R$ 4.320.000
Na sexta faixa acontece algo que contraria tudo o que se diz sobre Fator R: acima de R$ 4.320.000 de RBT12, o Anexo V fica mais barato que o Anexo III.
Sai direto das duas tabelas da lei. Na sexta faixa o Anexo III tem alíquota nominal de 33,00% e parcela a deduzir de R$ 648.000; o Anexo V tem 30,50% e R$ 540.000. As efetivas se igualam quando 0,025 × RBT12 = R$ 108.000, ou seja, em RBT12 de R$ 4.320.000 — onde as duas dão 18,00%.
No digital isso é menos exótico do que parece: é a faixa de quem faz lançamentos grandes e está a um passo do teto de R$ 4.800.000. Se o seu RBT12 chegou lá, a pergunta já não é qual anexo — é se o Simples ainda é o regime.
| RBT12 | Anexo III | Anexo V | Quem paga menos |
|---|---|---|---|
| R$ 3.600.000 | 17,51% | 21,27% | Anexo III |
| R$ 4.320.000 | 18,00% | 18,00% | empate |
| R$ 4.500.000 | 18,60% | 18,50% | Anexo V |
| R$ 4.800.000 | 19,50% | 19,25% | Anexo V |
Calculado sobre a sexta faixa dos Anexos III (33,00%, deduzir R$ 648.000) e V (30,50%, deduzir R$ 540.000) da LC 123/2006. O ponto de igualdade sai de (0,33 − 0,305) × RBT12 = R$ 648.000 − R$ 540.000.
Vale o mesmo aviso da tabela grande: na sexta faixa o DAS já não inclui o ISS, que passa a ser recolhido direto ao município (art. 19, § 4º, e art. 20, §§ 1º e 3º). A inversão é real, mas a conta total não é só o DAS.
Quer saber qual das suas receitas é Anexo III, qual é Anexo V e qual é Anexo I?
Falar com um contadorPor que o Fator R quase nunca fecha num negócio digital
Aqui está o problema estrutural do segmento, e ele não é de má vontade: o digital escala receita sem escalar gente. Um curso que vende para dez mil pessoas custa quase o mesmo que um que vende para cem. A folha fica parada enquanto a receita triplica — e o Fator R é uma razão entre as duas.
A tabela mostra quanto de folha de doze meses seria preciso, em cada faixa, para fechar os 28%.
| A faixa de RBT12 | Folha de 12 meses que fecha os 28% | Por mês | INSS de 11% sobre ela, no mês | O que o Fator R economiza no mês |
|---|---|---|---|---|
| até R$ 180.000 | R$ 50.400 | R$ 4.200,00 | R$ 462,00 | R$ 1.425,00 |
| de R$ 180.000 a R$ 360.000 | R$ 100.800 | R$ 8.400,00 | R$ 924,00 | R$ 2.445,00 |
| de R$ 360.000 a R$ 720.000 | R$ 201.600 | R$ 16.800,00 | R$ 1.848,00 | R$ 4.245,00 |
| de R$ 720.000 a R$ 1.800.000 | R$ 504.000 | R$ 42.000,00 | R$ 4.620,00 | R$ 8.295,00 |
| de R$ 1.800.000 a R$ 3.600.000 | R$ 1.008.000 | R$ 84.000,00 | R$ 9.240,00 | R$ 11.295,00 |
| de R$ 3.600.000 a R$ 4.800.000 | R$ 1.344.000 | R$ 112.000,00 | R$ 12.320,00 | R$ -1.000,00 |
A regra dos 28% está no art. 18, § 5º-J, da LC 123/2006, com base nos doze meses anteriores (§ 5º-K); o que conta como folha está no § 24 do mesmo artigo — remunerações a pessoas físicas pelo trabalho, mais a contribuição patronal previdenciária e o FGTS. O INSS de 11% do sócio é o do art. 21 da Lei nº 8.212/1991, recolhido dentro do DAS. Conferido em 20 de setembro de 2026.
Repare na quarta faixa: fechar os 28% ali exige R$ 42.000,00 de folha por mês. Num negócio com um sócio e dois freelancers, isso significa transformar o pró-labore em algo que não corresponde à operação real — e pró-labore incompatível com a atividade é um problema, não uma solução.
Na primeira e na segunda faixas a conta ainda fecha com naturalidade: R$ 462,00 de INSS por mês contra R$ 1.425,00 de diferença de DAS. Da terceira para cima, o caminho realista costuma ser outro — separar corretamente a receita de ensino, que já é Anexo III sem precisar de folha nenhuma.
A calculadora de Fator R faz a conta na tela com os seus números, e a regra inteira está em Fator R: você paga Anexo III ou Anexo V?.
Contra quem se emite a nota — e por que isso muda o valor da receita
Esta é a dúvida que mais chega, e ela é anterior ao anexo: qual é o valor da receita. Numa venda por plataforma o dinheiro passa por três ou quatro mãos, e cada arranjo produz uma receita diferente para o mesmo CNPJ.
A regra prática: a receita é o que é seu pelo contrato, não o que entrou na conta e não o que foi cobrado do cliente final.
| O arranjo | Qual é a sua receita | Contra quem a nota costuma sair |
|---|---|---|
| Você vende o próprio curso e a plataforma só processa o pagamento | o valor cheio da venda; a taxa da plataforma é despesa | o comprador |
| Você é coprodutor e recebe um percentual | a sua cota, conforme o contrato | o produtor principal ou a plataforma, conforme o contrato |
| Você é afiliado e recebe comissão | a comissão, e nada além dela | quem paga a comissão |
| Você é agência e recebe verba de mídia do cliente para repassar | depende do contrato: mandato com repasse comprovado tende a não ser receita própria | o cliente, pelo serviço |
| Você vende produto físico junto com o digital | a venda do produto, em separado | o comprador |
A segregação de receitas está no art. 18, §§ 4º e 4º-A, da LC 123/2006. O tratamento da verba de mídia e da coprodução depende do contrato entre as partes e deve ser analisado caso a caso — não há resposta única.
Dois erros nascem daqui e os dois são caros. O primeiro é declarar o líquido: quem vende o próprio curso e lança só o valor que a plataforma repassou está subdeclarando receita, porque a taxa é despesa, não desconto de receita. O segundo é o contrário — a agência que soma a verba de mídia do cliente ao próprio faturamento e sobe de faixa por causa de dinheiro que nunca foi dela.
Um terceiro, mais comum do que deveria: receber na conta pessoa física. Nesse caso não há Simples nenhum — a tributação é de pessoa física, na tabela progressiva, e o CNPJ que existe no papel não protege nada.
O que não muda o anexo — e todo mundo acha que muda
Muita coisa que parece decisiva não mexe no anexo. Vale conhecer a lista para não gastar energia no lugar errado.
Não mexe no anexo
- O produto ser digital. A lei olha a atividade, não o suporte. Curso em vídeo e curso presencial entram pelo mesmo inciso.
- A plataforma usada para vender. Ela é meio de pagamento e distribuição, não critério tributário.
- Trabalhar de casa ou de coworking. Só importa para as atividades do § 5º-D, que exigem que o desenvolvimento ocorra "em estabelecimento do optante".
- Ter ou não ter equipe fixa. Muda o Fator R das receitas que o têm, mas não reclassifica atividade nenhuma.
- O número de seguidores. Não entra em conta nenhuma do Simples.
Os cinco erros que mais custam caro no digital
O que mais aparece na conferência
- Jogar todas as receitas num anexo só. Curso, publicidade e comissão têm enquadramentos diferentes, e a lei manda separar (art. 18, § 4º).
- Montar folha para salvar receita que já é Anexo III. Receita de ensino não depende de Fator R — é custo sem retorno tributário.
- Declarar o repasse líquido da plataforma. A taxa é despesa; a receita é o valor cheio da venda.
- Receber em conta pessoa física. Tira a operação do Simples e leva para a tabela progressiva da pessoa física.
- Conferir o Fator R uma vez por ano. A conta é mensal, sobre os doze meses anteriores. Depois de um lançamento forte, o anexo pode virar no mês seguinte.
Nenhum dos cinco depende de mercado. Os cinco são organização e configuração — e o primeiro costuma ser, sozinho, a maior diferença no DAS do ano.
O que conferir todo mês
A rotina do negócio digital que paga o imposto certo
- Separar a receita do mês por natureza: ensino, publicidade, comissão, software, produto.
- Conferir se cada nota saiu com a descrição e o código de serviço da natureza certa.
- Conciliar cada plataforma: valor cheio da venda, taxa, reembolso e chargeback.
- Somar o RBT12 e ver em qual das seis faixas o negócio está — especialmente depois de lançamento.
- Nas receitas sujeitas ao Fator R, calcular a razão dos doze meses anteriores.
- Conferir que nada entrou em conta pessoa física.
- Revisar o CNAE sempre que entrar uma linha de receita nova.
O resumo
Para o negócio digital, "Anexo III ou Anexo V?" só tem resposta depois de outra pergunta: qual receita? Ensino é Anexo III direto pelo art. 18, § 5º-B, I. Publicidade, agenciamento e consultoria são Anexo V pelo § 5º-I, com volta ao Anexo III pelo Fator R do § 5º-J. Software e páginas eletrônicas são Anexo III pelo § 5º-D, caindo para o V pelo § 5º-M, II. Produto físico é Anexo I.
E o dado que mais pesa na decisão: da terceira faixa em diante, fechar os 28% num negócio enxuto exige folha que a operação não tem — R$ 42.000,00 por mês na quarta faixa. Nessas horas o ganho real vem de separar as receitas direito, não de inflar pró-labore.
A Hopecont atende negócios digitais em todo o Brasil, com contabilidade especializada, sem fidelidade e sem multa contratual — nota 5,0 no Google, com 242 avaliações.
As alíquotas de todos os anexos estão em Simples Nacional: tabelas e alíquotas; se a operação é de software e não de conteúdo, o recorte está em Anexo III ou Anexo V para empresa de tecnologia.
Quer essa separação feita com as notas e os contratos reais do seu negócio?
Falar com um contadorPerguntas frequentes
Negócio digital paga Anexo III ou Anexo V?
Depende da receita, e normalmente são os dois no mesmo CNPJ. Receita de ensino é Anexo III direto (art. 18, § 5º-B, I, da LC nº 123/2006), sem Fator R. Publicidade, agenciamento e consultoria são Anexo V pelo § 5º-I, e voltam ao Anexo III se o Fator R fechar 28% (§ 5º-J). Na primeira faixa isso é 6,00% contra 15,50%.
Infoprodutor precisa fechar 28% de folha?
Se a receita é de curso e está corretamente enquadrada como ensino, não: ela já é Anexo III pelo art. 18, § 5º-B, I, que não está na lista do § 5º-M. O Fator R entra nas receitas de publicidade, agenciamento, consultoria e software. Muita gente monta folha para resolver um problema que não tinha.
Afiliado emite nota para quem, e sobre qual valor?
A receita do afiliado é a comissão, não o preço do produto vendido. A nota sai contra quem paga essa comissão, conforme o contrato de afiliação. Lançar o valor cheio da venda infla o RBT12 e empurra o afiliado para faixas em que ele não está.
Verba de mídia entra no faturamento da agência?
Depende do contrato. Quando a agência recebe o valor para repassar à plataforma de anúncios em nome do cliente, com mandato e prestação de contas, a tendência é que o repasse não seja receita própria — a receita é o honorário. Sem esse desenho contratual, o valor tende a ser tratado como receita da agência. É um ponto que precisa de análise do contrato, caso a caso.
Posso receber as vendas na minha conta pessoa física?
Pode, mas aí a tributação é de pessoa física, na tabela progressiva, e não do Simples Nacional. Ter o CNPJ aberto não muda isso: o que decide é quem recebeu. Além do imposto maior, a mistura dificulta comprovar receita e despesa depois.
Preciso pagar multa para trocar de contador?
Na Hopecont, não. O contrato é sem fidelidade e sem multa contratual, e a transferência da documentação é feita pelo escritório.
Fale com um contador da Hopecont
Preencha os campos e a gente continua a conversa no WhatsApp. Contabilidade mensal com escrituração completa, atendimento em todo o Brasil, sem fidelidade e sem multa de cancelamento.