O consultório odontológico é o que mais paga 15,5% podendo pagar 6% — e por um motivo que quase nunca é dito: o maior custo do dentista não conta na conta que decide a alíquota. Aqui está o que conta, o que não conta e o prazo que fecha em 30 de setembro de 2026.
Resposta rápida
Vale, quando o Fator R fecha em 28% — e nele está o problema. Odontologia está no Anexo III da LC 123/2006 (art. 18, § 5º-B, XX), com alíquota a partir de 6%. Só que material, prótese e aluguel não entram no cálculo do Fator R: só salários, pró-labore e encargos entram. Como o custo do dentista é justamente o que não conta, o consultório cai com facilidade no Anexo V, onde a alíquota começa em 15,5%. Abaixo está a conta, faixa por faixa, e o que dá para mudar ainda este mês.
O problema que é só do dentista: o custo que não conta
Nenhum outro consultório gasta tanto com coisa que não é gente. Resina, implante, broca, material de moldagem, laboratório de prótese, manutenção de equipamento. Num consultório odontológico esse pacote costuma comer de 25% a 35% do faturamento — e nada disso entra no cálculo que decide a sua alíquota do Simples.
É essa a razão estrutural de o consultório odontológico ser, de todos os consultórios de saúde, o que mais cai no Anexo V sem perceber. O dentista olha a margem, vê que ela é apertada, e não desconfia que está pagando 15,5% quando poderia estar pagando 6%.
Onde vai o dinheiro num consultório de R$ 40 mil por mês
| Item | Ordem de grandeza | Conta para o Fator R? |
|---|---|---|
| Material e insumos clínicos | 15% a 20% do faturamento | Não |
| Laboratório de prótese | 10% a 15% do faturamento | Não |
| Aluguel da sala | 8% a 12% do faturamento | Não — o § 26 exclui expressamente |
| Salário da auxiliar (ASB) e recepção | 12% a 18% do faturamento | Sim |
| Pró-labore do dentista | o que você definir | Sim |
Olhando a tabela, fica claro onde está a alavanca: das cinco linhas, só duas contam. E uma delas você controla sozinho, com uma alteração na folha.
Anexo III ou Anexo V: o que decide no seu caso
A folha dos últimos 12 meses dividida pelo faturamento dos mesmos 12 meses. Deu 28% ou mais, o consultório fica no Anexo III, a partir de 6%. Deu menos, cai no Anexo V, a partir de 15,5%. Odontologia e prótese dentária estão no art. 18, § 5º-B, XX, da LC 123/2006 — que manda para o Anexo III, mas aparece na lista do § 5º-M, a dos que caem quando a folha é pequena.
As atividades de prestação de serviços a que se refere o § 5º-I serão tributadas na forma do Anexo III desta Lei Complementar caso a razão entre a folha de salários e a receita bruta da pessoa jurídica seja igual ou superior a 28%.
O que entra na conta da folha: salários da equipe, o pró-labore do dentista, o 13º, o FGTS e a contribuição previdenciária patronal — inclusive a que já vem dentro do seu DAS, como diz o item 1.5 do Manual do PGDAS-D. O que não entra: aluguel, material, laboratório, distribuição de lucros e o INSS de 11% descontado do próprio sócio.
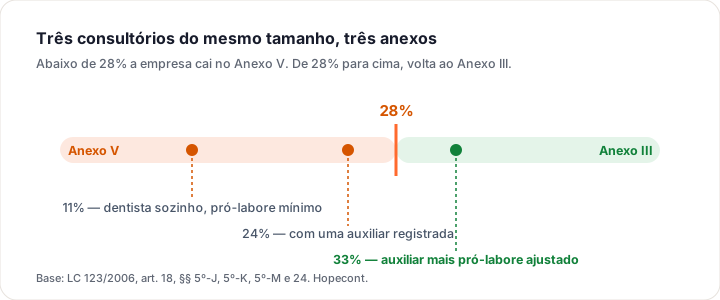
Repare no cenário do meio: um consultório com auxiliar registrada, que parece “ter folha”, ainda assim fica abaixo dos 28%. É o caso mais comum que chega na Hopecont — e o que mais custa caro, porque o dono acha que está tudo certo.
Quanto sai o DAS, em reais
Consultório odontológico no Anexo III: o DAS por faixa
| Faturamento | Receita em 12 meses | Alíquota efetiva | DAS do mês |
|---|---|---|---|
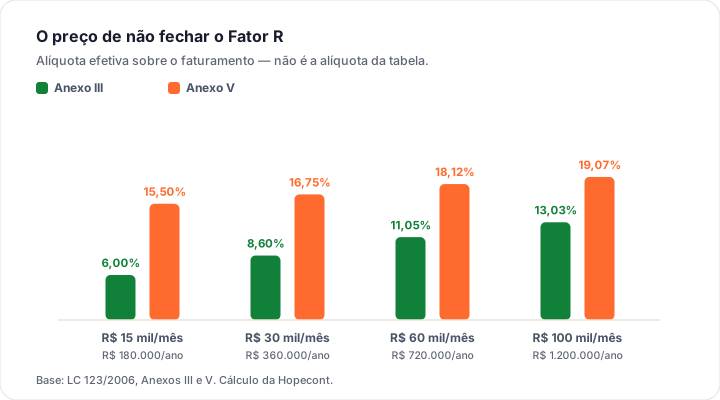
| R$ 15.000 por mês | R$ 180.000 | 6,00% | R$ 900 |
| R$ 30.000 por mês | R$ 360.000 | 8,60% | R$ 2.580 |
| R$ 60.000 por mês | R$ 720.000 | 11,05% | R$ 6.630 |
| R$ 100.000 por mês | R$ 1.200.000 | 13,03% | R$ 13.030 |
A conta do consultório de R$ 30 mil por mês
No Anexo III, com R$ 360 mil em 12 meses, a alíquota efetiva é de 8,60% — R$ 2.580 de DAS. No Anexo V, sobe para 16,75% — R$ 5.025. Diferença: R$ 2.445 por mês, R$ 29.340 por ano. Com esse dinheiro dá para registrar uma auxiliar e ainda sobrar — e é ela que faria o Fator R virar.
Se o seu consultório tem auxiliar registrada e você nunca viu essa divisão feita, vale conferir antes de setembro fechar.
Falar com um contadorA receita que vai para outro anexo
Nem tudo o que o consultório vende é serviço. Clareamento caseiro entregue em kit, placa de bruxismo vendida pronta, escova e creme dental de marca própria: quando há venda de mercadoria, essa receita é tributada pelo Anexo I, o do comércio, que começa em 4% e não depende de Fator R nenhum.
Anexo I da LC 123/2006 — a tabela do comércio, que vale para a venda de produtos
| Faixa | Receita bruta dos últimos 12 meses | Alíquota da tabela | Parcela a deduzir |
|---|---|---|---|
| 1ª faixa | Até R$ 180.000 | 4,00% | — |
| 2ª faixa | De R$ 180.000,01 a R$ 360.000 | 7,30% | R$ 5.940 |
| 3ª faixa | De R$ 360.000,01 a R$ 720.000 | 9,50% | R$ 13.860 |
| 4ª faixa | De R$ 720.000,01 a R$ 1.800.000 | 10,70% | R$ 22.500 |
| 5ª faixa | De R$ 1.800.000,01 a R$ 3.600.000 | 14,30% | R$ 87.300 |
| 6ª faixa | De R$ 3.600.000,01 a R$ 4.800.000 | 19,00% | R$ 378.000 |
Segregar essa receita no PGDAS-D é trabalho de contabilidade, não de dentista — mas é trabalho que dá dinheiro. Num consultório que vende R$ 4 mil por mês em produto, jogar tudo como serviço no Anexo V custa mais de R$ 500 por mês a mais do que deveria.
Quando o Lucro Presumido entra na conversa
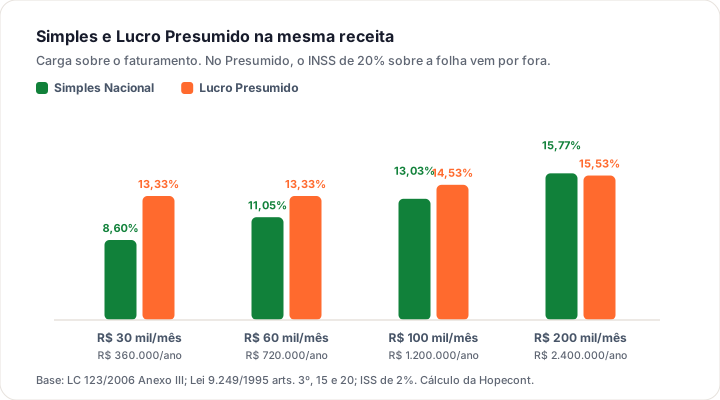
Mais tarde do que na clínica médica, e por outro motivo. No Presumido, o consultório presume 32% de lucro e paga IRPJ, CSLL, PIS, Cofins e ISS em separado — e ainda 20% de INSS patronal sobre a folha, por fora. Como o consultório odontológico costuma ter folha pequena, esse item pesa menos, e o cruzamento acontece quando o faturamento fica alto.
Consultório odontológico: Simples (Anexo III) x Lucro Presumido
| Faturamento | Simples | Lucro Presumido | Diferença no ano |
|---|---|---|---|
| R$ 30.000 por mês | 8,60% | 13,33% | Simples sai R$ 17.028 por ano mais barato |
| R$ 60.000 por mês | 11,05% | 13,33% | Simples sai R$ 16.416 por ano mais barato |
| R$ 100.000 por mês | 13,03% | 14,53% | Simples sai R$ 18.000 por ano mais barato |
| R$ 200.000 por mês | 15,77% | 15,53% | Presumido sai R$ 5.640 por ano mais barato |
Há um caso em que o Presumido ganha cedo: quando o consultório presta serviço que vai além da consulta — cirurgia com centro cirúrgico próprio, sedação, imagem — e consegue a equiparação hospitalar, com presunção de 8% em vez de 32%. As regras dessa equiparação mudaram em 18 de setembro de 2026, pela IN RFB nº 2.343/2026. Consulta e procedimento de rotina continuam fora.
Os cinco erros mais caros do consultório
O que a gente mais vê num consultório odontológico
- Achar que material e prótese ajudam no Fator R. Não ajudam. São o maior custo do consultório e valem zero nessa conta.
- Pagar a auxiliar por fora. Além do risco trabalhista, a folha some da conta do Fator R — e o consultório paga 15,5% achando que está economizando.
- Jogar venda de produto como serviço. Mercadoria é Anexo I, a partir de 4%. Misturar com o serviço no Anexo V custa caro todo mês.
- Pró-labore de um salário mínimo. É o item mais barato para subir o Fator R e o mais ignorado — e no Simples a empresa não paga os 20% patronais por fora, porque já estão no DAS.
- Deixar para olhar em janeiro. Para 2027 o prazo é 30 de setembro de 2026, e a conta do Fator R olha os 12 meses anteriores — quem começa a ajustar a folha em dezembro perde o ano.
Atenção ao prazo: a janela de opção mudou de mês
De nada adianta acertar o Fator R se o consultório ficar de fora do regime. E a porta de entrada mudou de mês — é a informação mais urgente deste artigo.
Quem quiser entrar no Simples Nacional em 2027 tem até 30 de setembro de 2026. Não é mais janeiro. A Lei Complementar 214/2025 mudou o art. 16, § 2º, da LC 123/2006 e a Resolução CGSN nº 190/2026 fixou a nova janela: de 1º a 30 de setembro, com efeitos a partir de 1º de janeiro do ano seguinte. A própria Receita publicou o roteiro dessa transição em setembro de 2026.
O prazo está aberto agora e fecha em 30 de setembro de 2026. Quem perder essa janela só entra no Simples em 2028. E vale um detalhe do roteiro oficial: se a empresa tiver pendência, o recomendado é confirmar o pedido assim mesmo — há 30 dias contados da confirmação para regularizar, mas o prazo de opção em si não se estende.
Os prazos que valem hoje, um a um
| O que você quer fazer | Quando | Efeito |
|---|---|---|
| Entrar no Simples Nacional em 2027 | 1º a 30 de setembro de 2026 | A partir de 1º/1/2027 |
| Abrir empresa já optando pelo Simples | Na hora da abertura | Vale desde a data da inscrição no CNPJ |
| Optar pelo SIMEI (MEI) | Janeiro de 2027, até 29/01/2027 | A partir de 1º/1/2027 |
| Apurar IBS e CBS por fora do DAS | Setembro (para janeiro) ou março (para julho) | Semestre a semestre, irretratável |
| Cancelar a opção feita em setembro | Até 30 de novembro de 2026 (o Portal abre em 02/11) | A opção some — e o cancelamento também é irretratável |
| Sair do Simples depois de já ser optante | Janeiro do ano em que quiser sair | A partir de 1º de janeiro |
Para a empresa que já é optante e quer continuar, não há nada a fazer: a opção não se renova todo ano. O prazo de setembro é para quem está de fora e quer entrar.
Empresa nova mudou de regra em outubro de 2025. A história dos “30 dias depois da inscrição municipal, no máximo 60 dias do CNPJ” acabou. Desde a Resolução CGSN nº 183/2025, a opção pelo Simples é feita junto com a abertura do CNPJ, pela Redesim, e vale desde a data da inscrição. Muito conteúdo que ainda está no ar repete a regra velha.
E existe uma válvula de escape que quase ninguém conhece: a solicitação feita em setembro pode ser cancelada até 30 de novembro de 2026 — art. 1º, § 1º, I, da Resolução CGSN nº 186/2026. O Portal do Simples deve abrir essa opção em 2 de novembro. A lógica é justa: em setembro você decide sem conhecer a alíquota de referência do IBS e da CBS, e novembro é a segunda chance.
Mas o cancelamento também é irretratável. Cancelou, não dá para optar de novo para o mesmo período — só em 2028. E depois que a opção começa a produzir efeitos, em 1º de janeiro, aí sim ela vale o ano inteiro (art. 16 da LC 123/2006). A leitura prática é esta: se a sua situação sugere a opção, opte em setembro e reavalie em novembro. O contrário não funciona — não existe entrar em dezembro.
A exclusão por excesso de faturamento é outra coisa e não espera janela nenhuma. E o calendário completo, com as quatro janelas que correm ao mesmo tempo e quem é afetado em cada uma, está em o prazo de opção pelo Simples Nacional para 2027.
E em 2027, com o IBS e a CBS?
2026 é ano de teste, e o Simples está de fora dele. As alíquotas simbólicas de 0,1% de IBS e 0,9% de CBS que estão valendo neste ano não se aplicam a quem é optante — está escrito no art. 348, III, “c”, da Lei Complementar 214/2025. Na prática: em 2026 o seu DAS não muda por causa da reforma.
Serviço odontológico é serviço de saúde e entra na redução de 60% das alíquotas de IBS e CBS, pelos arts. 128 e 130 da LC 214/2025, com a lista de serviços no Anexo III daquela lei. Para quem está no Simples, o efeito prático chega mais pela via do convênio e da empresa que paga o tratamento e quer crédito. O detalhe do segmento está em a Reforma Tributária para clínicas médicas e odontológicas.
A partir de 2027 aparece uma escolha nova: continuar recolhendo tudo dentro do DAS ou apurar o IBS e a CBS por fora, no regime normal, para poder gerar crédito integral para o cliente que é empresa. A LC 227/2026 criou essa porta e a Resolução CGSN nº 190/2026 marcou a janela — setembro, semestre a semestre. Ainda não existe em 2026, mas é a decisão que vai valer dinheiro para quem vende para outras empresas. O raciocínio está em Simples puro ou Simples híbrido.
Vale a pena, então?
Vale — desde que você não deixe o Fator R no automático. No Anexo III, o Simples é imbatível para consultório odontológico: uma guia só, INSS patronal incluído, alíquota de 6% a 13% na faixa em que a maior parte dos consultórios vive.
Deixa de valer quando a folha é pequena e ninguém faz a conta. Aí o consultório vai para o Anexo V e paga o dobro sem precisar — e nesse cenário até o Lucro Presumido pode ficar melhor, o que é um jeito torto de resolver um problema que tinha solução simples.
A primeira coisa a fazer não é trocar de regime: é medir o seu Fator R. Se quiser, a gente mede com os seus números. A Hopecont atende consultórios em todo o Brasil, sem fidelidade e sem multa de cancelamento — comece por contabilidade para clínica odontológica.
Perguntas frequentes
Consultório odontológico paga Anexo III ou Anexo V?
Depende do Fator R. Odontologia e prótese dentária estão no art. 18, § 5º-B, XX, da LC 123/2006, que manda para o Anexo III. Mas esse inciso está na lista do § 5º-M: se a folha dos últimos 12 meses ficar abaixo de 28% do faturamento do mesmo período, o consultório cai no Anexo V. Na prática, consultório sem funcionário registrado e com pró-labore baixo quase sempre está no Anexo V.
O que eu pago de laboratório de prótese entra no Fator R?
Não entra. O Fator R considera só remuneração de pessoa física pelo trabalho — salários, pró-labore, 13º — mais o FGTS e a contribuição patronal. Pagamento a laboratório é compra de serviço de outra empresa e fica de fora. A exceção é o pagamento a MEI contratado para certas atividades, listadas na Solução de Consulta Cosit nº 81/2025, que não incluem prótese.
Vale a pena registrar a auxiliar só para o Fator R fechar?
Na maior parte dos casos, sim — e a conta é direta. Num consultório de R$ 30 mil por mês, sair do Anexo V para o Anexo III economiza cerca de R$ 2.445 por mês de DAS. O custo cheio de uma ASB registrada, com encargos e provisões, costuma ficar abaixo disso. Além da economia, você resolve o risco trabalhista. Mas é conta, não regra: faça com os seus números antes de decidir.
Dentista pode ser MEI?
Não. Odontologia é profissão regulamentada e não está na lista de ocupações permitidas ao MEI. O caminho é a empresa comum — em geral sociedade unipessoal —, optando pelo Simples Nacional ou pelo Lucro Presumido. O tema está em dentista pode ser MEI.
Como separo a venda de produtos da prestação de serviço no Simples?
A segregação é feita na hora de informar as receitas no PGDAS-D: a receita de venda de mercadoria vai para o Anexo I, a de prestação de serviço vai para o Anexo III ou V. Isso exige emissão correta — nota de venda para produto, nota de serviço para o atendimento — e controle separado no caixa. Feito certo, reduz imposto de forma legal; feito errado, vira risco em fiscalização.
Consultório odontológico consegue equiparação hospitalar?
Só em situação específica. A presunção reduzida de 8% no IRPJ e 12% na CSLL, do art. 15 da Lei 9.249/1995, alcança serviço hospitalar e de auxílio diagnóstico — cirurgia com estrutura própria, sedação, imagem —, exige sociedade empresária e alvará sanitário conforme a RDC nº 50/2002 da Anvisa, e exclui expressamente a consulta simples. A IN RFB nº 2.343/2026 reescreveu essas regras em 18 de setembro de 2026.
Qual é o prazo para entrar no Simples Nacional em 2027?
De 1º a 30 de setembro de 2026. A janela deixou de ser janeiro: a LC 214/2025 deu nova redação ao art. 16, § 2º, da LC 123/2006 e a Resolução CGSN nº 190/2026 fixou setembro, com efeitos a partir de 1º de janeiro do ano seguinte. Quem perder 30 de setembro de 2026 só entra em 2028. A opção pelo SIMEI, do MEI, continua em janeiro.
Mudar o pró-labore agora resolve o Fator R deste mês?
Não resolve na hora, e é isso que pega. O Fator R olha os 12 meses anteriores ao período de apuração, pelo regime de caixa (Solução de Consulta Cosit nº 17/2021). Aumentar o pró-labore hoje faz a razão subir aos poucos, mês a mês, à medida que os meses antigos saem da janela. Por isso o ajuste se planeja com antecedência, e não na véspera.
Fale com um contador da Hopecont
Preencha os campos e a gente continua a conversa no WhatsApp. Contabilidade mensal com escrituração completa, atendimento em todo o Brasil, sem fidelidade e sem multa de cancelamento.