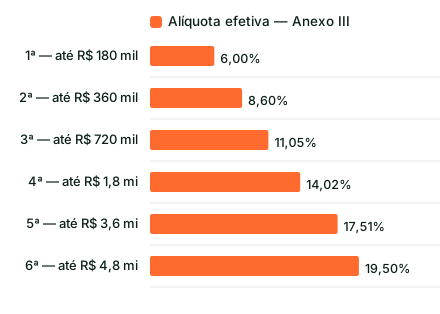
Vou começar desfazendo a pergunta: salão de beleza não escolhe entre Anexo III e Anexo V. Ele é Anexo III direto, sem Fator R e sem o corte de 28%%. O que decide quanto o salão paga não é o anexo — é em qual das seis faixas ele está, e a Lei do Salão-Parceiro mexe justamente nisso. As seis faixas estão logo abaixo.
Quem digita "Anexo III ou Anexo V para salão de beleza" quase sempre viu o assunto numa página de médico, de dentista ou de academia — onde a escolha existe de verdade. No salão ela não existe, e insistir nela faz o dono montar folha que não precisava.
A tabela abaixo é o que esta página tem e as outras não têm: as seis faixas do Simples com a alíquota nominal, a parcela a deduzir, a alíquota efetiva no topo de cada faixa e o DAS do mês num exemplo. Todos os números saem do Anexo III da Lei Complementar nº 123/2006.
Resposta rápida
Salão de beleza e barbearia são Anexo III direto. A base é o art. 18, § 5º-F, da LC nº 123/2006, combinado com o art. 17, § 2º: os serviços que a lei não vedou nem colocou em outro anexo vão para o Anexo III. Como o serviço de beleza não está nominado no § 5º-B nem no § 5º-D, o § 5º-M — que é o dispositivo que manda para o Anexo V — nunca alcança o salão. Na primeira faixa a alíquota efetiva é de 6,00%. O que muda a conta de verdade é a faixa, e a Lei do Salão-Parceiro derruba o RBT12.
A tabela completa: as 6 faixas do Anexo III
A alíquota do Simples não é fixa. Ela depende do RBT12 — a receita bruta dos doze meses anteriores — e sobe por faixas. Em cada faixa há uma alíquota nominal e uma parcela a deduzir; o que o salão paga de fato é a alíquota efetiva, que sai de (RBT12 × alíquota − parcela a deduzir) ÷ RBT12.
É por isso que a alíquota nominal assusta e a efetiva não: na quarta faixa o nominal é de 16,00%, e a efetiva no topo dela é de 14,02%.
| A faixa de RBT12 | Alíquota nominal | Parcela a deduzir | Alíquota efetiva no topo | DAS no mês, no exemplo |
|---|---|---|---|---|
| até R$ 180.000 | 6,00% | R$ 0 | 6,00% | R$ 900,00 |
| de R$ 180.000 a R$ 360.000 | 11,20% | R$ 9.360 | 8,60% | R$ 2.580,00 |
| de R$ 360.000 a R$ 720.000 | 13,50% | R$ 17.640 | 11,05% | R$ 6.630,00 |
| de R$ 720.000 a R$ 1.800.000 | 16,00% | R$ 35.640 | 14,02% | R$ 21.030,00 |
| de R$ 1.800.000 a R$ 3.600.000 | 21,00% | R$ 125.640 | 17,51% | R$ 52.530,00 |
| de R$ 3.600.000 a R$ 4.800.000 | 33,00% | R$ 648.000 | 19,50% | R$ 78.000,00 |
As alíquotas nominais e as parcelas a deduzir são as do Anexo III da Lei Complementar nº 123/2006, na redação da Lei Complementar nº 155/2016. A efetiva de cada faixa foi calculada no topo dela — (RBT12 × alíquota − parcela a deduzir) ÷ RBT12. Conferido no texto do Planalto em 20 de setembro de 2026. — atenção à 6ª faixa: nela o DAS não inclui ICMS nem ISS. Acima do sublimite de R$ 3.600.000,00 esses dois impostos saem do Simples e passam a ser recolhidos direto ao Estado e ao Município (LC 123/2006, art. 19, § 4º, e art. 20, §§ 1º e 3º), e a tabela de repartição dos Anexos I e III confirma: a 6ª faixa não tem linha de ICMS nem de ISS. Por isso a efetiva dela aparece mais baixa do que se esperaria — ela não é a conta inteira.
Repare no desenho da tabela: entre a primeira e a segunda faixa a efetiva quase dobra, de 6,00% para 8,60%. É o maior salto de todos, e ele acontece exatamente onde mora a maioria dos salões — na virada dos R$ 180.000 de RBT12.
Guardar esse número é mais útil do que decorar anexo: R$ 180.000 de receita em doze meses é a linha que separa 6,00% de 8,60%. Sobre um faturamento de R$ 30.000 por mês, isso é uma diferença de R$ 780,00 todo mês.
Por que o Fator R não existe para o salão
O Fator R não é uma regra geral do Simples Nacional. Ele alcança uma lista fechada de atividades, e essa lista está no art. 18, § 5º-M, da LC nº 123/2006: as atividades dos incisos XVI, XVIII, XIX, XX e XXI do § 5º-B — fisioterapia, arquitetura e urbanismo, medicina e enfermagem, odontologia e prótese, psicologia e afins — e as do § 5º-D, que inclui academias e software.
Serviço de beleza não está em nenhuma das duas listas. Ele entra pela porta do § 5º-F, que manda o residual de serviços para o Anexo III "salvo se, para alguma dessas atividades, houver previsão expressa de tributação na forma dos Anexos IV ou V". Não há previsão expressa. Logo, Anexo III, e ponto.
A Resolução CGSN nº 140/2018 diz a mesma coisa no art. 25, § 1º, III, alínea "m": vão para o Anexo III os "outros serviços que, cumulativamente, não tenham por finalidade a prestação de serviços decorrentes do exercício de atividade intelectual" e não estejam listados nos outros anexos. Cortar cabelo, fazer a unha, aparar a barba e depilar são serviços manuais — não são atividade intelectual.
| O dispositivo | O que ele faz | Alcança o salão? |
|---|---|---|
| LC 123/2006, art. 18, § 5º-B | lista nominal de atividades do Anexo III | Não — beleza não está lá |
| LC 123/2006, art. 18, § 5º-D | lista de atividades com Fator R (academias, software e outras) | Não |
| LC 123/2006, art. 18, § 5º-F | manda o residual de serviços para o Anexo III | Sim — é por aqui que o salão entra |
| LC 123/2006, art. 18, § 5º-M | manda para o Anexo V quem tem Fator R abaixo de 28% | Não — só alcança o § 5º-B (parte) e o § 5º-D |
| Res. CGSN nº 140/2018, art. 25, § 1º, III, "m" | reproduz o residual não intelectual no Anexo III | Sim |
Textos conferidos no Planalto e no Portal do Simples Nacional em 20 de setembro de 2026.
A consequência prática é boa: o salão não precisa montar folha para conseguir alíquota melhor. Ele já está na melhor tabela de serviços que existe no Simples. Contratar com carteira assinada continua valendo por outros motivos — segurança trabalhista, retenção de equipe, FGTS —, mas não por causa do anexo.
O que de fato muda a conta: a Lei do Salão-Parceiro
Se o anexo está resolvido, o que sobra é a faixa — e aqui existe um dispositivo que quase nenhum salão usa direito. A Lei nº 13.352/2016 acrescentou o art. 1º-A à Lei nº 12.592/2012 e criou a figura do salão-parceiro e do profissional-parceiro.
O § 5º desse artigo é a parte que interessa, e ele é literal: "a cota-parte destinada ao profissional-parceiro não será considerada para o cômputo da receita bruta do salão-parceiro ainda que adotado sistema de emissão de nota fiscal unificada ao consumidor".
Ou seja: o dinheiro que passa pelo caixa mas pertence ao profissional não é receita do salão. E como a alíquota do Simples depende da receita dos doze meses, isso derruba o RBT12 e pode derrubar a faixa inteira. Veja o que acontece com um salão que gira R$ 50.000 por mês no balcão, repassando 60% aos profissionais:
| O mesmo salão | Receita do salão no mês | RBT12 | Faixa | Alíquota efetiva | DAS no mês |
|---|---|---|---|---|---|
| Sem contrato de parceria | R$ 50.000 | R$ 600.000 | 3ª | 10,56% | R$ 5.280,00 |
| Com contrato de parceria | R$ 20.000 | R$ 240.000 | 2ª | 7,30% | R$ 1.460,00 |
Exemplo calculado sobre o Anexo III da LC 123/2006, com R$ 50.000 de giro mensal no balcão e cota-parte de 60% para o profissional-parceiro. A exclusão da cota-parte da receita bruta do salão está no art. 1º-A, § 5º, da Lei nº 12.592/2012, incluído pela Lei nº 13.352/2016, conferido no Planalto em 20 de setembro de 2026. Os números da parceria variam com o percentual do contrato e com o giro real do salão.
No exemplo, o mesmo salão, com o mesmo movimento, sai de R$ 5.280,00 para R$ 1.460,00 de DAS no mês — porque mudou de faixa. Atenção ao que essa comparação é e ao que ela não é: ela mostra o imposto do salão. A cota-parte do profissional é tributada na empresa dele, e o próprio salão é quem retém e recolhe (§ 3º do art. 1º-A). Não é imposto que some — é imposto que sai do CNPJ do salão e passa a ser calculado na faixa de cada profissional, que é bem mais baixa. Some as duas pontas antes de decidir.
E vale só se a parceria for real e estiver formalizada como a lei manda — e a lei manda bastante coisa.
O art. 1º-A exige contrato escrito, homologado pelo sindicato da categoria (§ 8º); obriga o salão a centralizar os pagamentos (§ 2º) e a reter e recolher os tributos devidos pelo profissional sobre a cota-parte dele (§ 3º e § 10, II); e o § 11 diz que não pode haver relação de emprego nem de sociedade enquanto durar a parceria. Parceria de papel, com o profissional cumprindo horário e recebendo ordem, é vínculo — e aí a conta vira ao contrário, com passivo trabalhista em cima.
Quer saber se a parceria vale para o seu salão e como formalizar sem risco trabalhista?
Falar com um contadorO salão também vende produto — e isso é outro anexo
Shampoo, máscara, pomada de barba, escova: tudo o que sai da prateleira é venda de mercadoria, e mercadoria é Anexo I, não Anexo III. O art. 18, § 4º, I, da LC nº 123/2006 manda considerar essa receita destacadamente.
A diferença não é pequena, e ela corre a favor do salão em todas as faixas:
| A faixa de RBT12 | Serviço (Anexo III) | Produto (Anexo I) | Diferença |
|---|---|---|---|
| até R$ 180.000 | 6,00% | 4,00% | 2,00 pontos a menos no produto |
| de R$ 180.000 a R$ 360.000 | 8,60% | 5,65% | 2,95 pontos a menos no produto |
| de R$ 360.000 a R$ 720.000 | 11,05% | 7,58% | 3,48 pontos a menos no produto |
| de R$ 720.000 a R$ 1.800.000 | 14,02% | 9,45% | 4,57 pontos a menos no produto |
| de R$ 1.800.000 a R$ 3.600.000 | 17,51% | 11,87% | 5,64 pontos a menos no produto |
| de R$ 3.600.000 a R$ 4.800.000 | 19,50% | 11,12% | 8,38 pontos a menos no produto |
Anexos I e III da LC 123/2006, efetiva calculada no topo de cada faixa. A obrigação de segregar a receita de revenda de mercadoria está no art. 18, § 4º, I. Conferido em 20 de setembro de 2026.
Num salão que vende R$ 4.000 de produto por mês, separar corretamente vale R$ 80,00 por mês na primeira faixa — R$ 960,00 por ano. Não é planejamento agressivo: é emitir a nota certa.
Para separar, o salão precisa ter o CNAE de comércio varejista além do CNAE de serviço, e o sistema de emissão precisa distinguir os dois tipos de nota.
Parceiro, CLT ou comissão: o que cada formato faz com a conta
Os três formatos convivem no mercado e os três são legais. O que muda entre eles é o que entra na receita do salão, o que ele recolhe e o risco que assume.
A escolha errada não aparece no DAS — aparece anos depois, numa reclamação trabalhista.
| O formato | Entra na receita do salão? | O que o salão recolhe | O risco principal |
|---|---|---|---|
| Profissional-parceiro, com contrato da Lei nº 13.352/2016 | Só a cota-parte do salão | o DAS sobre a cota-parte dele, mais a retenção dos tributos do parceiro | contrato sem homologação ou parceria só no papel — vira vínculo |
| Empregado com carteira assinada | Sim, a receita inteira | DAS sobre tudo, mais folha, INSS patronal e FGTS | custo maior e previsível — risco baixo |
| Profissional como pessoa jurídica prestando ao salão | Sim, a receita inteira | DAS sobre tudo; a nota do PJ é despesa | pejotização, se houver subordinação e horário |
| Aluguel de cadeira, sem parceria formal | depende do que a nota descreve | varia conforme a operação real | o formato mais frágil dos quatro, dos dois lados |
A figura do profissional-parceiro está no art. 1º-A da Lei nº 12.592/2012, incluído pela Lei nº 13.352/2016; a exclusão da cota-parte da receita bruta, no § 5º; a inexistência de vínculo enquanto durar a parceria, no § 11. Conferido em 20 de setembro de 2026.
O § 7º do mesmo artigo é explícito ao dizer que os profissionais-parceiros "poderão ser qualificados, perante as autoridades fazendárias, como pequenos empresários, microempresários ou microempreendedores individuais" — ou seja, o parceiro pode ser MEI, desde que a ocupação dele esteja na lista do MEI e que a parceria seja verdadeira.
O que não muda o anexo — e todo mundo acha que muda
Muita coisa que parece decisiva não mexe no anexo do salão. Vale conhecer a lista para não gastar dinheiro tentando resolver o problema errado.
Não mexe no anexo
- Montar folha de pagamento. Não existe Fator R para o salão — a folha não derruba alíquota nenhuma.
- Trocar o CNAE de cabeleireiro por outro parecido. Todos os serviços de beleza caem no mesmo residual do § 5º-F.
- Ter ou não ter alvará e licença sanitária. São obrigações de funcionamento.
- Atender com hora marcada ou por ordem de chegada. Não tem efeito tributário.
- O nome fantasia. "Salão", "barbearia", "studio" ou "espaço" dão no mesmo.
Os cinco erros que mais custam caro no salão
O que mais aparece na conferência
- Passar o giro inteiro do caixa como receita própria. Com parceria formalizada, a cota-parte do profissional não é receita do salão — e é isso que empurra o RBT12 para a faixa de cima.
- Assinar contrato de parceria sem homologação do sindicato. O § 8º exige, e a falta dele é o primeiro argumento de quem pede vínculo.
- Vender produto com nota de serviço. Paga 6,00% onde pagaria 4,00%.
- Montar folha achando que reduz alíquota. Reduz nada: o salão já está no Anexo III.
- Controlar horário e escala do parceiro. Subordinação e parceria não convivem — o § 11 é claro, e a Justiça do Trabalho olha a realidade, não o papel.
Os cinco são de organização, não de mercado. E os dois primeiros costumam ser, sozinhos, a maior diferença no DAS do ano.
O que conferir todo mês
A rotina do salão que paga o imposto certo
- Somar o RBT12 e ver em qual das seis faixas o salão está — e a que distância da próxima.
- Conferir se a cota-parte dos parceiros ficou fora da receita bruta do salão.
- Conferir se a retenção e o recolhimento dos tributos de cada parceiro foram feitos.
- Separar a receita de produto da receita de serviço na emissão.
- Manter cada contrato de parceria escrito, assinado, homologado e com o percentual expresso.
- Se houver empregado, conferir folha, FGTS e eSocial do mês.
- Em dezembro, olhar o RBT12 projetado: é lá que se decide a faixa do ano seguinte.
O resumo
Salão de beleza e barbearia são Anexo III direto, pelo art. 18, § 5º-F, da LC nº 123/2006. Não existe Fator R, não existe corte de 28%% e não existe risco de cair no Anexo V. Quem disser o contrário está aplicando a regra de outro segmento.
O que decide quanto o salão paga é a faixa: 6,00% na primeira, 8,60% na segunda, 11,05% na terceira. E os dois instrumentos que realmente mexem nisso são a Lei do Salão-Parceiro, que tira a cota-parte do profissional da receita bruta, e a separação entre produto e serviço.
A Hopecont atende salões de beleza e barbearias em todo o Brasil, com contabilidade especializada, sem fidelidade e sem multa contratual — nota 5,0 no Google, com 242 avaliações.
O funcionamento completo da parceria está em Lei do Salão-Parceiro; as alíquotas de todos os anexos, em Simples Nacional: tabelas e alíquotas; e se o salão também faz procedimento de estética, a divisão das receitas está em Anexo III ou Anexo V para clínica de estética.
Quer essa conta feita com o giro e os contratos reais do seu salão?
Falar com um contadorPerguntas frequentes
Salão de beleza paga Anexo III ou Anexo V?
Anexo III, direto. O serviço de beleza entra pelo art. 18, § 5º-F, da LC nº 123/2006, que manda o residual de serviços para o Anexo III, e não está nas listas do § 5º-B nem do § 5º-D — que são as únicas alcançadas pelo § 5º-M, o dispositivo do Anexo V. Na primeira faixa a alíquota efetiva é de 6,00%.
Salão de beleza precisa fechar 28% de folha?
Não. O Fator R alcança apenas as atividades listadas no art. 18, § 5º-M, da LC nº 123/2006, e serviço de beleza não está entre elas. Montar folha para "melhorar o anexo" é gasto sem retorno tributário — o salão já está no Anexo III.
Como funciona a Lei do Salão-Parceiro?
A Lei nº 13.352/2016 acrescentou o art. 1º-A à Lei nº 12.592/2012. O salão centraliza os recebimentos, retém sua cota-parte e recolhe os tributos do profissional sobre a parte dele. O § 5º determina que a cota-parte do profissional-parceiro não entra na receita bruta do salão, mesmo com nota unificada ao consumidor. O contrato precisa ser escrito e homologado pelo sindicato da categoria (§ 8º).
O profissional-parceiro pode ser MEI?
Pode, desde que a ocupação esteja na lista do MEI e a parceria seja real. O § 7º do art. 1º-A da Lei nº 12.592/2012 prevê expressamente que os profissionais-parceiros podem ser qualificados como pequenos empresários, microempresários ou microempreendedores individuais.
Vender shampoo e pomada muda o imposto do salão?
Muda, desde que separado. Venda de mercadoria é Anexo I, com efetiva de 4,00% na primeira faixa, contra 6,00% do serviço no Anexo III. A separação é obrigatória pelo art. 18, § 4º, I, e exige o CNAE de comércio no cadastro.
Preciso pagar multa para trocar de contador?
Na Hopecont, não. O contrato é sem fidelidade e sem multa contratual, e a transferência da documentação é feita pelo escritório.
Fale com um contador da Hopecont
Preencha os campos e a gente continua a conversa no WhatsApp. Contabilidade mensal com escrituração completa, atendimento em todo o Brasil, sem fidelidade e sem multa de cancelamento.