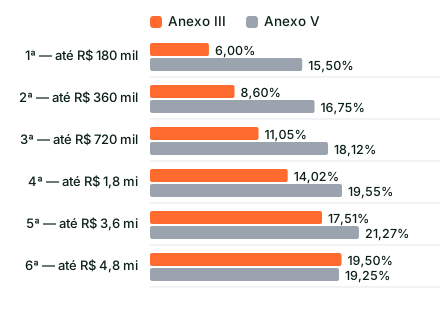
Antes da tabela, uma correção que muda a conta inteira: clínica de estética não cai no Anexo V por padrão. Serviço de beleza é Anexo III direto, sem Fator R e sem os 28%%. O Anexo V só entra quando a receita é de procedimento de saúde executado por profissional de profissão regulamentada. Quase toda clínica tem as duas coisas — e é por isso que esta página traz as seis faixas dos dois anexos, lado a lado.
A pergunta "Anexo III ou Anexo V?" chega aqui copiada das páginas de médico e de dentista, onde ela faz sentido. Na estética a pergunta certa é outra: o que a clínica está vendendo em cada nota. Limpeza de pele, drenagem, design de sobrancelha e depilação têm um caminho na lei; aplicação de injetável feita por biomédico, enfermeiro ou médico tem outro; e a venda do cosmético no balcão tem um terceiro.
A tabela abaixo é o que esta página tem e as outras não têm: as seis faixas do Simples com a alíquota efetiva do Anexo III e a do Anexo V em cada uma, a distância entre elas e quanto isso dá em reais no mês. Todos os números saem da Lei Complementar nº 123/2006.
Resposta rápida
O serviço de beleza é Anexo III direto — art. 18, § 5º-F, da LC nº 123/2006 c/c art. 17, § 2º. Não há Fator R, não há corte de 28%, e na primeira faixa a alíquota efetiva é de 6,00%. A receita de procedimento que configure atividade intelectual de profissão regulamentada cai no residual do § 5º-I, XII, e aí sim depende do Fator R (§ 5º-J): Anexo III com folha em 28% ou mais, Anexo V abaixo disso — 15,50% na primeira faixa. A clínica que tem as duas receitas segrega, pelo art. 18, § 4º.
A tabela completa: as 6 faixas, Anexo III e Anexo V lado a lado
A alíquota do Simples não é fixa. Ela depende do RBT12 — a receita bruta dos doze meses anteriores — e sobe por faixas. Em cada faixa há uma alíquota nominal e uma parcela a deduzir; o que a clínica paga de fato é a alíquota efetiva, que sai de (RBT12 × alíquota − parcela a deduzir) ÷ RBT12.
Cada linha foi calculada no topo da faixa, que é o pior caso dela, e a coluna em reais usa um faturamento mensal de referência compatível com aquele patamar.
| A faixa de RBT12 | Anexo III | Anexo V | Diferença | Em reais, no mês |
|---|---|---|---|---|
| até R$ 180.000 | 6,00% | 15,50% | 9,50 pontos | R$ 1.425,00 |
| de R$ 180.000 a R$ 360.000 | 8,60% | 16,75% | 8,15 pontos | R$ 2.445,00 |
| de R$ 360.000 a R$ 720.000 | 11,05% | 18,12% | 7,07 pontos | R$ 4.245,00 |
| de R$ 720.000 a R$ 1.800.000 | 14,02% | 19,55% | 5,53 pontos | R$ 8.295,00 |
| de R$ 1.800.000 a R$ 3.600.000 | 17,51% | 21,27% | 3,76 pontos | R$ 11.295,00 |
| de R$ 3.600.000 a R$ 4.800.000 | 19,50% | 19,25% | -0,25 pontos | R$ -1.000,00 |
As alíquotas nominais e as parcelas a deduzir são as dos Anexos III e V da Lei Complementar nº 123/2006, na redação da Lei Complementar nº 155/2016. A efetiva de cada faixa foi calculada no topo dela — (RBT12 × alíquota − parcela a deduzir) ÷ RBT12 — e a coluna em reais usa o faturamento mensal de referência daquela faixa. Conferido no texto do Planalto em 20 de setembro de 2026. — atenção à 6ª faixa: nela o DAS não inclui ICMS nem ISS. Acima do sublimite de R$ 3.600.000,00 esses dois impostos saem do Simples e passam a ser recolhidos direto ao Estado e ao Município (LC 123/2006, art. 19, § 4º, e art. 20, §§ 1º e 3º), e a tabela de repartição dos Anexos I e III confirma: a 6ª faixa não tem linha de ICMS nem de ISS. Por isso a efetiva dela aparece mais baixa do que se esperaria — ela não é a conta inteira.
Duas leituras saltam quando se olha a tabela inteira em vez da primeira linha.
A primeira: a diferença entre os anexos encolhe conforme a clínica cresce. São 9,50 pontos na faixa inicial e 3,76 pontos na quinta. Na terceira faixa, que é onde costuma estar a clínica com três ou quatro salas, a diferença ainda vale R$ 4.245,00 por mês.
A segunda está na última linha: na sexta faixa a coluna do Anexo V fica abaixo da do Anexo III. A conta inverte, e mostro exatamente onde logo adiante.
Por que estética não cai no Anexo V por padrão
Medicina, odontologia, fisioterapia, psicologia e nutrição estão nominalmente na lei: o art. 18, § 5º-B, da LC nº 123/2006 lista cada uma delas, e o § 5º-M, I, manda essas mesmas atividades para o Anexo V quando o Fator R não fecha. Estética não está nessa lista.
O que existe para ela é o § 5º-F: as atividades de serviço referidas no art. 17, § 2º — ou seja, os serviços que a lei não vedou nem colocou em outro anexo — "serão tributadas na forma do Anexo III desta Lei Complementar, salvo se, para alguma dessas atividades, houver previsão expressa de tributação na forma dos Anexos IV ou V". Serviço de beleza não tem previsão expressa em lugar nenhum. Logo: Anexo III, direto, sem Fator R.
O Anexo V aparece por outra porta, e ela é estreita: o § 5º-I, XII, alcança "outras atividades do setor de serviços que tenham por finalidade a prestação de serviços decorrentes do exercício de atividade intelectual, de natureza técnica, científica, desportiva, artística ou cultural, que constitua profissão regulamentada ou não". Essa receita é Anexo V — e volta para o Anexo III se o Fator R fechar 28%, pelo § 5º-J.
| A receita da clínica | Onde a lei encaixa | Qual anexo |
|---|---|---|
| Limpeza de pele, drenagem, massagem, depilação, sobrancelha, maquiagem | art. 18, § 5º-F, c/c art. 17, § 2º | Anexo III direto, sem Fator R |
| Procedimento que configure atividade intelectual de profissão regulamentada | art. 18, § 5º-I, XII, com o Fator R do § 5º-J | Anexo III ou V, conforme a folha |
| Consulta médica dentro da clínica | art. 18, § 5º-B, XIX, e § 5º-M, I | Anexo III ou V, conforme a folha |
| Venda de cosmético, dermocosmético ou pacote de produto | art. 18, § 4º, I | Anexo I (comércio) |
Textos conferidos no Planalto em 20 de setembro de 2026. A Resolução CGSN nº 140/2018 reproduz a mesma divisão no art. 25, § 1º, III, "m" (o residual não intelectual, Anexo III) e V (o residual intelectual, Anexo V com Fator R).
Na prática isso significa que o enquadramento não é da empresa: é da receita. A mesma clínica pode ter nota de serviço de beleza no Anexo III, nota de procedimento de saúde no Anexo III ou V conforme o Fator R, e nota de venda de produto no Anexo I — tudo no mesmo DAS, tudo no mesmo mês. A segregação está no art. 18, § 4º, e é obrigação do contribuinte.
Onde a conta inverte: RBT12 de R$ 4.320.000
Quem tem a parte de saúde dentro da clínica precisa conhecer o trecho a seguir, porque ele contraria o que se aprende sobre o assunto: acima de R$ 4.320.000 de RBT12, o Anexo V fica mais barato que o Anexo III.
Não é opinião nem arredondamento — sai das duas tabelas da lei. Na sexta faixa o Anexo III tem alíquota nominal de 33,00% e parcela a deduzir de R$ 648.000; o Anexo V tem 30,50% e R$ 540.000. As efetivas se igualam quando 0,025 × RBT12 = R$ 108.000, ou seja, em RBT12 de R$ 4.320.000. Nesse ponto exato as duas dão 18,00%.
| RBT12 | Anexo III | Anexo V | Quem paga menos |
|---|---|---|---|
| R$ 3.600.000 | 17,51% | 21,27% | Anexo III |
| R$ 4.320.000 | 18,00% | 18,00% | empate |
| R$ 4.500.000 | 18,60% | 18,50% | Anexo V |
| R$ 4.800.000 | 19,50% | 19,25% | Anexo V |
Calculado sobre a sexta faixa dos Anexos III (33,00%, deduzir R$ 648.000) e V (30,50%, deduzir R$ 540.000) da LC 123/2006. O ponto de igualdade sai de (0,33 − 0,305) × RBT12 = R$ 648.000 − R$ 540.000.
Vale o mesmo aviso da tabela grande: na sexta faixa o DAS já não inclui o ISS, que passa a ser recolhido direto ao município (art. 19, § 4º, e art. 20, §§ 1º e 3º). A inversão é real, mas uma clínica nessa faixa fatura acima de R$ 360.000 por mês e está a um passo do teto do Simples — nesse ponto a conversa deixou de ser sobre anexo e virou sobre regime.
Para a esmagadora maioria das clínicas de estética, que estão nas duas primeiras faixas, nada disso muda a rotina: o serviço de beleza continua no Anexo III e continua sendo a parte mais barata do negócio.
Quer saber quanto da sua receita é Anexo III, quanto é Anexo V e quanto é Anexo I?
Falar com um contadorQuanto de folha fecha os 28% — e para quem isso vale
Se a clínica tem só receita de beleza, esta seção não é problema seu: não há Fator R a fechar. Ela interessa a quem tem a parte de saúde dentro do mesmo CNPJ — biomédico esteta, enfermeiro, médico — porque essa parte é que pode cair no Anexo V.
A tabela responde a pergunta prática: quanto de folha a clínica precisa ter em cada faixa para chegar aos 28%. Compare a coluna do INSS, que é o custo de formalizar esse pró-labore, com a última coluna, que é a diferença de DAS entre os dois anexos.
| A faixa de RBT12 | Folha de 12 meses que fecha os 28% | Por mês | INSS de 11% sobre ela, no mês | O que o Fator R economiza no mês |
|---|---|---|---|---|
| até R$ 180.000 | R$ 50.400 | R$ 4.200,00 | R$ 462,00 | R$ 1.425,00 |
| de R$ 180.000 a R$ 360.000 | R$ 100.800 | R$ 8.400,00 | R$ 924,00 | R$ 2.445,00 |
| de R$ 360.000 a R$ 720.000 | R$ 201.600 | R$ 16.800,00 | R$ 1.848,00 | R$ 4.245,00 |
| de R$ 720.000 a R$ 1.800.000 | R$ 504.000 | R$ 42.000,00 | R$ 4.620,00 | R$ 8.295,00 |
| de R$ 1.800.000 a R$ 3.600.000 | R$ 1.008.000 | R$ 84.000,00 | R$ 9.240,00 | R$ 11.295,00 |
| de R$ 3.600.000 a R$ 4.800.000 | R$ 1.344.000 | R$ 112.000,00 | R$ 12.320,00 | R$ -1.000,00 |
A regra dos 28% está no art. 18, § 5º-J, da LC 123/2006, com base nos doze meses anteriores (§ 5º-K); o que é folha para esse cálculo está no art. 18, § 24 — remunerações a pessoas físicas pelo trabalho, mais a contribuição patronal previdenciária e o FGTS. O INSS de 11% do sócio é o do art. 21 da Lei nº 8.212/1991, recolhido dentro do DAS. Conferido em 20 de setembro de 2026.
Na primeira faixa a conta é muito favorável: R$ 462,00 por mês de INSS contra R$ 1.425,00 de diferença de DAS — uma folga de R$ 963,00 por mês, ou R$ 11.556,00 por ano. E o pró-labore não é despesa perdida: é a sua retirada, e ainda conta como salário de contribuição para a aposentadoria.
A calculadora de Fator R faz essa conta na tela com os seus números, e a regra inteira está em Fator R: você paga Anexo III ou Anexo V?.
Quem executa e o que se vende decidem — não o CNAE da empresa
O erro que mais aparece na estética é tratar o CNAE como sentença. Ele não é. O CNAE 9602-5/02 descreve "atividades de estética e outros serviços de cuidados com a beleza", e uma clínica que tenha só esse CNAE mas venda procedimento de saúde está com a atividade errada declarada — o que é um problema de cadastro, não de anexo.
O que a lei olha é a natureza da receita. Um mesmo procedimento pode mudar de caixa conforme quem executa e conforme o que a nota descreve.
| O que a clínica faz | Como a receita costuma se classificar |
|---|---|
| Limpeza de pele, peeling superficial, drenagem, massagem | serviço de beleza — Anexo III direto |
| Depilação, design de sobrancelha, micropigmentação, maquiagem | serviço de beleza — Anexo III direto |
| Procedimento injetável aplicado por profissional de saúde habilitado | atividade de saúde — Anexo III ou V, conforme o Fator R |
| Consulta ou avaliação clínica cobrada em separado | atividade de saúde — Anexo III ou V, conforme o Fator R |
| Venda de cosmético, dermocosmético ou kit de casa | Anexo I (comércio) |
| Aluguel de sala ou cadeira para outra profissional | locação de bem — regra própria, art. 18, § 5º-A |
A separação segue o art. 18, § 4º, da LC 123/2006 (o contribuinte deve considerar destacadamente cada tipo de receita) e o enquadramento de cada tipo, os §§ 5º-A, 5º-F e 5º-I do mesmo artigo. A classificação de um procedimento específico depende de como ele é prestado e por quem, e deve ser confirmada caso a caso.
A consequência prática é que a clínica que não separa costuma pagar a mais, não a menos: na dúvida, o sistema joga tudo no anexo mais caro, e a venda de produto — que deveria estar no Anexo I, a 4,00% na primeira faixa — acaba tributada como serviço, a 6,00%.
Se a dúvida é sobre a clínica que também tem médico no quadro, o raciocínio completo está em Anexo III ou Anexo V para clínica médica.
O que não muda o anexo — e todo mundo acha que muda
Muita coisa que parece decisiva não tem efeito nenhum sobre o anexo. Vale saber para não gastar energia no lugar errado.
Não mexe no anexo
- Ter alvará da vigilância sanitária. É obrigação de funcionamento e pode ser exigida para o procedimento; não muda a tributação.
- Ter responsável técnico registrado no conselho. Muda quem pode executar o quê — e isso pode mudar a natureza da receita —, mas o registro em si não move o anexo.
- O nome que a clínica usa na fachada. "Clínica", "espaço", "studio" ou "centro" não alteram nada.
- A equiparação hospitalar. Ela existe no Lucro Presumido, para reduzir a base do IRPJ e da CSLL. Não existe dentro do Simples Nacional — quem está no Simples não a usa.
- O capital social. Não entra em nenhuma das contas do Simples.
Os cinco erros que mais custam caro na estética
O que mais aparece na conferência
- Emitir tudo com o mesmo código de serviço. Produto vira serviço, e a clínica paga 6,00% onde pagaria 4,00%.
- Achar que estética é Anexo V e "aceitar" os 15,5%. O serviço de beleza é Anexo III direto — a diferença na primeira faixa é de 9,50 pontos.
- Vender procedimento de saúde com CNAE só de beleza. Resolve nada e cria problema de cadastro, de nota e de fiscalização sanitária.
- Pagar a equipe por fora. Quem tem a parte de saúde perde a folha que sustentaria os 28%, e quem não tem perde a defesa trabalhista.
- Trocar a profissional registrada por PJ sem revisar a conta. O encargo cai na hora; o efeito no Fator R aparece na apuração seguinte.
Nenhum dos cinco depende de mercado. Os cinco são organização — e a maioria se corrige já na apuração do mês seguinte.
O que conferir todo mês
A rotina que mantém a clínica no anexo certo
- Separar a receita do mês em três blocos: beleza, saúde e produto.
- Conferir se cada nota saiu com o código de serviço que corresponde ao bloco.
- Somar o RBT12 e ver em qual das seis faixas a clínica está.
- Se houver receita de saúde, calcular o Fator R dos doze meses anteriores.
- Registrar todo pró-labore em folha, com o INSS recolhido no DAS.
- Revisar o CNAE sempre que a clínica passar a oferecer um procedimento novo.
- Guardar o contrato de cada profissional — parceira, empregada ou PJ — com a função descrita.
O resumo
A resposta honesta para "Anexo III ou Anexo V para clínica de estética?" é: normalmente Anexo III, e sem precisar de Fator R nenhum. O serviço de beleza entra pelo art. 18, § 5º-F, da LC nº 123/2006, que manda o residual de serviços para o Anexo III. O Anexo V só aparece na parcela de receita que configure atividade intelectual de profissão regulamentada, e nessa parcela vale o corte de 28%%.
O que decide o quanto a clínica paga, na prática, é a separação das receitas e a faixa de RBT12 — 6,00% na primeira faixa, 11,05% na terceira, 17,51% na quinta, dentro do Anexo III.
A Hopecont atende clínicas de estética em todo o Brasil, com contabilidade especializada, sem fidelidade e sem multa contratual — nota 5,0 no Google, com 242 avaliações.
As alíquotas de todos os anexos estão em Simples Nacional: tabelas e alíquotas; se a clínica também tem salão ou cadeira alugada, a regra da parceria está em Anexo III ou Anexo V para salão de beleza.
Quer essa separação feita com as notas reais da sua clínica?
Falar com um contadorPerguntas frequentes
Clínica de estética paga Anexo III ou Anexo V?
Na maior parte dos casos, Anexo III — e sem Fator R. O serviço de beleza entra no residual do art. 18, § 5º-F, da LC nº 123/2006, que manda para o Anexo III. O Anexo V só alcança a receita que configure atividade intelectual de profissão regulamentada (§ 5º-I, XII), e nessa parcela o Fator R do § 5º-J pode trazer de volta para o Anexo III. Na primeira faixa isso é 6,00% contra 15,50%.
Estética é serviço de saúde ou de beleza?
Depende do procedimento e de quem executa, e as duas coisas podem conviver no mesmo CNPJ. Limpeza de pele, drenagem, depilação e sobrancelha são serviços de beleza. Procedimento que exige profissional de saúde habilitado tem natureza de saúde. A lei manda separar as receitas (art. 18, § 4º), e a classificação de cada procedimento deve ser confirmada caso a caso.
Preciso fechar 28% de folha na minha clínica de estética?
Só se a clínica tiver receita classificada no residual intelectual ou em atividade nominada no § 5º-B. Para a receita de beleza pura não existe Fator R: ela já é Anexo III. Muita clínica monta folha desnecessária achando que precisa.
Vender cosmético muda o imposto da clínica?
Muda, e para melhor, desde que seja separado. A venda de mercadoria é Anexo I, que na primeira faixa tem efetiva de 4,00% contra 6,00% do Anexo III. Sem separar, a receita de produto acaba tributada como serviço.
Clínica de estética pode ser MEI?
O MEI tem limite de receita e lista própria de ocupações, e não comporta sociedade nem várias atividades sem enquadramento. Uma clínica com sala, equipe e procedimento de saúde não cabe nesse formato. A conta entre MEI, ME e LTDA depende do faturamento e da estrutura, e é uma análise de cinco minutos com o contador.
Preciso pagar multa para trocar de contador?
Na Hopecont, não. O contrato é sem fidelidade e sem multa contratual, e a transferência da documentação é feita pelo escritório.
Fale com um contador da Hopecont
Preencha os campos e a gente continua a conversa no WhatsApp. Contabilidade mensal com escrituração completa, atendimento em todo o Brasil, sem fidelidade e sem multa de cancelamento.