Todo lojista sabe que o teto do Simples é R$ 4,8 milhões. Quase nenhum sabe que, para quem vende mercadoria, o número que muda a vida é outro: R$ 3,6 milhões — o ponto em que o ICMS sai da sua guia única. Aqui está o que acontece antes e depois dessa linha.
Resposta rápida
Vale, e a loja virtual entra pela porta mais barata do Simples. Revenda de mercadoria é Anexo I (art. 18, § 4º, I, da LC 123/2006), a partir de 4%, sem Fator R. Dropshipping também é Anexo I — a Receita decidiu isso na Solução de Consulta Cosit nº 293/2024. O ponto de atenção não é o teto de R$ 4,8 milhões, e sim o sublimite de R$ 3,6 milhões: ao passar dele, o ICMS sai do DAS e é recolhido pelas regras do estado. E a comissão do marketplace não se deduz da receita bruta. Os três pontos estão detalhados abaixo.
Loja virtual é Anexo I — e isso já é meio caminho andado
Revenda de mercadoria é Anexo I, a partir de 4%, e não existe Fator R nenhum. Está no art. 18, § 4º, I, da Lei Complementar 123/2006 e no art. 25, § 1º, I, da Resolução CGSN nº 140/2018. Enquanto uma empresa de serviço briga para não cair no Anexo V, a loja virtual começa na tabela mais barata do Simples Nacional.
Anexo I da LC 123/2006 — a tabela do comércio, que vale para a loja virtual
| Faixa | Receita bruta dos últimos 12 meses | Alíquota da tabela | Parcela a deduzir |
|---|---|---|---|
| 1ª faixa | Até R$ 180.000 | 4,00% | — |
| 2ª faixa | De R$ 180.000,01 a R$ 360.000 | 7,30% | R$ 5.940 |
| 3ª faixa | De R$ 360.000,01 a R$ 720.000 | 9,50% | R$ 13.860 |
| 4ª faixa | De R$ 720.000,01 a R$ 1.800.000 | 10,70% | R$ 22.500 |
| 5ª faixa | De R$ 1.800.000,01 a R$ 3.600.000 | 14,30% | R$ 87.300 |
| 6ª faixa | De R$ 3.600.000,01 a R$ 4.800.000 | 19,00% | R$ 378.000 |
A comparação ajuda a entender o tamanho da vantagem: uma loja que fatura R$ 60 mil por mês paga 7,58% no Anexo I. Um prestador de serviço no Anexo V, mesmo faturamento, pagaria 18,12% — mais que o dobro.
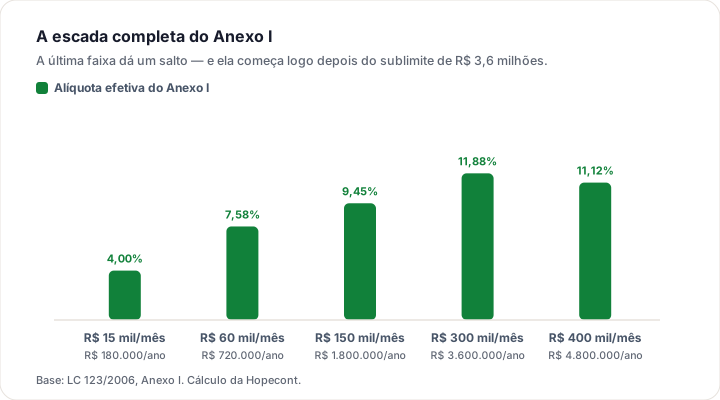
O teto que importa não é R$ 4,8 milhões. É R$ 3,6 milhões.
Esse é o ponto que a maior parte dos lojistas descobre tarde demais. O limite para ficar no Simples Nacional é de R$ 4,8 milhões por ano. Mas existe um segundo número, menor, que muda a vida de quem vende mercadoria: o sublimite de R$ 3,6 milhões, acima do qual o ICMS e o ISS saem do DAS.
Para os Estados que não tenham adotado sublimite na forma do caput e para aqueles cuja participação no Produto Interno Bruto brasileiro seja superior a 1%, para efeito de recolhimento do ICMS e do ISS, observar-se-á obrigatoriamente o sublimite no valor de R$ 3.600.000,00.
Para 2026, todos os estados e o Distrito Federal adotam o sublimite de R$ 3,6 milhões — foi o que a Portaria CGSN nº 54, de 17 de novembro de 2025, fixou. Nenhuma unidade da federação escolheu valor diferente.
O que muda ao passar dos R$ 3,6 milhões: a empresa continua no Simples Nacional para os tributos federais, mas passa a apurar e recolher o ICMS pelas regras normais do seu estado — com obrigações acessórias próprias, escrituração fiscal e, na prática, uma contabilidade bem mais cara. Para uma loja virtual, que vive de ICMS, isso não é detalhe: é uma mudança de patamar operacional.
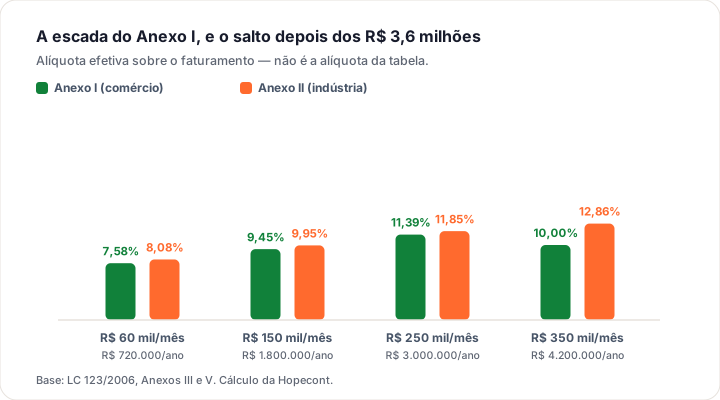
A leitura prática: uma loja que projeta faturar perto de R$ 300 mil por mês precisa planejar a travessia do sublimite com meses de antecedência, não descobrir no mês em que ela acontece. É o tipo de coisa que se prepara, não se remedia.
Se a sua loja está chegando perto dos R$ 3,6 milhões em 12 meses, essa conversa precisa acontecer antes — e não depois.
Falar com um contadorA armadilha do marketplace: você paga sobre o que o cliente pagou
Vendeu R$ 100 e o marketplace repassou R$ 82? A sua receita bruta é R$ 100. A comissão da plataforma é despesa sua, e no Simples Nacional não existe dedução de despesa. A Receita já respondeu isso de forma direta na Solução de Consulta Cosit nº 94, de 2025, num caso de venda por plataforma digital.
deve reconhecer como receita bruta sujeita ao Simples Nacional o total das vendas, sem dedução da comissão da plataforma e da parcela repassada ao Coprodutor.
Não confunda com a Solução de Consulta Cosit nº 63, de 2025, que admite deduzir a comissão de marketplace como despesa operacional. Aquela é de Lucro Real — onde despesa é dedutível. No Simples Nacional, não é. Usar a resposta errada aqui gera diferença de imposto com multa.
Some a isso outro detalhe da mesma resposta: os juros do parcelamento pagos pelo cliente compõem a receita bruta, pelo art. 2º, § 4º, I, da Resolução CGSN nº 140/2018. Numa loja que vende muito parcelado, isso empurra o RBT12 para cima mais rápido do que o lojista imagina.
Dropshipping: a Receita já decidiu, e é Anexo I
Dropshipping não é intermediação, é venda. Foi o que a Receita fixou na Solução de Consulta Cosit nº 293, de 2024, publicada em janeiro de 2025 — e a resposta encerra uma discussão que dominava o segmento.
A sistemática de vendas denominada de dropshipping, em que a mercadoria objeto de revenda é entregue diretamente ao comprador por quem a fornece ao revendedor, configura uma operação de venda à ordem (…) A receita bruta mensal auferida com a revenda de mercadorias por estabelecimento optante pelo Simples Nacional deve ser tributada na forma do Anexo I (…) independentemente de ter havido ou não a utilização da sistemática denominada dropshipping.
O que essa resposta NÃO resolve: o lado aduaneiro. A Solução de Consulta trata do anexo, não do tratamento de importação, de remessa internacional nem de regime de tributação simplificada. Quem faz dropshipping com fornecedor de fora precisa olhar essa parte separadamente — e ela é onde moram as autuações do segmento.
Quanto a loja paga, em reais
Loja virtual no Anexo I: o DAS por faixa de faturamento
| Faturamento | Receita em 12 meses | Alíquota efetiva | DAS do mês |
|---|---|---|---|
| R$ 30.000 por mês | R$ 360.000 | 5,65% | R$ 1.695 |
| R$ 60.000 por mês | R$ 720.000 | 7,58% | R$ 4.545 |
| R$ 150.000 por mês | R$ 1.800.000 | 9,45% | R$ 14.175 |
| R$ 250.000 por mês | R$ 3.000.000 | 11,39% | R$ 28.475 |
Repare no salto entre a quinta e a sexta faixa: de 14,30% para 19,00% na tabela. Esse salto acontece exatamente depois dos R$ 3,6 milhões — o mesmo ponto do sublimite. Não é coincidência: é o desenho da lei dizendo que, dali para cima, o Simples deixa de ser vantajoso para o comércio.
Quando o Lucro Presumido passa a compensar no e-commerce
Mais cedo do que no serviço, e o motivo é a presunção. No comércio, o Lucro Presumido presume apenas 8% de lucro para o IRPJ e 12% para a CSLL — não os 32% do serviço. Isso derruba muito a carga federal. Em compensação, entra o ICMS por fora, com as regras normais do estado.
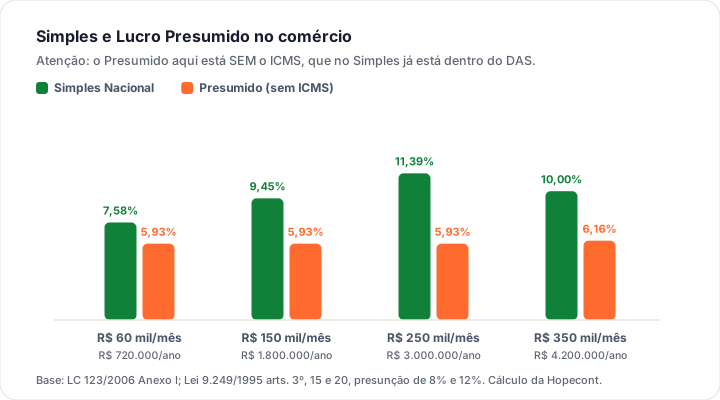
Leia esse gráfico com cuidado. Ele mostra a carga federal mais o ISS, mas não inclui o ICMS, que no Simples está dentro do DAS e no Presumido é pago por fora, com alíquota que muda por estado, por produto e por operação. Para uma loja virtual, o ICMS costuma ser o maior tributo de todos. Comparação de e-commerce sem simulação de ICMS não serve para decidir nada.
Os erros mais caros da loja virtual
O que a gente mais vê em e-commerce
- Declarar só o líquido que o marketplace repassou. A receita bruta é o total da venda. A diferença aparece no cruzamento com a informação que a plataforma envia à Receita.
- Esquecer os juros do parcelamento. Eles compõem a receita bruta — art. 2º, § 4º, I, da Resolução CGSN nº 140/2018.
- Não acompanhar o RBT12 mês a mês. Quem só olha o faturamento do mês não vê o sublimite chegando.
- Tratar dropshipping como serviço de intermediação. É venda, é Anexo I, e a Receita já respondeu.
- Ignorar o DIFAL nas vendas interestaduais para consumidor final. O tema tem particularidades para o optante do Simples e está em ICMS e DIFAL no e-commerce.
Atenção ao prazo: a janela de opção mudou de mês
No comércio, a data da opção importa ainda mais, porque o RBT12 do ano de entrada já começa contando para o sublimite.
Quem quiser entrar no Simples Nacional em 2027 tem até 30 de setembro de 2026. Não é mais janeiro. A Lei Complementar 214/2025 mudou o art. 16, § 2º, da LC 123/2006 e a Resolução CGSN nº 190/2026 fixou a nova janela: de 1º a 30 de setembro, com efeitos a partir de 1º de janeiro do ano seguinte. A própria Receita publicou o roteiro dessa transição em setembro de 2026.
O prazo está aberto agora e fecha em 30 de setembro de 2026. Quem perder essa janela só entra no Simples em 2028. E vale um detalhe do roteiro oficial: se a empresa tiver pendência, o recomendado é confirmar o pedido assim mesmo — há 30 dias contados da confirmação para regularizar, mas o prazo de opção em si não se estende.
Os prazos que valem hoje, um a um
| O que você quer fazer | Quando | Efeito |
|---|---|---|
| Entrar no Simples Nacional em 2027 | 1º a 30 de setembro de 2026 | A partir de 1º/1/2027 |
| Abrir empresa já optando pelo Simples | Na hora da abertura | Vale desde a data da inscrição no CNPJ |
| Optar pelo SIMEI (MEI) | Janeiro de 2027, até 29/01/2027 | A partir de 1º/1/2027 |
| Apurar IBS e CBS por fora do DAS | Setembro (para janeiro) ou março (para julho) | Semestre a semestre, irretratável |
| Cancelar a opção feita em setembro | Até 30 de novembro de 2026 (o Portal abre em 02/11) | A opção some — e o cancelamento também é irretratável |
| Sair do Simples depois de já ser optante | Janeiro do ano em que quiser sair | A partir de 1º de janeiro |
Para a empresa que já é optante e quer continuar, não há nada a fazer: a opção não se renova todo ano. O prazo de setembro é para quem está de fora e quer entrar.
Empresa nova mudou de regra em outubro de 2025. A história dos “30 dias depois da inscrição municipal, no máximo 60 dias do CNPJ” acabou. Desde a Resolução CGSN nº 183/2025, a opção pelo Simples é feita junto com a abertura do CNPJ, pela Redesim, e vale desde a data da inscrição. Muito conteúdo que ainda está no ar repete a regra velha.
E existe uma válvula de escape que quase ninguém conhece: a solicitação feita em setembro pode ser cancelada até 30 de novembro de 2026 — art. 1º, § 1º, I, da Resolução CGSN nº 186/2026. O Portal do Simples deve abrir essa opção em 2 de novembro. A lógica é justa: em setembro você decide sem conhecer a alíquota de referência do IBS e da CBS, e novembro é a segunda chance.
Mas o cancelamento também é irretratável. Cancelou, não dá para optar de novo para o mesmo período — só em 2028. E depois que a opção começa a produzir efeitos, em 1º de janeiro, aí sim ela vale o ano inteiro (art. 16 da LC 123/2006). A leitura prática é esta: se a sua situação sugere a opção, opte em setembro e reavalie em novembro. O contrário não funciona — não existe entrar em dezembro.
A exclusão por excesso de faturamento é outra coisa e não espera janela nenhuma. E o calendário completo, com as quatro janelas que correm ao mesmo tempo e quem é afetado em cada uma, está em o prazo de opção pelo Simples Nacional para 2027.
E em 2027, com o IBS e a CBS?
2026 é ano de teste, e o Simples está de fora dele. As alíquotas simbólicas de 0,1% de IBS e 0,9% de CBS que estão valendo neste ano não se aplicam a quem é optante — está escrito no art. 348, III, “c”, da Lei Complementar 214/2025. Na prática: em 2026 o seu DAS não muda por causa da reforma.
Para o comércio, a mudança de 2027 é estrutural e vai além da alíquota. Quem compra da sua loja para revender — e, mais ainda, quem compra para usar na própria atividade — vai querer crédito integral de IBS e CBS. O optante que continuar no DAS transfere crédito limitado; quem optar por apurar por fora, pelo art. 13, §§ 9º a 11, da LC 123/2006 (incluídos pela LC 227/2026), transfere crédito cheio. Para loja que vende no atacado ou para empresa, essa deixa de ser uma decisão tributária e vira uma decisão comercial. A janela é setembro, semestre a semestre.
A partir de 2027 aparece uma escolha nova: continuar recolhendo tudo dentro do DAS ou apurar o IBS e a CBS por fora, no regime normal, para poder gerar crédito integral para o cliente que é empresa. A LC 227/2026 criou essa porta e a Resolução CGSN nº 190/2026 marcou a janela — setembro, semestre a semestre. Ainda não existe em 2026, mas é a decisão que vai valer dinheiro para quem vende para outras empresas. O raciocínio está em Simples puro ou Simples híbrido.
Vale a pena, então?
Vale, e com folga, até os R$ 3,6 milhões. Anexo I a partir de 4%, sem Fator R, com ICMS, PIS, Cofins, IRPJ, CSLL, INSS patronal e ISS numa guia só. Para uma loja virtual em crescimento, não existe arranjo mais simples nem mais barato.
A conversa muda no sublimite, não no teto. Ao passar dos R$ 3,6 milhões em 12 meses, o ICMS sai do DAS e a operação ganha uma camada de obrigações que muda o custo da contabilidade e o próprio comparativo com o Lucro Presumido — que no comércio, com presunção de 8%, é mais competitivo do que no serviço.
Se a sua loja está a menos de um ano dessa travessia, o planejamento começa agora. A Hopecont atende lojas virtuais em todo o Brasil, sem fidelidade e sem multa de cancelamento — comece por contabilidade para e-commerce.
Perguntas frequentes
Loja virtual tem Fator R?
Não. O Fator R só existe para as atividades de serviço listadas nos §§ 5º-D e 5º-I do art. 18 da LC 123/2006. Revenda de mercadoria é tributada pelo Anexo I por força do art. 18, § 4º, I, e do art. 25, § 1º, I, da Resolução CGSN nº 140/2018 — a partir de 4%, independentemente de folha.
Posso descontar a comissão do marketplace da minha receita?
Não. A receita bruta é o total da venda ao cliente, sem dedução da comissão da plataforma. A Receita respondeu exatamente isso na Solução de Consulta Cosit nº 94, de 2025. Há uma Solução de Consulta que admite a dedução — a nº 63, de 2025 —, mas ela é de Lucro Real, onde despesa é dedutível. No Simples Nacional não existe dedução de despesa.
O que acontece quando eu passar de R$ 3,6 milhões?
A empresa continua no Simples Nacional para os tributos federais, mas o ICMS e o ISS saem do DAS e passam a ser apurados e recolhidos pelas regras normais do estado e do município. É o sublimite do art. 19, § 4º, da LC 123/2006, fixado em R$ 3,6 milhões para todos os estados em 2026 pela Portaria CGSN nº 54/2025. Na prática, muda a escrituração, as obrigações acessórias e o custo da contabilidade.
Dropshipping paga qual anexo no Simples Nacional?
Anexo I. A Solução de Consulta Cosit nº 293, de 2024, publicada em janeiro de 2025, definiu que o dropshipping configura venda à ordem e não descaracteriza a compra e venda entre o revendedor e o cliente. A receita é tributada pelo Anexo I independentemente do uso da sistemática. A resposta trata do anexo — o lado aduaneiro da importação precisa ser analisado à parte.
Os juros do parcelamento entram na minha receita?
Entram. O art. 2º, § 4º, I, da Resolução CGSN nº 140/2018 inclui na receita bruta os juros embutidos nos valores pagos em compras parceladas, e a Solução de Consulta Cosit nº 94/2025 confirma. Numa loja que vende muito parcelado, isso acelera a subida do RBT12 e antecipa a mudança de faixa.
Vale mais a pena o Lucro Presumido para e-commerce?
Depende, e mais cedo do que no setor de serviços. No comércio a presunção do Lucro Presumido é de apenas 8% para o IRPJ e 12% para a CSLL, o que reduz bastante a carga federal. Só que o ICMS passa a ser pago por fora, com a alíquota do estado e do produto. Qualquer comparação séria de e-commerce precisa simular o ICMS — sem isso, o número não significa nada.
Qual é o prazo para entrar no Simples Nacional em 2027?
De 1º a 30 de setembro de 2026. A janela deixou de ser janeiro, por força da LC 214/2025 e da Resolução CGSN nº 190/2026. No mesmo prazo se exerce a opção por apurar IBS e CBS por fora do DAS, que para loja que vende no atacado ou para empresa é uma decisão comercial, não só tributária.
Preciso de CNAE de comércio eletrônico?
O CNAE principal precisa refletir a atividade efetivamente exercida, e o comércio varejista pela internet tem código próprio. Mas atenção: o CNAE não é o que define o anexo — quem define é a natureza da receita. Uma loja com CNAE de comércio que também presta serviço precisa segregar as receitas no PGDAS-D, cada uma na sua tabela.
Fale com um contador da Hopecont
Preencha os campos e a gente continua a conversa no WhatsApp. Contabilidade mensal com escrituração completa, atendimento em todo o Brasil, sem fidelidade e sem multa de cancelamento.