No mercado digital, o imposto incide sobre o que o cliente pagou — não sobre o que a plataforma depositou. Essa única frase explica por que tanto infoprodutor estoura o teto sem perceber. Aqui está a conta certa, o Fator R da agência e o ponto em que a Receita nunca se manifestou.
Resposta rápida
Vale, com duas armadilhas que são só deste mercado. A primeira: a receita bruta é o total da venda, sem deduzir comissão de plataforma, comissão de afiliado nem repasse a coprodutor — a Receita respondeu isso na Solução de Consulta Cosit nº 94/2025, e os juros do parcelamento também entram. A segunda: agência, afiliado e publicidade estão no § 5º-I do art. 18 da LC 123/2006 e dependem do Fator R para sair dos 15,5% e chegar aos 6%. E há um terceiro ponto, que quase ninguém diz: para curso gravado vendido como produto digital, não existe resposta oficial sobre o anexo. Tudo está detalhado abaixo.
A regra que mais gera dívida no digital: receita é o que o cliente pagou
Vendeu um curso de R$ 1.000 e a plataforma depositou R$ 780? A sua receita é R$ 1.000. Não R$ 780. A comissão da plataforma é despesa sua, e no Simples Nacional não existe dedução de despesa. Quem declara o líquido está construindo uma diferença que aparece no cruzamento de informações — porque a plataforma reporta o bruto.
A Receita respondeu isso de forma específica para o mercado digital, e vale a pena ler a ementa inteira:
O Criador de cursos online cadastrados em plataforma digital deve reconhecer como receita bruta sujeita ao Simples Nacional o total das vendas, sem dedução da comissão da plataforma e da parcela repassada ao Coprodutor. Os juros embutidos nos valores pagos pelos alunos nas compras parceladas compõem a receita bruta sujeita ao Simples Nacional.
Três consequências que quase ninguém tira dessa resposta
- Coprodução não divide a base. Se você é o produtor e repassa 50% ao coprodutor, a sua receita continua sendo 100% da venda — e o coprodutor também declara o que recebeu. O mesmo dinheiro aparece duas vezes, em duas empresas.
- Afiliado não reduz a sua receita. A comissão do afiliado é despesa, não abatimento.
- Juros do parcelamento entram. Num lançamento que vende muito em 12x, essa parcela sozinha acelera a subida de faixa.
É exatamente por isso que tanto negócio digital estoura o teto sem perceber. O empreendedor acompanha o que entra na conta; a Receita acompanha o que o cliente pagou. Quem fatura R$ 350 mil por mês em plataforma e recebe R$ 270 mil está a nove meses do teto de R$ 4,8 milhões, não a doze.
Em qual anexo cai um infoproduto? A resposta honesta
Depende do que você vende de verdade — e, para o curso gravado, a Receita nunca se manifestou. Vamos separar o que é certo do que é leitura.
O que está definido e o que não está
| O que a empresa vende | Enquadramento | Situação |
|---|---|---|
| Curso com aulas ministradas, turma, tutoria, certificação | Anexo III, sem Fator R — “escolas livres”, art. 18, § 5º-B, I | Confirmado pela Solução de Consulta Cosit nº 236/2017 |
| Curso gravado vendido como produto digital, sem aula | Pode ser § 5º-B, I; pode ser § 5º-B, XV (produção audiovisual); pode ser § 5º-I, XII | Sem resposta oficial |
| Agência de marketing, publicidade, social media | Publicidade — art. 18, § 5º-I, X | Anexo III ou V pelo Fator R |
| Afiliado, agenciamento, intermediação de venda | art. 18, § 5º-I, VII e XI | Anexo III ou V pelo Fator R |
| Criador de conteúdo, produção audiovisual própria | art. 18, § 5º-B, XV | Anexo III, sem Fator R |
| Venda de produto físico (livro, kit, camiseta) | art. 18, § 4º, I | Anexo I, a partir de 4% |
Este é o ponto em que a gente não vai fingir certeza. A Solução de Consulta Cosit nº 236/2017 fala em “aulas ministradas” em regime de escola livre — ela pressupõe uma relação de ensino. Curso 100% gravado, vendido como produto, sem turma e sem tutoria, não foi enfrentado por nenhuma Solução de Consulta. Quem afirma categoricamente um anexo para esse caso está chutando. O caminho seguro é estruturar a operação de forma coerente com o enquadramento escolhido e documentar — e, quando o valor envolvido justificar, protocolar consulta formal à Receita.
Na prática, isso significa que a forma como você monta o produto tem efeito tributário. Um curso com turmas, cronograma, tutoria e certificado se apoia com firmeza na Solução de Consulta nº 236/2017. Um PDF vendido por link, não.
Se o seu produto digital vale mais de seis dígitos por ano, essa definição merece ser feita com cuidado, e não no chute. É o tipo de conversa que a gente tem toda semana.
Falar com um contadorAgência e afiliado: aqui o Fator R volta
Publicidade, agenciamento e intermediação estão no § 5º-I — o rol do Anexo V. Isso significa que agência de marketing, social media e afiliado só chegam ao Anexo III se a folha de 12 meses alcançar 28% do faturamento.
As atividades de prestação de serviços a que se refere o § 5º-I serão tributadas na forma do Anexo III desta Lei Complementar caso a razão entre a folha de salários e a receita bruta da pessoa jurídica seja igual ou superior a 28%.
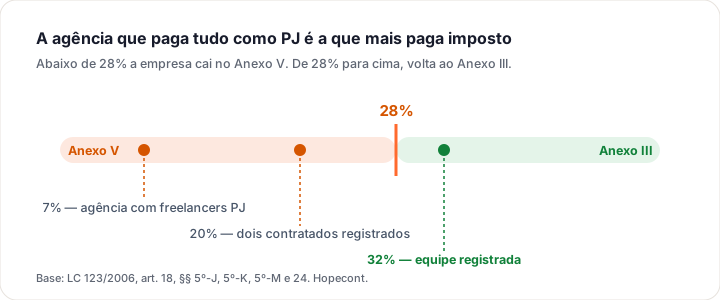
E aqui está a armadilha específica do digital: agência que paga tudo a freelancer PJ tem Fator R perto de zero. Designer PJ, redator PJ, gestor de tráfego PJ — nada disso é folha. A agência paga 15,5% desde o primeiro real, enquanto a concorrente com dois contratados registrados paga 6%.
Quanto o negócio digital paga, em reais
Negócio digital no Anexo III: o DAS por faixa de faturamento
| Faturamento | Receita em 12 meses | Alíquota efetiva | DAS do mês |
|---|---|---|---|
| R$ 30.000 por mês | R$ 360.000 | 8,60% | R$ 2.580 |
| R$ 60.000 por mês | R$ 720.000 | 11,05% | R$ 6.630 |
| R$ 150.000 por mês | R$ 1.800.000 | 14,02% | R$ 21.030 |
| R$ 300.000 por mês | R$ 3.600.000 | 17,51% | R$ 52.530 |
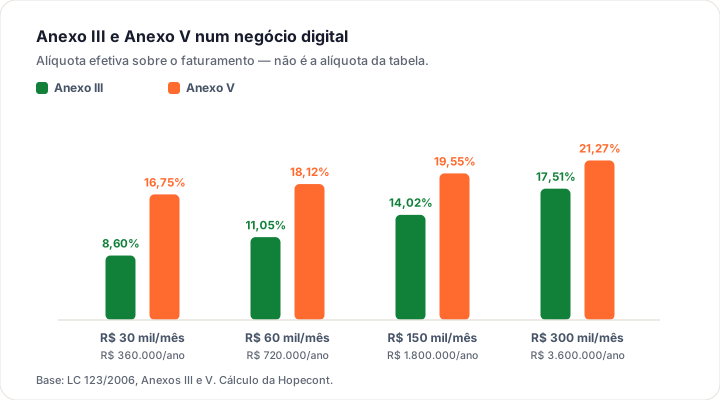
Numa operação de R$ 150 mil por mês, a distância entre o Anexo III e o Anexo V é de R$ 8.295 por mês — quase R$ 100 mil por ano. Numa agência, isso paga uma equipe registrada inteira. Que é, aliás, exatamente o que faria o Fator R virar.
Quando o Lucro Presumido passa a fazer sentido
No digital, mais cedo do que na média — porque margem alta e folha baixa é a regra do setor. Um infoprodutor que fatura R$ 300 mil por mês sozinho está no Anexo V pagando mais de 21%, enquanto o Presumido cobraria em torno de 15,9%. Nesse perfil o Presumido ganha.
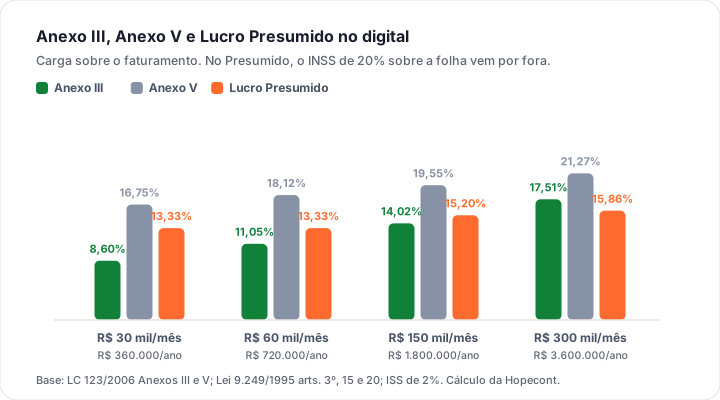
Negócio digital: Simples (Anexo III) x Lucro Presumido
| Faturamento | Simples | Lucro Presumido | Diferença no ano |
|---|---|---|---|
| R$ 30.000 por mês | 8,60% | 13,33% | Simples sai R$ 17.028 por ano mais barato |
| R$ 60.000 por mês | 11,05% | 13,33% | Simples sai R$ 16.416 por ano mais barato |
| R$ 150.000 por mês | 14,02% | 15,20% | Simples sai R$ 21.180 por ano mais barato |
| R$ 300.000 por mês | 17,51% | 15,86% | Presumido sai R$ 59.280 por ano mais barato |
Mas atenção à ordem das perguntas. Antes de comparar regimes, veja se dá para arrumar o Fator R. Sair do Anexo V para o Anexo III costuma render mais do que sair do Simples para o Presumido — e é uma mudança interna, sem prazo de janela e sem irretratabilidade.
Os erros mais caros do mercado digital
O que a gente mais vê
- Declarar o líquido recebido da plataforma. É o erro número um, e o que mais gera autuação, porque a plataforma reporta o bruto.
- Achar que o repasse ao coprodutor sai da sua base. Não sai — a Solução de Consulta Cosit nº 94/2025 é expressa.
- Contratar toda a equipe como PJ. Zera o Fator R e joga a agência para 15,5%.
- Escolher o anexo do infoproduto pelo que “todo mundo faz”. Não há resposta oficial para curso gravado. A estrutura do produto precisa sustentar o enquadramento.
- Ignorar o teto. Faturando o bruto, o teto de R$ 4,8 milhões chega mais rápido do que o extrato bancário sugere — e a exclusão do Simples no meio do ano desorganiza tudo.
Atenção ao prazo: a janela de opção mudou de mês
No digital tudo acontece rápido, menos isso: a entrada no Simples tem data marcada, e ela mudou de mês.
Quem quiser entrar no Simples Nacional em 2027 tem até 30 de setembro de 2026. Não é mais janeiro. A Lei Complementar 214/2025 mudou o art. 16, § 2º, da LC 123/2006 e a Resolução CGSN nº 190/2026 fixou a nova janela: de 1º a 30 de setembro, com efeitos a partir de 1º de janeiro do ano seguinte. A própria Receita publicou o roteiro dessa transição em setembro de 2026.
O prazo está aberto agora e fecha em 30 de setembro de 2026. Quem perder essa janela só entra no Simples em 2028. E vale um detalhe do roteiro oficial: se a empresa tiver pendência, o recomendado é confirmar o pedido assim mesmo — há 30 dias contados da confirmação para regularizar, mas o prazo de opção em si não se estende.
Os prazos que valem hoje, um a um
| O que você quer fazer | Quando | Efeito |
|---|---|---|
| Entrar no Simples Nacional em 2027 | 1º a 30 de setembro de 2026 | A partir de 1º/1/2027 |
| Abrir empresa já optando pelo Simples | Na hora da abertura | Vale desde a data da inscrição no CNPJ |
| Optar pelo SIMEI (MEI) | Janeiro de 2027, até 29/01/2027 | A partir de 1º/1/2027 |
| Apurar IBS e CBS por fora do DAS | Setembro (para janeiro) ou março (para julho) | Semestre a semestre, irretratável |
| Cancelar a opção feita em setembro | Até 30 de novembro de 2026 (o Portal abre em 02/11) | A opção some — e o cancelamento também é irretratável |
| Sair do Simples depois de já ser optante | Janeiro do ano em que quiser sair | A partir de 1º de janeiro |
Para a empresa que já é optante e quer continuar, não há nada a fazer: a opção não se renova todo ano. O prazo de setembro é para quem está de fora e quer entrar.
Empresa nova mudou de regra em outubro de 2025. A história dos “30 dias depois da inscrição municipal, no máximo 60 dias do CNPJ” acabou. Desde a Resolução CGSN nº 183/2025, a opção pelo Simples é feita junto com a abertura do CNPJ, pela Redesim, e vale desde a data da inscrição. Muito conteúdo que ainda está no ar repete a regra velha.
E existe uma válvula de escape que quase ninguém conhece: a solicitação feita em setembro pode ser cancelada até 30 de novembro de 2026 — art. 1º, § 1º, I, da Resolução CGSN nº 186/2026. O Portal do Simples deve abrir essa opção em 2 de novembro. A lógica é justa: em setembro você decide sem conhecer a alíquota de referência do IBS e da CBS, e novembro é a segunda chance.
Mas o cancelamento também é irretratável. Cancelou, não dá para optar de novo para o mesmo período — só em 2028. E depois que a opção começa a produzir efeitos, em 1º de janeiro, aí sim ela vale o ano inteiro (art. 16 da LC 123/2006). A leitura prática é esta: se a sua situação sugere a opção, opte em setembro e reavalie em novembro. O contrário não funciona — não existe entrar em dezembro.
A exclusão por excesso de faturamento é outra coisa e não espera janela nenhuma. E o calendário completo, com as quatro janelas que correm ao mesmo tempo e quem é afetado em cada uma, está em o prazo de opção pelo Simples Nacional para 2027.
E em 2027, com o IBS e a CBS?
2026 é ano de teste, e o Simples está de fora dele. As alíquotas simbólicas de 0,1% de IBS e 0,9% de CBS que estão valendo neste ano não se aplicam a quem é optante — está escrito no art. 348, III, “c”, da Lei Complementar 214/2025. Na prática: em 2026 o seu DAS não muda por causa da reforma.
Negócio digital não está em nenhuma lista de redução de alíquota: nem nos 60% dos serviços de saúde, nem nos 30% do art. 127 da LC 214/2025, cuja lista fechada de 18 profissões não inclui criador de conteúdo, infoprodutor nem publicitário. O que importa aqui é outra coisa: quem vende para empresa — agência que atende PJ, curso corporativo, consultoria — vai ser cobrado por crédito integral de IBS e CBS. Continuar no DAS transfere crédito limitado; optar por apurar por fora transfere crédito cheio. A porta é o art. 13, §§ 9º a 11, da LC 123/2006 (LC 227/2026) e a janela é setembro.
A partir de 2027 aparece uma escolha nova: continuar recolhendo tudo dentro do DAS ou apurar o IBS e a CBS por fora, no regime normal, para poder gerar crédito integral para o cliente que é empresa. A LC 227/2026 criou essa porta e a Resolução CGSN nº 190/2026 marcou a janela — setembro, semestre a semestre. Ainda não existe em 2026, mas é a decisão que vai valer dinheiro para quem vende para outras empresas. O raciocínio está em Simples puro ou Simples híbrido.
Vale a pena, então?
Vale, com duas ressalvas grandes. A primeira é a base de cálculo: no digital, ela é sempre maior do que o dinheiro que entra na conta, e planejar sem entender isso leva ao teto antes da hora. A segunda é o Fator R, que separa 6% de 15,5% em agência, afiliado e publicidade.
Deixa de valer no perfil de margem alta sem equipe, acima de uns R$ 250 mil por mês — e aí o Lucro Presumido merece simulação de verdade.
E há um ponto em que a gente prefere ser honesta a ser assertiva: o enquadramento do curso gravado não tem resposta oficial da Receita. Quem te disser o contrário está vendendo certeza que não existe. O que dá para fazer é estruturar bem, documentar e, quando o valor justificar, consultar formalmente. A Hopecont atende negócios digitais em todo o Brasil, sem fidelidade e sem multa de cancelamento — comece por contabilidade para infoprodutores ou para agência de marketing.
Perguntas frequentes
Posso descontar a comissão da plataforma da minha receita?
Não. A Solução de Consulta Cosit nº 94, de 2025, é expressa: o criador de cursos online deve reconhecer como receita bruta o total das vendas, sem dedução da comissão da plataforma nem da parcela repassada ao coprodutor. No Simples Nacional não existe dedução de despesa — o imposto incide sobre a receita, não sobre o lucro.
E o valor que eu repasso ao coprodutor, também entra na minha receita?
Entra, pela mesma Solução de Consulta. E o coprodutor também declara o que recebeu, na empresa dele. Isso significa que, numa coprodução 50/50, o mesmo dinheiro é tributado em duas empresas. É uma característica do regime, e precisa estar no cálculo da margem do lançamento — não descoberta depois.
Em qual anexo entra a venda de um curso online gravado?
Não há resposta oficial. A Solução de Consulta Cosit nº 236/2017 confirma o Anexo III, sem Fator R, para “aulas ministradas” em regime de escola livre (art. 18, § 5º-B, I) — o que pressupõe relação de ensino. Curso 100% gravado, vendido como produto, sem turma e sem tutoria, nunca foi enfrentado. As leituras possíveis levam ao § 5º-B, I, ao § 5º-B, XV (produção audiovisual) ou ao § 5º-I, XII, que depende do Fator R. O enquadramento precisa ser coerente com a forma real da operação.
Agência de marketing paga Anexo III ou Anexo V?
Depende do Fator R. Publicidade está no art. 18, § 5º-I, X, e agenciamento nos incisos VII e XI — todos no rol do Anexo V, que sobe para o Anexo III quando a folha de 12 meses alcança 28% do faturamento. Agência que paga tudo a freelancer PJ não tem folha e fica no Anexo V, a partir de 15,5%.
Afiliado precisa de CNPJ?
Para receber comissão de forma regular e em volume, sim — a alternativa é receber como pessoa física e pagar até 27,5% no carnê-leão. Com CNPJ, a atividade de agenciamento cai no art. 18, § 5º-I, VII e XI, e depende do Fator R. O MEI é uma porta de entrada possível enquanto o faturamento for pequeno.
Criador de conteúdo e influenciador têm CNAE próprio?
Não existe um CNAE de “influenciador digital”. O enquadramento é feito pelas atividades que a pessoa efetivamente exerce — produção audiovisual, publicidade, licenciamento de imagem, venda de produto. O assunto está em CNAE para influenciador digital e em CNPJ ou CPF para criador digital.
Os juros do parcelamento que o aluno paga entram na receita?
Entram. O art. 2º, § 4º, I, da Resolução CGSN nº 140/2018 inclui na receita bruta os juros embutidos nas compras parceladas, e a Solução de Consulta Cosit nº 94/2025 confirma para o caso de venda em plataforma. Em lançamentos com muita venda em 12x, essa parcela acelera a subida de faixa.
Qual é o prazo para entrar no Simples Nacional em 2027?
De 1º a 30 de setembro de 2026. A janela deixou de ser janeiro, por força da LC 214/2025 e da Resolução CGSN nº 190/2026. No mesmo prazo se exerce a opção por apurar IBS e CBS por fora do DAS — decisão que importa para quem vende para empresas e vai ser cobrado por crédito integral a partir de 2027.
Fale com um contador da Hopecont
Preencha os campos e a gente continua a conversa no WhatsApp. Contabilidade mensal com escrituração completa, atendimento em todo o Brasil, sem fidelidade e sem multa de cancelamento.