O salão de beleza tem duas vantagens tributárias que quase nenhum outro negócio tem: entra no Anexo III direto, a partir de 6%, sem Fator R — e pode tirar da própria base o que repassa aos profissionais. A segunda vantagem tem condições, e é onde quase todo salão perde.
Resposta rápida
Vale, e o salão é o caso mais simples de todo o setor de serviços. Cabeleireiro, barbeiro, manicure, depilação e maquiagem são tributados pelo Anexo III por regra residual (art. 18, § 5º-F c/c art. 17, § 2º da LC 123/2006), a partir de 6% e sem cálculo de Fator R — confirmado na Solução de Consulta Cosit nº 127/2019. Em cima disso existe a Lei do Salão-Parceiro, que retira da receita bruta do salão a cota-parte repassada ao profissional. As condições formais dessa retirada estão abaixo — e sem elas o benefício não existe.
Salão é Anexo III — e não depende de Fator R
Cabeleireiro, barbeiro, manicure, pedicure, depilação e maquiagem são Anexo III, a partir de 6%, sem cálculo de folha nenhum. Isso não é interpretação: a Receita respondeu na Solução de Consulta Cosit nº 127, de 2019, e a resposta vale para o salão inteiro.
na ausência de norma específica que se refira expressamente a essas atividades, devem ser tributadas na forma do Anexo III, conforme disposto no art. 18, § 5º-F, c/c art. 17, § 2º, da Lei Complementar nº 123/2006.
Na prática: enquanto um consultório de fisioterapia do mesmo tamanho precisa correr atrás de 28% de folha para não pagar 15,5%, o salão já começa em 6% e pronto. É o segmento com o enquadramento mais simples de todo o setor de serviços.
Salão de beleza no Anexo III: o DAS por faixa de faturamento
| Faturamento | Receita em 12 meses | Alíquota efetiva | DAS do mês |
|---|---|---|---|
| R$ 15.000 por mês | R$ 180.000 | 6,00% | R$ 900 |
| R$ 30.000 por mês | R$ 360.000 | 8,60% | R$ 2.580 |
| R$ 60.000 por mês | R$ 720.000 | 11,05% | R$ 6.630 |
| R$ 100.000 por mês | R$ 1.200.000 | 13,03% | R$ 13.030 |
A Lei do Salão-Parceiro: a única forma legal de diminuir a base
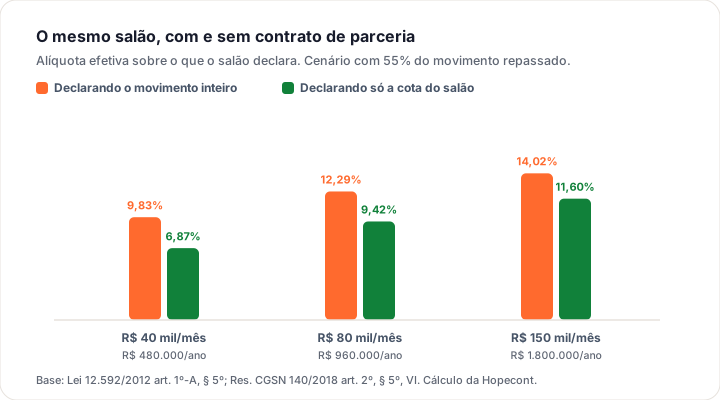
Aqui está o que separa um salão bem estruturado de um salão que paga imposto demais. A Lei nº 12.592/2012, alterada pela Lei nº 13.352/2016, criou uma figura que nenhum outro segmento tem: o salão repassa a cota-parte do profissional e esse valor não entra na receita bruta do salão.
A cota-parte destinada ao profissional-parceiro não será considerada para o cômputo da receita bruta do salão-parceiro ainda que adotado sistema de emissão de nota fiscal unificada ao consumidor.
Pense no efeito. Um salão que movimenta R$ 80 mil por mês, com R$ 45 mil repassados a seis profissionais-parceiros, declara receita bruta de R$ 35 mil, não de R$ 80 mil. Muda a faixa do Simples, muda a alíquota efetiva e muda a distância até o teto de R$ 4,8 milhões.
As condições que fazem o modelo valer — e as que o derrubam
É aqui que a maioria erra. A lei dá o benefício, mas a Resolução CGSN nº 140/2018 acrescenta uma condição que muita gente não cumpre — e sem ela a cota-parte volta para a base do salão.
O que o salão precisa ter para a parceria valer
- Profissional-parceiro com CNPJ ativo. A Resolução CGSN nº 140/2018, art. 2º, § 5º, VI, só exclui da receita bruta o valor repassado a parceiro “devidamente inscrito no CNPJ”. Parceiro sem CNPJ, a cota-parte dele entra na sua base.
- Contrato escrito e homologado pelo sindicato da categoria profissional e laboral, perante duas testemunhas — art. 1º-A, § 8º, da Lei nº 12.592/2012. Na ausência do sindicato, pelo órgão local do Ministério do Trabalho.
- As sete cláusulas obrigatórias do § 10: percentual das retenções, obrigação do salão de reter e recolher os tributos do parceiro, periodicidade do pagamento, uso dos bens e do espaço, rescisão com aviso prévio de 30 dias, responsabilidades de higiene e manutenção, e a obrigação do parceiro de manter a inscrição fiscal regular.
- Duas notas, não uma. O salão emite a nota unificada ao consumidor discriminando as duas cotas-parte e o CNPJ do parceiro; o parceiro emite nota contra o salão pela cota dele — art. 59, §§ 2º e 3º, da Resolução CGSN nº 140/2018.
O risco de fazer errado não é só tributário. O art. 1º-C da Lei nº 12.592/2012 é direto: configura-se vínculo empregatício quando não existir contrato de parceria formalizado na forma da lei, ou quando o profissional-parceiro desempenhar funções diferentes das descritas no contrato. Parceria informal não é parceria: é folha de pagamento escondida, com passivo trabalhista atrás.
Quem pode ser o quê no modelo de parceria
| Figura | Pode ser MEI? | Onde está |
|---|---|---|
| Profissional-parceiro | Pode — e a receita dele é a cota-parte inteira | Lei 12.592/2012, art. 1º-A, § 7º; Res. CGSN 140/2018, art. 100, § 6º |
| Salão-parceiro | Não pode | Res. CGSN 140/2018, art. 100, § 7º |
| Profissional com carteira assinada | Não se aplica — é empregado, entra na folha | CLT |
Montar a parceria certa é um trabalho de uma vez só, e o efeito dura todo mês. Se o seu salão repassa comissão sem contrato homologado, vale conversar antes que vire passivo.
Falar com um contadorA outra receita: o que o salão vende
Shampoo, máscara, pomada, esmalte: mercadoria é Anexo I, a partir de 4%. A própria Solução de Consulta nº 127/2019 fez questão de registrar que não tratava de venda de mercadoria — e a Resolução CGSN nº 140/2018, no art. 25, § 18, resolve o ponto para o salão-parceiro: serviços e produtos empregados no serviço vão para o Anexo III; produtos e mercadorias comercializados vão para o Anexo I.
Anexo I da LC 123/2006 — a tabela do comércio, para a revenda de produtos no salão
| Faixa | Receita bruta dos últimos 12 meses | Alíquota da tabela | Parcela a deduzir |
|---|---|---|---|
| 1ª faixa | Até R$ 180.000 | 4,00% | — |
| 2ª faixa | De R$ 180.000,01 a R$ 360.000 | 7,30% | R$ 5.940 |
| 3ª faixa | De R$ 360.000,01 a R$ 720.000 | 9,50% | R$ 13.860 |
| 4ª faixa | De R$ 720.000,01 a R$ 1.800.000 | 10,70% | R$ 22.500 |
| 5ª faixa | De R$ 1.800.000,01 a R$ 3.600.000 | 14,30% | R$ 87.300 |
| 6ª faixa | De R$ 3.600.000,01 a R$ 4.800.000 | 19,00% | R$ 378.000 |
Repare na distinção fina, porque ela vale dinheiro: a tintura usada no cabelo da cliente é produto empregado no serviço, Anexo III. O mesmo tubo de tintura vendido para a cliente levar para casa é mercadoria, Anexo I.
E o Lucro Presumido?
Não faz sentido para salão, e a conta explica por quê. No Presumido o salão presumiria 32% de lucro e pagaria por volta de 13,3% entre IRPJ, CSLL, PIS, Cofins e ISS — mais 20% de INSS patronal sobre a folha, por fora. Como salão é negócio de gente, esse item sozinho já decide.
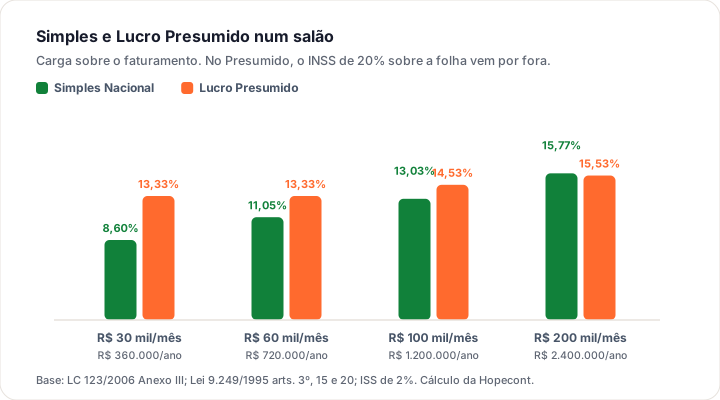
Salão de beleza: Simples (Anexo III) x Lucro Presumido
| Faturamento | Simples | Lucro Presumido | Diferença no ano |
|---|---|---|---|
| R$ 30.000 por mês | 8,60% | 13,33% | Simples sai R$ 17.028 por ano mais barato |
| R$ 60.000 por mês | 11,05% | 13,33% | Simples sai R$ 16.416 por ano mais barato |
| R$ 100.000 por mês | 13,03% | 14,53% | Simples sai R$ 18.000 por ano mais barato |
| R$ 200.000 por mês | 15,77% | 15,53% | Presumido sai R$ 5.640 por ano mais barato |
Some a isso o fato de que o modelo de salão-parceiro reduz a própria receita bruta, e a distância fica maior ainda. Não há cenário realista de salão em que o Presumido ganhe.
Os erros que mais custam caro no salão
O que a gente mais vê
- Parceria sem contrato homologado. É o erro número um: o salão faz o repasse, tira da base e, numa fiscalização, não tem o documento que sustenta o modelo.
- Parceiro sem CNPJ. A Resolução exige inscrição ativa. Sem ela, a cota-parte volta para a receita bruta do salão e a alíquota sobe de faixa.
- Nota unificada sem discriminar as cotas-parte. O art. 59, § 2º, manda discriminar as duas partes e o CNPJ do parceiro. Nota genérica não serve.
- Vender produto como serviço. Mercadoria é Anexo I, a partir de 4% — quase sempre mais barato que o Anexo III.
- Profissional que faz de tudo. O art. 1º-C configura vínculo quando o parceiro desempenha função diferente da do contrato. O manicure que também atende a recepção e fecha o caixa não é parceiro: é empregado.
Atenção ao prazo: a janela de opção mudou de mês
Montar o contrato de parceria é trabalho de uma vez. Perder a janela de entrada no Simples é prejuízo de um ano inteiro — e a janela mudou.
Quem quiser entrar no Simples Nacional em 2027 tem até 30 de setembro de 2026. Não é mais janeiro. A Lei Complementar 214/2025 mudou o art. 16, § 2º, da LC 123/2006 e a Resolução CGSN nº 190/2026 fixou a nova janela: de 1º a 30 de setembro, com efeitos a partir de 1º de janeiro do ano seguinte. A própria Receita publicou o roteiro dessa transição em setembro de 2026.
O prazo está aberto agora e fecha em 30 de setembro de 2026. Quem perder essa janela só entra no Simples em 2028. E vale um detalhe do roteiro oficial: se a empresa tiver pendência, o recomendado é confirmar o pedido assim mesmo — há 30 dias contados da confirmação para regularizar, mas o prazo de opção em si não se estende.
Os prazos que valem hoje, um a um
| O que você quer fazer | Quando | Efeito |
|---|---|---|
| Entrar no Simples Nacional em 2027 | 1º a 30 de setembro de 2026 | A partir de 1º/1/2027 |
| Abrir empresa já optando pelo Simples | Na hora da abertura | Vale desde a data da inscrição no CNPJ |
| Optar pelo SIMEI (MEI) | Janeiro de 2027, até 29/01/2027 | A partir de 1º/1/2027 |
| Apurar IBS e CBS por fora do DAS | Setembro (para janeiro) ou março (para julho) | Semestre a semestre, irretratável |
| Cancelar a opção feita em setembro | Até 30 de novembro de 2026 (o Portal abre em 02/11) | A opção some — e o cancelamento também é irretratável |
| Sair do Simples depois de já ser optante | Janeiro do ano em que quiser sair | A partir de 1º de janeiro |
Para a empresa que já é optante e quer continuar, não há nada a fazer: a opção não se renova todo ano. O prazo de setembro é para quem está de fora e quer entrar.
Empresa nova mudou de regra em outubro de 2025. A história dos “30 dias depois da inscrição municipal, no máximo 60 dias do CNPJ” acabou. Desde a Resolução CGSN nº 183/2025, a opção pelo Simples é feita junto com a abertura do CNPJ, pela Redesim, e vale desde a data da inscrição. Muito conteúdo que ainda está no ar repete a regra velha.
E existe uma válvula de escape que quase ninguém conhece: a solicitação feita em setembro pode ser cancelada até 30 de novembro de 2026 — art. 1º, § 1º, I, da Resolução CGSN nº 186/2026. O Portal do Simples deve abrir essa opção em 2 de novembro. A lógica é justa: em setembro você decide sem conhecer a alíquota de referência do IBS e da CBS, e novembro é a segunda chance.
Mas o cancelamento também é irretratável. Cancelou, não dá para optar de novo para o mesmo período — só em 2028. E depois que a opção começa a produzir efeitos, em 1º de janeiro, aí sim ela vale o ano inteiro (art. 16 da LC 123/2006). A leitura prática é esta: se a sua situação sugere a opção, opte em setembro e reavalie em novembro. O contrário não funciona — não existe entrar em dezembro.
A exclusão por excesso de faturamento é outra coisa e não espera janela nenhuma. E o calendário completo, com as quatro janelas que correm ao mesmo tempo e quem é afetado em cada uma, está em o prazo de opção pelo Simples Nacional para 2027.
E em 2027, com o IBS e a CBS?
2026 é ano de teste, e o Simples está de fora dele. As alíquotas simbólicas de 0,1% de IBS e 0,9% de CBS que estão valendo neste ano não se aplicam a quem é optante — está escrito no art. 348, III, “c”, da Lei Complementar 214/2025. Na prática: em 2026 o seu DAS não muda por causa da reforma.
Salão e barbearia não estão nas listas de redução de alíquota: nem nos 60% dos serviços de saúde (arts. 128 e 130 da LC 214/2025), nem nos 30% das profissões regulamentadas (art. 127, que é uma lista fechada de 18 profissões). Isso significa alíquota cheia de IBS e CBS a partir de 2027 para quem estiver fora do Simples — e é mais um motivo para o salão ficar onde está. O detalhe do segmento está em a Reforma Tributária para salão de beleza.
A partir de 2027 aparece uma escolha nova: continuar recolhendo tudo dentro do DAS ou apurar o IBS e a CBS por fora, no regime normal, para poder gerar crédito integral para o cliente que é empresa. A LC 227/2026 criou essa porta e a Resolução CGSN nº 190/2026 marcou a janela — setembro, semestre a semestre. Ainda não existe em 2026, mas é a decisão que vai valer dinheiro para quem vende para outras empresas. O raciocínio está em Simples puro ou Simples híbrido.
Vale a pena, então?
Vale, sem discussão. Anexo III direto, a partir de 6%, sem Fator R, com o INSS patronal dentro da guia e com a possibilidade de levar a venda de produto para uma tabela mais barata. Para salão e barbearia, o Simples Nacional é o regime, e ponto.
O dinheiro, no salão, não está na escolha do regime — está no contrato de parceria. É ali que se decide se a base de cálculo é o movimento inteiro ou só a parte que fica com você. E é ali que quase todo salão perde, por uma formalidade que se resolve uma vez só.
Se você repassa comissão hoje e não tem contrato de parceria homologado, essa é a conversa a ter. A Hopecont atende salões e barbearias em todo o Brasil, sem fidelidade e sem multa de cancelamento — comece por contabilidade para salão de beleza ou para barbearia.
Perguntas frequentes
Salão de beleza tem Fator R?
Não. Os serviços de beleza e estética são tributados pelo Anexo III por regra residual — art. 18, § 5º-F, combinado com o art. 17, § 2º, da LC 123/2006 —, e o Fator R só alcança as atividades listadas nos §§ 5º-D e 5º-I, onde salão não aparece. A Receita confirmou isso na Solução de Consulta Cosit nº 127/2019, respondendo exatamente a essa dúvida.
O que eu repasso ao profissional-parceiro entra na minha receita bruta?
Não entra, desde que ele esteja inscrito no CNPJ. A Lei nº 12.592/2012, art. 1º-A, § 5º, exclui a cota-parte do cômputo da receita bruta do salão, e a Resolução CGSN nº 140/2018, art. 2º, § 5º, VI, acrescenta a condição do CNPJ ativo. Sem CNPJ do parceiro, o valor volta para a sua base e pode empurrar o salão para uma faixa mais cara.
O contrato de parceria precisa mesmo ser homologado no sindicato?
Precisa. O art. 1º-A, § 8º, da Lei nº 12.592/2012 exige ato escrito homologado pelo sindicato da categoria profissional e laboral, perante duas testemunhas; na ausência de sindicato, pelo órgão local do Ministério do Trabalho. Sem essa formalidade, o art. 1º-C configura vínculo empregatício entre o salão e o profissional.
O profissional-parceiro pode ser MEI?
Pode. O art. 1º-A, § 7º, da Lei nº 12.592/2012 permite expressamente, e o art. 100, § 6º, da Resolução CGSN nº 140/2018 diz que a receita do MEI profissional-parceiro é a totalidade da cota-parte recebida. O que não pode é o contrário: o art. 100, § 7º, veda que o salão-parceiro seja MEI.
Dono de salão pode ser MEI?
Pode, enquanto for um salão pequeno, dentro do teto do MEI e com no máximo um empregado — mas não pode ser MEI e ao mesmo tempo operar como salão-parceiro no modelo da Lei nº 12.592/2012, porque o art. 100, § 7º, da Resolução CGSN nº 140/2018 veda isso. O assunto está em dono de salão pode ser MEI.
Como separo a venda de produto do serviço no salão?
Pelo destino do produto. Produto empregado no serviço — a tintura usada no cabelo da cliente — vai para o Anexo III junto com o serviço. Produto vendido para a cliente levar embora é mercadoria e vai para o Anexo I, a partir de 4%. A regra está no art. 25, § 18, da Resolução CGSN nº 140/2018, e exige documento fiscal correto para cada operação.
Qual é o prazo para entrar no Simples Nacional em 2027?
De 1º a 30 de setembro de 2026. A janela deixou de ser janeiro por força da LC 214/2025, que alterou o art. 16, § 2º, da LC 123/2006, regulamentada pela Resolução CGSN nº 190/2026. Quem perder esse prazo só entra em 2028. A opção pelo SIMEI, do MEI, continua em janeiro.
Salão ganha redução de alíquota na Reforma Tributária?
Pelo texto atual, não. A redução de 60% vale para serviços de saúde (arts. 128 e 130 da LC 214/2025) e a de 30% vale para uma lista fechada de 18 profissões regulamentadas (art. 127), em que salão e barbearia não aparecem. Para quem está no Simples, o impacto direto em 2026 é zero — o art. 348, III, “c”, deixa os optantes fora do ano de teste.
Fale com um contador da Hopecont
Preencha os campos e a gente continua a conversa no WhatsApp. Contabilidade mensal com escrituração completa, atendimento em todo o Brasil, sem fidelidade e sem multa de cancelamento.