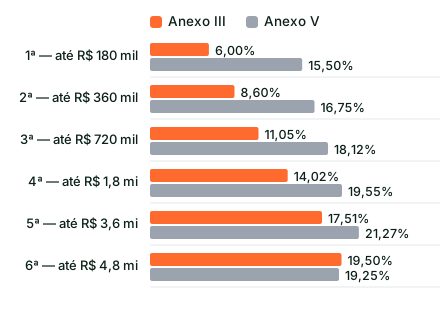
A pergunta "Anexo III ou Anexo V?" quase sempre é respondida com um número só: 6% contra 15,5%. Esse número existe, mas ele é o da primeira das seis faixas do Simples Nacional — e vale só enquanto a clínica fatura até R$ 180.000 por ano. Nas outras cinco a distância entre os dois anexos é outra, e na sexta ela se inverte. Esta página traz as seis.
Quem procura por isso normalmente está numa de duas situações: acabou de abrir a clínica e quer saber onde vai cair, ou está crescendo e desconfia que a conta mudou. As duas precisam da mesma coisa — a tabela inteira, não a primeira linha dela.
A tabela abaixo é o que esta página tem e as outras não têm. Ela mostra, nas seis faixas, a alíquota efetiva do Anexo III, a do Anexo V, a distância entre as duas em pontos percentuais e quanto isso dá em reais no mês. Todos os números saem da Lei Complementar nº 123/2006 — nenhum foi arredondado nem estimado.
Resposta rápida
A medicina é Anexo III quando o Fator R fecha 28% e Anexo V quando não fecha — art. 18, § 5º-B, XIX, e § 5º-M, I, da Lei Complementar nº 123/2006. Na primeira faixa isso é a diferença entre 6,00% e 15,50% de alíquota efetiva. Só que a distância entre os dois anexos encolhe a cada faixa: são 9,50 pontos na primeira e 3,76 pontos na quinta. E na sexta ela vira negativa. A tabela completa está logo abaixo.
A tabela completa: as 6 faixas, Anexo III e Anexo V lado a lado
A alíquota do Simples não é fixa. Ela depende do RBT12 — a receita bruta dos doze meses anteriores — e sobe por faixas. Em cada faixa existe uma alíquota nominal e uma parcela a deduzir; o que a clínica paga de verdade é a alíquota efetiva, que sai da conta (RBT12 × alíquota − parcela a deduzir) ÷ RBT12.
Cada linha da tabela foi calculada no topo da faixa, que é o pior caso dela, e a coluna em reais usa um faturamento mensal de referência compatível com aquele patamar.
| A faixa de RBT12 | Anexo III | Anexo V | Diferença | Em reais, no mês |
|---|---|---|---|---|
| até R$ 180.000 | 6,00% | 15,50% | 9,50 pontos | R$ 1.425,00 |
| de R$ 180.000 a R$ 360.000 | 8,60% | 16,75% | 8,15 pontos | R$ 2.445,00 |
| de R$ 360.000 a R$ 720.000 | 11,05% | 18,12% | 7,07 pontos | R$ 4.245,00 |
| de R$ 720.000 a R$ 1.800.000 | 14,02% | 19,55% | 5,53 pontos | R$ 8.295,00 |
| de R$ 1.800.000 a R$ 3.600.000 | 17,51% | 21,27% | 3,76 pontos | R$ 11.295,00 |
| de R$ 3.600.000 a R$ 4.800.000 | 19,50% | 19,25% | -0,25 pontos | R$ -1.000,00 |
As alíquotas nominais e as parcelas a deduzir são as dos Anexos III e V da Lei Complementar nº 123/2006, na redação da Lei Complementar nº 155/2016. A efetiva de cada faixa foi calculada no topo dela — (RBT12 × alíquota − parcela a deduzir) ÷ RBT12 — e a coluna em reais usa o faturamento mensal de referência daquela faixa. Conferido no texto do Planalto em 20 de setembro de 2026. — atenção à 6ª faixa: nela o DAS não inclui ICMS nem ISS. Acima do sublimite de R$ 3.600.000,00 esses dois impostos saem do Simples e passam a ser recolhidos direto ao Estado e ao Município (LC 123/2006, art. 19, § 4º, e art. 20, §§ 1º e 3º), e a tabela de repartição dos Anexos I e III confirma: a 6ª faixa não tem linha de ICMS nem de ISS. Por isso a efetiva dela aparece mais baixa do que se esperaria — ela não é a conta inteira.
Duas coisas saltam quando se olha a tabela inteira em vez da primeira linha.
A primeira: a diferença entre os anexos encolhe conforme a clínica cresce. São 9,50 pontos na faixa inicial e 3,76 pontos na quinta. O Fator R continua valendo a pena em todas elas — R$ 8.295,00 por mês na quarta faixa é dinheiro de verdade —, mas o peso relativo da decisão cai.
A segunda está na última linha, e é o motivo desta página existir: na sexta faixa a coluna do Anexo V fica abaixo da do Anexo III. A conta inverte. Explico exatamente onde, mais abaixo.
O que a lei diz, e por que medicina aparece duas vezes
A medicina está em dois lugares da mesma lei, e é isso que confunde. O art. 18, § 5º-B, XIX, da Lei Complementar nº 123/2006 lista "medicina, inclusive laboratorial, e enfermagem" entre as atividades do Anexo III. O § 5º-M, I, do mesmo artigo diz que essas mesmas atividades vão para o Anexo V quando o Fator R fica abaixo de 28%.
Não é contradição: é uma regra com condição. O Anexo III é o destino, e os 28% são o pedágio. A Resolução CGSN nº 140/2018 reproduz isso no art. 25, § 1º, V, alínea "l".
O Fator R é a razão entre a folha dos doze meses anteriores e a receita bruta dos mesmos doze meses (art. 18, §§ 5º-J e 5º-K). Folha, aqui, não é só salário: entram o pró-labore dos sócios, os salários dos empregados, o INSS patronal e o FGTS.
| O dispositivo | O que ele faz |
|---|---|
| LC 123/2006, art. 18, § 5º-B, XIX | coloca medicina e enfermagem no Anexo III |
| LC 123/2006, art. 18, § 5º-M, I | manda para o Anexo V quando o Fator R fica abaixo de 28% |
| LC 123/2006, art. 18, §§ 5º-J e 5º-K | define o Fator R e manda calcular sobre os 12 meses anteriores |
| Res. CGSN nº 140/2018, art. 25, § 1º, V, "l" | reproduz a regra na norma do Comitê Gestor |
Textos conferidos no Planalto e no Portal do Simples Nacional em 20 de setembro de 2026.
Repare no detalhe que mais custa caro: a conta é dos doze meses anteriores, refeita todo mês. Não é uma escolha anual. Uma clínica pode estar no Anexo III em março e no Anexo V em abril sem ter feito nada de diferente — basta o faturamento ter subido mais rápido que a folha.
Onde a conta inverte: RBT12 de R$ 4.320.000
Este é o trecho que só aparece quando se olha a sexta faixa, e ele contraria o que todo mundo aprende sobre o assunto: acima de R$ 4.320.000 de RBT12, o Anexo V fica mais barato que o Anexo III.
Não é opinião nem arredondamento — sai direto das duas tabelas da lei. Na sexta faixa o Anexo III tem alíquota nominal de 33,00% e parcela a deduzir de R$ 648.000; o Anexo V tem 30,50% e R$ 540.000. As duas efetivas se igualam quando 0,025 × RBT12 = R$ 108.000, ou seja, em RBT12 de R$ 4.320.000. Nesse ponto exato as duas dão 18,00%.
Acima disso, a clínica que não fecha o Fator R paga menos do que a que fecha.
| RBT12 | Anexo III | Anexo V | Quem paga menos |
|---|---|---|---|
| R$ 3.600.000 | 17,51% | 21,27% | Anexo III |
| R$ 4.320.000 | 18,00% | 18,00% | empate |
| R$ 4.500.000 | 18,60% | 18,50% | Anexo V |
| R$ 4.800.000 | 19,50% | 19,25% | Anexo V |
Calculado sobre a sexta faixa dos Anexos III (33,00%, deduzir R$ 648.000) e V (30,50%, deduzir R$ 540.000) da LC 123/2006. O ponto de igualdade sai de (0,33 − 0,305) × RBT12 = R$ 648.000 − R$ 540.000.
Antes de comemorar: uma clínica nessa faixa fatura acima de R$ 360.000 por mês, está a um passo do teto do Simples e quase sempre já deveria ter comparado com o Lucro Presumido — que na medicina ainda tem a equiparação hospitalar em jogo. A inversão é real, mas ela é o sinal de que a conversa deixou de ser "qual anexo" e virou "qual regime".
Para a esmagadora maioria das clínicas — as das cinco primeiras faixas — a regra continua a de sempre: fechar o Fator R compensa, e compensa muito.
Quer saber em qual das seis faixas a sua clínica está hoje, e o que falta para fechar o Fator R?
Falar com um contadorQuanto de folha fecha os 28% em cada faixa
Saber que o Anexo III é melhor não resolve nada sozinho. A pergunta prática é: quanto de folha a clínica precisa ter para chegar lá — e isso muda em cada faixa, porque os 28% incidem sobre a receita.
A tabela abaixo responde isso faixa por faixa. A última coluna é o que o Fator R economiza de DAS naquele patamar; compare com a coluna do INSS ao lado, que é o custo real de formalizar esse pró-labore.
| A faixa de RBT12 | Folha de 12 meses que fecha os 28% | Por mês | INSS de 11% sobre ela, no mês | O que o Fator R economiza no mês |
|---|---|---|---|---|
| até R$ 180.000 | R$ 50.400 | R$ 4.200,00 | R$ 462,00 | R$ 1.425,00 |
| de R$ 180.000 a R$ 360.000 | R$ 100.800 | R$ 8.400,00 | R$ 924,00 | R$ 2.445,00 |
| de R$ 360.000 a R$ 720.000 | R$ 201.600 | R$ 16.800,00 | R$ 1.848,00 | R$ 4.245,00 |
| de R$ 720.000 a R$ 1.800.000 | R$ 504.000 | R$ 42.000,00 | R$ 4.620,00 | R$ 8.295,00 |
| de R$ 1.800.000 a R$ 3.600.000 | R$ 1.008.000 | R$ 84.000,00 | R$ 9.240,00 | R$ 11.295,00 |
| de R$ 3.600.000 a R$ 4.800.000 | R$ 1.344.000 | R$ 112.000,00 | R$ 12.320,00 | R$ -1.000,00 |
A regra dos 28% está no art. 18, §§ 5º-J e 5º-M, da LC 123/2006, com base de cálculo nos doze meses anteriores (§ 5º-K). O INSS de 11% do sócio é o do art. 21 da Lei nº 8.212/1991, recolhido dentro do DAS. Conferido em 20 de setembro de 2026.
Na primeira faixa a conta é quase indecente de tão favorável: R$ 462,00 por mês de INSS para economizar R$ 1.425,00 de DAS — sobram R$ 963,00 por mês, ou R$ 11.556,00 por ano. E o pró-labore não é despesa jogada fora: é a sua retirada, e ainda conta como salário de contribuição para a sua aposentadoria.
A calculadora de Fator R faz essa conta na tela com os seus números, e o detalhamento da regra está em Fator R: você paga Anexo III ou Anexo V?.
A folha da clínica não é só o seu pró-labore
O erro mais comum na medicina é calcular o Fator R olhando só para a retirada do sócio. A folha do art. 18, § 5º-J, é maior que isso, e numa clínica com equipe ela costuma já estar perto dos 28% sem ninguém ter percebido.
Entram na conta: o pró-labore dos sócios, os salários dos empregados com carteira assinada, o INSS patronal e o FGTS. Não entram os pagamentos a pessoa jurídica — e é aí que mora a armadilha da clínica que contrata todo mundo como PJ.
| O que a clínica paga | Conta no Fator R? |
|---|---|
| Pró-labore dos sócios | Sim |
| Salário de recepcionista, técnico ou enfermeiro com carteira assinada | Sim |
| INSS patronal e FGTS sobre essa folha | Sim |
| 13º e férias | Sim |
| Nota de médico contratado como pessoa jurídica | Não |
| Aluguel, material, energia, sistema | Não |
| Distribuição de lucros | Não |
A composição da folha para efeito do Fator R está no art. 18, § 5º-J, da LC 123/2006 e no art. 26 da Resolução CGSN nº 140/2018.
A consequência prática é direta: trocar um médico registrado por um médico PJ derruba o Fator R. A economia de encargo aparece na hora; o salto de alíquota aparece na apuração seguinte, e costuma ser maior.
Se a clínica tem mais de um médico sócio, vale olhar isso com calma — a conta muda bastante, e o caminho está em como o rateio de pró-labore entre sócios afeta o anexo, que vale igual para a medicina.
O que não muda o anexo — e todo mundo acha que muda
Muita coisa que parece decisiva não tem efeito nenhum sobre o anexo. Vale conhecer a lista para não gastar energia no lugar errado.
Não mexe no anexo
- O CNAE. Ele diz que a atividade está na lista do Fator R; não diz em qual anexo você cai. Quem decide é a folha.
- Ter ou não ter alvará sanitário. É obrigação de outra natureza e não entra na apuração.
- Atender convênio ou só particular. Receita é receita para o Simples.
- O capital social. Muda a anuidade do CRM, não o anexo.
- A quantidade de sócios. Muda o rateio do pró-labore, e por isso pode mexer na folha — mas o número em si não decide nada.
Os cinco erros que jogam a clínica no Anexo V sem necessidade
O que mais custa caro
- Retirar tudo como lucro e nada como pró-labore. Economiza 11% de INSS e paga R$ 17.100,00 a mais de DAS por ano, na primeira faixa.
- Conferir o Fator R uma vez por ano. A conta é mensal, sobre os doze meses anteriores. Quem cresce rápido sai do Anexo III sem perceber.
- Transformar a equipe em PJ. Tira da folha exatamente o valor que sustentava os 28%.
- Pagar o pró-labore por Pix, sem folha. Sem registro, não há como comprovar — e o que não se comprova não conta.
- Esquecer o 13º e as férias. Eles entram na folha dos doze meses e, em dezembro, costumam ser o empurrão que faltava.
Nenhum dos cinco depende de mercado. Os cinco são organização — e os cinco se corrigem, alguns já na apuração do mês seguinte.
O que conferir todo mês
A rotina que mantém a clínica no Anexo III
- Somar a folha dos últimos doze meses — pró-labore, salários, INSS patronal e FGTS.
- Dividir pela receita bruta dos mesmos doze meses.
- Conferir se o resultado está em 0,28 ou mais antes de fechar o mês, não depois.
- Olhar o RBT12 acumulado e ver se a clínica está perto de virar de faixa.
- Registrar todo pró-labore em folha, com o INSS recolhido no DAS.
- Em novembro, projetar o efeito do 13º na folha de dezembro.
- Uma vez por ano, refazer a comparação com o Lucro Presumido — na medicina ela muda com a equiparação hospitalar.
O resumo
A resposta curta continua sendo a de sempre: clínica médica é Anexo III quando o Fator R fecha 28%, e Anexo V quando não fecha. O que esta página acrescenta é a escala. Na primeira faixa a diferença é de 9,50 pontos; na quinta, 3,76 pontos; e na sexta ela se inverte, a partir de RBT12 de R$ 4.320.000.
Para a clínica que está começando, a conta do Fator R é a decisão tributária mais rentável que existe: R$ 462,00 por mês de INSS contra R$ 1.425,00 de DAS economizado. Para a clínica grande, a pergunta já é outra — e é sobre regime, não sobre anexo.
A Hopecont atende clínicas médicas em todo o Brasil, com contabilidade especializada, sem fidelidade e sem multa contratual — nota 5,0 no Google, com 242 avaliações.
As alíquotas de todos os cinco anexos estão em Simples Nacional: tabelas e alíquotas; se a dúvida for se o Simples compensa para a sua clínica, a comparação com o Lucro Presumido está em Simples Nacional para clínica médica: vale a pena em 2026?.
Quer essa conta feita com o faturamento e a folha reais da sua clínica?
Falar com um contadorPerguntas frequentes
Clínica médica paga Anexo III ou Anexo V?
Depende do Fator R. Com a folha dos doze meses anteriores em 28% ou mais da receita do mesmo período, a clínica é tributada pelo Anexo III; abaixo disso, pelo Anexo V. A base está no art. 18, § 5º-B, XIX, e § 5º-M, I, da LC 123/2006. Na primeira faixa isso é a diferença entre 6,00% e 15,50% de alíquota efetiva.
Quais são as seis faixas do Simples Nacional?
São faixas de receita bruta acumulada dos doze meses anteriores: até R$ 180.000,00; de R$ 180.000,01 a R$ 360.000,00; até R$ 720.000,00; até R$ 1.800.000,00; até R$ 3.600.000,00; e até R$ 4.800.000,00. Cada faixa tem alíquota nominal e parcela a deduzir próprias em cada anexo — a tabela completa com as efetivas está no corpo desta página.
É verdade que o Anexo V pode ficar mais barato que o Anexo III?
É, e só acontece na sexta faixa. Acima de RBT12 de R$ 4.320.000 a efetiva do Anexo V fica abaixo da do Anexo III, porque a parcela a deduzir do Anexo III (R$ 648.000) cresce menos que a diferença de alíquota nominal. No topo da faixa são 19,25% contra 19,50%. É um caso de clínica muito grande, perto do teto do Simples.
O pró-labore do médico entra no Fator R?
Entra, e costuma ser a maior parte dele numa clínica pequena. A folha do art. 18, § 5º-J, da LC 123/2006 soma pró-labore, salários de empregados registrados, INSS patronal e FGTS. Pagamento a médico contratado como pessoa jurídica não entra.
Com que frequência o anexo pode mudar?
Todo mês. O Fator R é calculado sobre os doze meses anteriores e refeito a cada apuração, então uma clínica pode estar no Anexo III num mês e no Anexo V no seguinte — normalmente porque o faturamento subiu mais rápido que a folha.
Preciso pagar multa para trocar de contador?
Na Hopecont, não. O contrato é sem fidelidade e sem multa contratual, e a transferência da documentação é feita pelo escritório.
Fale com um contador da Hopecont
Preencha os campos e a gente continua a conversa no WhatsApp. Contabilidade mensal com escrituração completa, atendimento em todo o Brasil, sem fidelidade e sem multa de cancelamento.