Uma clínica médica pode pagar 6% ou 15,5% dentro do mesmo Simples Nacional. O que separa os dois números é uma divisão que cabe numa linha. E há uma pressa real: para entrar no Simples em 2027 o prazo é 30 de setembro de 2026 — a janela deixou de ser janeiro. Aqui está a conta, com o artigo da lei de cada parte.
Resposta rápida
Para a maior parte das clínicas médicas, sim — desde que o Fator R fique em 28% ou mais. Medicina está no Anexo III da Lei Complementar 123/2006 (art. 18, § 5º-B, XIX), com alíquota a partir de 6%. Só que o mesmo inciso aparece no § 5º-M: se a folha de 12 meses, somada ao pró-labore, ficar abaixo de 28% do faturamento, a clínica desce para o Anexo V e a alíquota começa em 15,5%. A partir de certo faturamento — e sempre que a clínica se equipara a hospital — o Lucro Presumido passa na frente. Os dois pontos de virada estão calculados abaixo.
Quais são os caminhos de uma clínica médica hoje
São três, e só três. Atender como pessoa física, atender pelo Simples Nacional ou atender pelo Lucro Presumido. Na pessoa física, o médico cai na tabela do carnê-leão e chega rápido aos 27,5%. Na empresa, a conta depende do anexo em que a clínica cai e do tipo de serviço que ela presta de verdade — não do que está escrito no contrato social.
A pergunta do título, então, não tem uma resposta só. Ela tem uma resposta por clínica. O que este artigo faz é te dar a conta para você mesmo enxergar em qual dos três lados a sua está.
Os três caminhos de tributação de uma clínica médica
| Caminho | Como o imposto é cobrado | Quando costuma valer |
|---|---|---|
| Pessoa física | Carnê-leão mensal, com a tabela progressiva do IR até 27,5%, mais INSS | Só no começo, quando o faturamento é baixo e não compensa manter CNPJ |
| Simples Nacional | Uma guia só (DAS), com alíquota que começa em 6% e sobe com o faturamento | Na maior parte das clínicas de consulta, até certo ponto de faturamento |
| Lucro Presumido | IRPJ, CSLL, PIS, Cofins e ISS separados, mais o INSS patronal sobre a folha | Quando a clínica se equipara a hospital ou quando o faturamento fica alto com folha pequena |
A sua clínica paga pelo Anexo III ou pelo Anexo V?
Depende da folha. Medicina está listada no art. 18, § 5º-B, XIX, da Lei Complementar 123/2006, que manda para o Anexo III. Só que esse mesmo inciso aparece no § 5º-M — e isso significa que, se a folha for pequena, a clínica desce para o Anexo V. A conta que decide isso é o Fator R.
As atividades de prestação de serviços a que se refere o § 5º-I serão tributadas na forma do Anexo III desta Lei Complementar caso a razão entre a folha de salários e a receita bruta da pessoa jurídica seja igual ou superior a 28%.
O Fator R é uma divisão simples: tudo o que a clínica pagou de folha nos últimos 12 meses, dividido por tudo o que ela faturou nos mesmos 12 meses. Dá 28% ou mais, Anexo III. Dá menos, Anexo V. E a diferença entre os dois é grande: 6% contra 15,5% já na primeira faixa.
O que entra na folha é mais do que a maioria imagina — e é por isso que muita clínica está no Anexo V sem precisar estar:
Para efeito de aplicação do § 5º-K, considera-se folha de salários, incluídos encargos, o montante pago, nos doze meses anteriores ao período de apuração, a título de remunerações a pessoas físicas decorrentes do trabalho, acrescido do montante efetivamente recolhido a título de contribuição patronal previdenciária e FGTS, incluídas as retiradas de pró-labore.
Traduzindo: entram os salários dos funcionários, o pró-labore dos sócios, o 13º (art. 26, § 2º, II, da Resolução CGSN nº 140/2018), o FGTS e a contribuição previdenciária patronal — inclusive a que já vem embutida no seu DAS, como diz o item 1.5 do Manual do PGDAS-D da Receita. Não entram aluguel nem distribuição de lucros, e não entra o INSS de 11% descontado do sócio, porque esse é contribuição do trabalhador, não patronal (Solução de Consulta Cosit nº 65/2025). Pró-labore acima do teto do INSS entra pelo valor cheio.
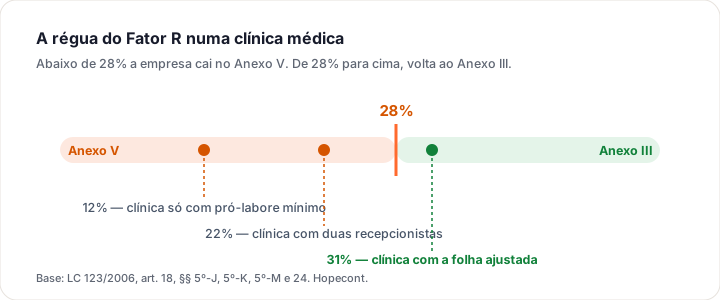
O detalhe que decide dinheiro: o pró-labore é a alavanca mais barata do Fator R — e é mais barata do que parece. No Anexo III e no Anexo V a contribuição patronal já está dentro do DAS, então aumentar o pró-labore não faz a empresa pagar 20% por fora: o custo direto é o INSS de 11% retido do sócio, até o teto, mais o imposto de renda dele. Em troca, a alíquota do DAS pode cair de 15,5% para 6%. Vale a conta — mas é conta, não regra. Para fazer a sua, use a calculadora de Fator R e leia como o Fator R decide entre o Anexo III e o Anexo V.
Quanto a clínica paga de DAS, em reais
A alíquota da tabela não é a que você paga. O Simples desconta uma parcela fixa de cada faixa, e o que sobra é a alíquota efetiva — sempre menor. Uma clínica que fatura R$ 100 mil por mês está na quarta faixa, com 16% na tabela, e paga 13,03% de verdade.
Clínica médica no Anexo III: o DAS por faixa de faturamento
| Faturamento | Receita em 12 meses | Alíquota efetiva | DAS do mês |
|---|---|---|---|
| R$ 25.000 por mês | R$ 300.000 | 8,08% | R$ 2.020 |
| R$ 50.000 por mês | R$ 600.000 | 10,56% | R$ 5.280 |
| R$ 100.000 por mês | R$ 1.200.000 | 13,03% | R$ 13.030 |
| R$ 200.000 por mês | R$ 2.400.000 | 15,77% | R$ 31.530 |
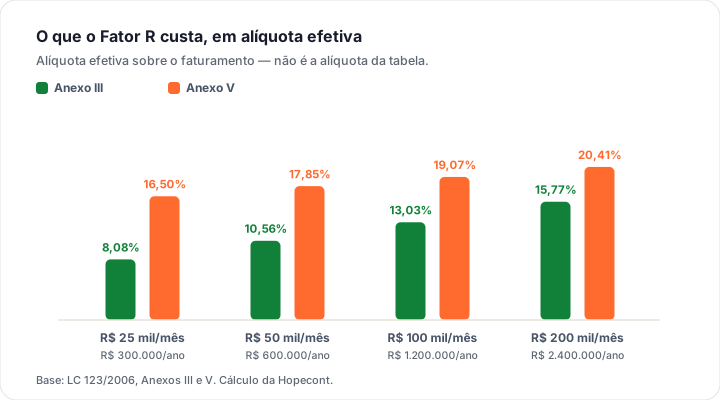
Olhe a distância entre as duas colunas. Numa clínica de R$ 100 mil por mês, o Anexo V custa R$ 6.040 a mais por mês que o Anexo III — R$ 72 mil por ano. É mais do que o custo anual de duas recepcionistas registradas, que é exatamente o que faria a clínica subir de anexo.
Se você não sabe em qual anexo a sua clínica está hoje, essa é a primeira conta a fazer — e ela leva dez minutos com a folha e o faturamento na mão.
Falar com um contadorA equiparação hospitalar — e o que mudou em setembro de 2026
É aqui que a clínica médica se separa de todos os outros consultórios. A regra geral do Lucro Presumido para serviço é presumir 32% de lucro. Para serviço hospitalar e de auxílio diagnóstico, a presunção cai para 8% no IRPJ e 12% na CSLL. Isso derruba a carga do Presumido para perto de 8% do faturamento — abaixo do que o Simples cobra de uma clínica de porte médio.
A base é o art. 15, § 1º, III, “a”, da Lei nº 9.249/1995, e o alcance dela foi fixado pelo Superior Tribunal de Justiça no Tema 217 dos recursos repetitivos (REsp 1.116.399/BA): o que vale é a atividade, não o prédio. Serviço ligado à promoção da saúde entra; consulta médica simples não entra.
Mudou em 18 de setembro de 2026. A Instrução Normativa RFB nº 2.343/2026 reescreveu a lista: incluiu a anestesiologia, passou a exigir sociedade empresária “de fato e de direito” e — o mais importante — revogou as duas vedações que travavam boa parte das clínicas: a que proibia o benefício para serviço prestado em ambiente de terceiro e a que proibia para home care. Em compensação, passou a vedar expressamente a consulta médica simples e a cessão de mão de obra de médicos para hospitais.
O que a clínica precisa ter para se equiparar
- Ser sociedade empresária — de fato e de direito. Sociedade simples e empresário individual estão fora, por texto expresso da norma.
- Atender às normas da Anvisa, o que na prática se prova com o alvará da vigilância sanitária estadual ou municipal, com o ambiente conforme a RDC nº 50/2002.
- Prestar serviço que não seja consulta simples: procedimento, exame, diagnóstico por imagem, day-hospital, quimioterapia, diálise, anestesiologia.
- Assumir o atendimento, e não só emprestar médicos: cessão de mão de obra para hospital está expressamente fora desde setembro de 2026.
Se a sua clínica faz só consulta, pare de ler esta seção: a equiparação não é para você, e a comparação que importa é a da próxima. Se ela faz procedimento, exame ou anestesia, essa conta pode ser a decisão mais cara do seu ano.
Quando o Lucro Presumido passa na frente
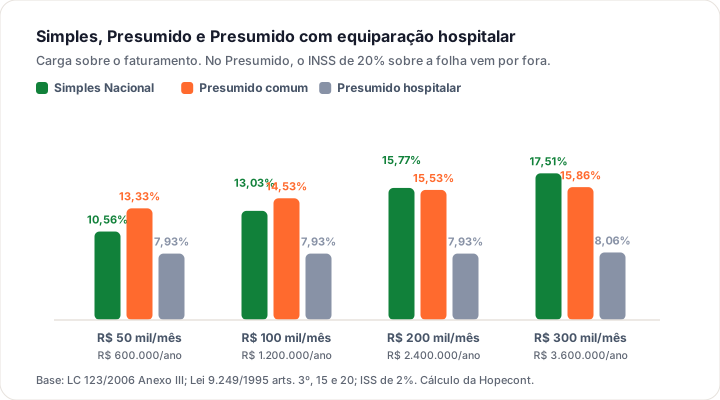
Em dois momentos. O primeiro é quando a clínica se equipara a hospital — aí o Presumido ganha cedo, ainda na casa dos R$ 50 mil por mês. O segundo é quando a clínica é só de consulta, tem folha pequena e o faturamento sobe: o Simples cresce de faixa em faixa, o Presumido é quase uma reta, e uma hora as duas se cruzam.
Clínica médica de consulta: Simples (Anexo III) x Lucro Presumido comum
| Faturamento | Simples | Lucro Presumido | Diferença no ano |
|---|---|---|---|
| R$ 50.000 por mês | 10,56% | 13,33% | Simples sai R$ 16.620 por ano mais barato |
| R$ 100.000 por mês | 13,03% | 14,53% | Simples sai R$ 18.000 por ano mais barato |
| R$ 200.000 por mês | 15,77% | 15,53% | Presumido sai R$ 5.640 por ano mais barato |
| R$ 300.000 por mês | 17,51% | 15,86% | Presumido sai R$ 59.280 por ano mais barato |
A conta acima não é a conta inteira. No Lucro Presumido, o INSS patronal de 20% sobre a folha e sobre o pró-labore é pago por fora. No Simples do Anexo III, ele já está dentro do DAS. Numa clínica com folha alta, esse item sozinho vira a decisão — e é o erro de comparação mais comum que a gente vê.
Por isso a regra prática é esta: folha grande empurra para o Simples; folha pequena com faturamento alto empurra para o Presumido; procedimento hospitalar empurra para o Presumido mesmo com folha média. A comparação completa, regime a regime, está em Simples Nacional ou Lucro Presumido.
Os erros que aparecem toda semana
O que costuma custar caro numa clínica médica
- Deixar o Fator R acontecer por acaso. Ele é uma conta, não um destino. Clínica que descobre em dezembro que passou o ano no Anexo V perdeu o ano inteiro — e não dá para corrigir depois.
- Pró-labore de um salário mínimo “para economizar”. Economiza no INSS e pode jogar a clínica para 15,5% no DAS. A economia de R$ 300 por mês vira uma conta de R$ 6 mil.
- Achar que toda clínica se equipara a hospital. Consulta simples está expressamente fora, e a Receita vem cobrando a diferença com multa em quem se equiparou sem preencher os requisitos.
- Comparar Simples e Presumido sem somar o INSS patronal. Sem esse item, o Presumido sempre parece melhor do que é.
- Distribuir lucro sem contabilidade. Sem balanço, o limite isento é o presumido menos o DAS — e o que passar disso é rendimento tributável do sócio. A conta está em distribuição de lucros no Simples Nacional.
Atenção ao prazo: a janela de opção mudou de mês
Tudo o que está acima depende de uma coisa só para virar realidade em 2027: a sua clínica estar dentro do Simples. E aí vem a mudança que mais gente vai perder este ano.
Quem quiser entrar no Simples Nacional em 2027 tem até 30 de setembro de 2026. Não é mais janeiro. A Lei Complementar 214/2025 mudou o art. 16, § 2º, da LC 123/2006 e a Resolução CGSN nº 190/2026 fixou a nova janela: de 1º a 30 de setembro, com efeitos a partir de 1º de janeiro do ano seguinte. A própria Receita publicou o roteiro dessa transição em setembro de 2026.
O prazo está aberto agora e fecha em 30 de setembro de 2026. Quem perder essa janela só entra no Simples em 2028. E vale um detalhe do roteiro oficial: se a empresa tiver pendência, o recomendado é confirmar o pedido assim mesmo — há 30 dias contados da confirmação para regularizar, mas o prazo de opção em si não se estende.
Os prazos que valem hoje, um a um
| O que você quer fazer | Quando | Efeito |
|---|---|---|
| Entrar no Simples Nacional em 2027 | 1º a 30 de setembro de 2026 | A partir de 1º/1/2027 |
| Abrir empresa já optando pelo Simples | Na hora da abertura | Vale desde a data da inscrição no CNPJ |
| Optar pelo SIMEI (MEI) | Janeiro de 2027, até 29/01/2027 | A partir de 1º/1/2027 |
| Apurar IBS e CBS por fora do DAS | Setembro (para janeiro) ou março (para julho) | Semestre a semestre, irretratável |
| Cancelar a opção feita em setembro | Até 30 de novembro de 2026 (o Portal abre em 02/11) | A opção some — e o cancelamento também é irretratável |
| Sair do Simples depois de já ser optante | Janeiro do ano em que quiser sair | A partir de 1º de janeiro |
Para a empresa que já é optante e quer continuar, não há nada a fazer: a opção não se renova todo ano. O prazo de setembro é para quem está de fora e quer entrar.
Empresa nova mudou de regra em outubro de 2025. A história dos “30 dias depois da inscrição municipal, no máximo 60 dias do CNPJ” acabou. Desde a Resolução CGSN nº 183/2025, a opção pelo Simples é feita junto com a abertura do CNPJ, pela Redesim, e vale desde a data da inscrição. Muito conteúdo que ainda está no ar repete a regra velha.
E existe uma válvula de escape que quase ninguém conhece: a solicitação feita em setembro pode ser cancelada até 30 de novembro de 2026 — art. 1º, § 1º, I, da Resolução CGSN nº 186/2026. O Portal do Simples deve abrir essa opção em 2 de novembro. A lógica é justa: em setembro você decide sem conhecer a alíquota de referência do IBS e da CBS, e novembro é a segunda chance.
Mas o cancelamento também é irretratável. Cancelou, não dá para optar de novo para o mesmo período — só em 2028. E depois que a opção começa a produzir efeitos, em 1º de janeiro, aí sim ela vale o ano inteiro (art. 16 da LC 123/2006). A leitura prática é esta: se a sua situação sugere a opção, opte em setembro e reavalie em novembro. O contrário não funciona — não existe entrar em dezembro.
A exclusão por excesso de faturamento é outra coisa e não espera janela nenhuma. E o calendário completo, com as quatro janelas que correm ao mesmo tempo e quem é afetado em cada uma, está em o prazo de opção pelo Simples Nacional para 2027.
E em 2027, com o IBS e a CBS?
2026 é ano de teste, e o Simples está de fora dele. As alíquotas simbólicas de 0,1% de IBS e 0,9% de CBS que estão valendo neste ano não se aplicam a quem é optante — está escrito no art. 348, III, “c”, da Lei Complementar 214/2025. Na prática: em 2026 o seu DAS não muda por causa da reforma.
Em 2027 começa o que importa para a saúde: os serviços de saúde entram na redução de 60% das alíquotas de IBS e CBS, pelos arts. 128 e 130 da LC 214/2025, com a lista de serviços no Anexo III daquela lei. Para a clínica que hoje está no Presumido, isso muda a comparação de novo. Para quem está no Simples, o efeito chega principalmente pela via do cliente que é empresa e quer crédito. O detalhe por segmento está em a Reforma Tributária para clínicas médicas e odontológicas.
A partir de 2027 aparece uma escolha nova: continuar recolhendo tudo dentro do DAS ou apurar o IBS e a CBS por fora, no regime normal, para poder gerar crédito integral para o cliente que é empresa. A LC 227/2026 criou essa porta e a Resolução CGSN nº 190/2026 marcou a janela — setembro, semestre a semestre. Ainda não existe em 2026, mas é a decisão que vai valer dinheiro para quem vende para outras empresas. O raciocínio está em Simples puro ou Simples híbrido.
Então: vale a pena, ou não?
Vale para a maioria das clínicas de consulta, e vale muito quando o Fator R passa de 28%. Nessa situação o Simples cobra de 6% a 13% com uma guia só, INSS patronal incluído, sem apuração trimestral e sem a burocracia do Presumido.
Deixa de valer em duas situações concretas: quando a clínica presta serviço hospitalar de verdade e consegue a presunção de 8% — e aí o Presumido ganha cedo; e quando o faturamento passa da casa dos R$ 200 mil por mês com folha enxuta, quando a curva do Simples já ultrapassou a reta do Presumido. Fora isso, a resposta é sim.
O que não existe é resposta pronta. Existe a sua folha, o seu faturamento e o tipo de serviço que a sua clínica presta. Se quiser, a gente faz essa conta com os seus números — a Hopecont atende clínicas em todo o Brasil, sem fidelidade e sem multa de cancelamento. Comece por contabilidade para médicos e clínicas médicas.
Perguntas frequentes
Clínica médica no Simples Nacional paga Anexo III ou Anexo V?
Depende do Fator R. Medicina está listada no art. 18, § 5º-B, XIX, da LC 123/2006, que manda para o Anexo III, mas o mesmo inciso aparece no § 5º-M. Na prática: se a folha dos últimos 12 meses, somada ao pró-labore, ao INSS patronal e ao FGTS, for igual ou maior que 28% do faturamento do mesmo período, a clínica fica no Anexo III, a partir de 6%. Abaixo disso, cai no Anexo V, a partir de 15,5%. A conta é refeita todo mês, sobre os 12 meses anteriores.
O pró-labore do médico entra no cálculo do Fator R?
Entra, e é o item que mais muda o resultado. O art. 18, § 24, da LC 123/2006 diz expressamente que as retiradas de pró-labore fazem parte da folha para esse cálculo, junto com salários, INSS patronal e FGTS. O 13º também entra, pelo art. 26, § 2º, II, da Resolução CGSN nº 140/2018. Não entram aluguel nem distribuição de lucros. Por isso aumentar o pró-labore é, em muitas clínicas, o caminho mais barato para sair do Anexo V.
O que é equiparação hospitalar e a minha clínica tem direito?
É o direito de usar, no Lucro Presumido, a presunção de 8% para o IRPJ e 12% para a CSLL em vez dos 32% do serviço comum — art. 15, § 1º, III, “a”, da Lei 9.249/1995. Para ter direito, a clínica precisa ser sociedade empresária, ter alvará da vigilância sanitária conforme a RDC nº 50/2002 da Anvisa e prestar serviço que vá além da consulta: procedimento, exame, imagem, anestesia, day-hospital. Consulta médica simples está expressamente fora desde a IN RFB nº 2.343/2026.
A partir de quanto o Lucro Presumido fica melhor que o Simples para clínica?
Para clínica de consulta, no Anexo III e com ISS de 2%, o cruzamento fica perto de R$ 200 mil por mês: aí o Simples já passou de 15,7% e o Presumido está em torno de 15,5%. Só que esse número muda com o ISS do seu município e com o tamanho da folha, porque no Presumido o INSS patronal de 20% é pago por fora. Com equiparação hospitalar, o cruzamento acontece muito antes, na casa dos R$ 50 mil por mês.
Médico pode ser MEI?
Não. As atividades de medicina não estão na lista de ocupações permitidas ao MEI, e não há previsão de entrarem. O caminho para o médico que quer CNPJ é a empresa comum, em geral sociedade unipessoal ou sociedade entre médicos, optando pelo Simples Nacional ou pelo Lucro Presumido. O tema está detalhado em médico pode ser MEI.
Quando é o prazo para entrar no Simples Nacional em 2027?
De 1º a 30 de setembro de 2026. A janela mudou: não é mais janeiro. A LC 214/2025 deu nova redação ao art. 16, § 2º, da LC 123/2006 e a Resolução CGSN nº 190/2026 fixou setembro como o mês da opção, com efeitos no primeiro dia do ano seguinte. Quem perder 30 de setembro de 2026 só entra em 2028. A opção pelo SIMEI, do MEI, continua em janeiro. E há uma válvula de escape: a solicitação de setembro pode ser cancelada até 30 de novembro de 2026, pelo art. 1º, § 1º, I, da Resolução CGSN nº 186/2026 — mas o cancelamento também é irretratável, e depois que a opção começa a produzir efeitos ela vale o ano inteiro (art. 16 da LC 123/2006).
Clínica com dois ou três médicos sócios muda alguma coisa no Fator R?
Muda para melhor, quase sempre. Cada sócio que retira pró-labore soma ao numerador do Fator R. Uma clínica com três sócios retirando pró-labore razoável costuma passar dos 28% sem precisar contratar ninguém. O cuidado é o oposto: pró-labore alto demais só para forçar o anexo pode custar mais em INSS do que economiza no DAS. É conta, e tem ponto ótimo.
A clínica precisa mudar de regime por causa da Reforma Tributária em 2026?
Em 2026, não. O art. 348, III, “c”, da LC 214/2025 deixa os optantes pelo Simples de fora das alíquotas de teste de IBS e CBS deste ano. A decisão começa a valer em 2027, quando aparece a opção de apurar IBS e CBS por fora do DAS e quando a redução de 60% para serviços de saúde entra em cena. A janela dessa escolha é setembro, semestre a semestre.
Fale com um contador da Hopecont
Preencha os campos e a gente continua a conversa no WhatsApp. Contabilidade mensal com escrituração completa, atendimento em todo o Brasil, sem fidelidade e sem multa de cancelamento.