Quase todo consultório odontológico que faz esta conta chega à mesma conclusão: o Simples Nacional continua mais barato. E está certo — até uma certa linha. O que quase ninguém checa é se parte da sua receita não poderia estar sendo tributada por uma presunção quatro vezes menor.
Resposta rápida
Para o consultório comum, o Lucro Presumido presume 32% de lucro e só começa a compensar perto de R$ 197 mil por mês — muito acima do que a maioria dos consultórios fatura. Antes disso, o Anexo III do Simples com o Fator R fechado ganha com folga. A exceção fica por conta da receita de imagem: radiologia e documentação odontológica podem entrar na presunção de 8%, se a estrutura permitir.
O que o Presumido cobra, na prática
Vale entender o mecanismo antes de olhar qualquer tabela, porque ele explica tanto a vantagem quanto o risco do regime.
O Lucro Presumido não olha para o seu lucro. Ele presume: de cada R$ 100 que o consultório fatura em serviço, R$ 32 são tratados como lucro. Sobre esses R$ 32 incidem 15% de IRPJ e 9% de CSLL. Depois, sobre os R$ 100 cheios, entram PIS, COFINS e o ISS do seu município.
O ponto que faz a diferença para quem tem custo alto — e consultório odontológico tem, entre equipamento, material e laboratório — é que nada disso é dedutível. Comprou uma cadeira nova de R$ 80 mil? No Presumido, isso não reduz um centavo de imposto. No Lucro Real reduziria; aqui, não.
Um consultório de R$ 60 mil por mês no Lucro Presumido, mês a mês (presunção de 32%, ISS de 3%)
| Tributo | Por mês | Quanto é da receita |
|---|---|---|
| IRPJ (15% sobre 32% da receita) | R$ 2.880,00 | 4,80% |
| Adicional de IRPJ (10%) | R$ 0,00 | 0,00% |
| CSLL (9% sobre 32% da receita) | R$ 1.728,00 | 2,88% |
| PIS (cumulativo) | R$ 390,00 | 0,65% |
| COFINS (cumulativo) | R$ 1.800,00 | 3,00% |
| ISS (alíquota do seu município) | R$ 1.800,00 | 3,00% |
| Total | R$ 8.598,00 | 14,33% |
ISS de 3% como exemplo — a alíquota é do seu município e vai de 2% a 5% (Lei Complementar nº 116/2003). A contribuição patronal não está aqui; ela vem por fora e está no tópico seguinte.
A receita de imagem pode presumir 8% — e quase ninguém separa
Esta é a parte que costuma passar despercebida no consultório odontológico, e ela está escrita na mesma lei que manda presumir 32%.
prestação de serviços em geral, exceto a de serviços hospitalares e de auxílio diagnóstico e terapia, patologia clínica, imagenologia, anatomia patológica e citopatologia, medicina nuclear e análises e patologias clínicas, desde que a prestadora destes serviços seja organizada sob a forma de sociedade empresária e atenda às normas da Agência Nacional de Vigilância Sanitária — Anvisa
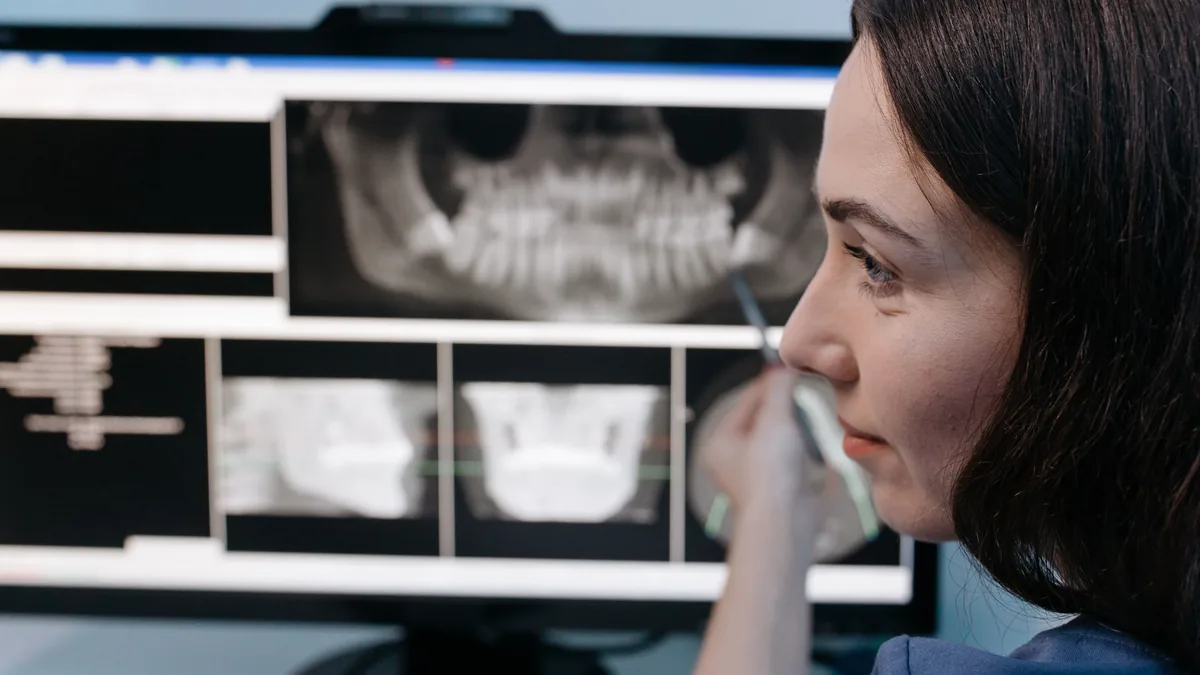
Imagenologia está ali, com todas as letras. Quer dizer: a receita de radiologia e documentação odontológica — panorâmica, tomografia, teleradiografia — pode ser tributada com presunção de 8% para o IRPJ e 12% para a CSLL, em vez de 32% e 32%.
Duas condições vêm junto e não são negociáveis: a empresa precisa ser sociedade empresária e precisa atender às normas da Anvisa. Muito consultório é sociedade simples registrada no cartório — e essa forma, sozinha, já derruba o benefício.
E há o art. 15, § 2º, que resolve o caso mais comum de todos: quem fatura consulta e imagem no mesmo CNPJ aplica o percentual de cada atividade sobre a receita dela. Não é tudo ou nada. É separar na nota e na escrituração — trabalho que só compensa quando a receita de imagem é relevante.
Vale a pena separar a sua receita de imagem? A resposta depende de quanto ela representa no faturamento e de como o contrato social está escrito.
Falar com um contador
Os 20% que não aparecem na comparação
Nos Anexos I, II, III e V do Simples, a contribuição patronal de 20% sobre a folha e o pró-labore já está dentro do DAS. No Lucro Presumido, ela é paga por fora, sem teto, todo mês. Quem fatura R$ 60.000 e retira R$ 16.800 de pró-labore paga R$ 3.360 por mês só nessa linha — 5,60% do faturamento.
No consultório isso pesa de um jeito particular: a auxiliar de saúde bucal, a recepção e o pró-labore dos dentistas sócios formam uma folha que, no Anexo III, ajuda (é ela que fecha o Fator R) e que, no Presumido, só custa.
A partir de quanto compensa
Consultório odontológico: os três caminhos, custo total por mês
| Receita por mês | Anexo V, pró-labore mínimo | Anexo III com Fator R | Presumido, pró-labore mínimo |
|---|---|---|---|
| R$ 30.000 | R$ 5.025 | R$ 2.580 | R$ 4.623 |
| R$ 50.000 | R$ 8.925 | R$ 5.280 | R$ 7.489 |
| R$ 80.000 | R$ 14.975 | R$ 9.830 | R$ 12.348 |
| R$ 150.000 | R$ 29.325 | R$ 21.030 | R$ 24.619 |
| R$ 250.000 | R$ 52.325 | R$ 42.030 | R$ 42.149 |
ISS de 3%. No Anexo III, com o pró-labore de 28% que fecha o Fator R e a patronal já dentro do DAS. No Presumido, pró-labore mínimo e patronal de 20% somada por fora. Cálculo da Hopecont.
A tabela responde a pergunta do título sem rodeio: para o consultório de porte comum, o Simples ganha. E ganha com folga — não é uma diferença de 2% ou 3%, é uma diferença que se conta em dezenas de milhares de reais por ano.
A conversa só muda em dois cenários: quando a receita de imagem é grande o bastante para puxar a presunção média para baixo, ou quando o consultório vira uma clínica com faturamento na casa das centenas de milhares por mês. Se você ainda não fechou o Fator R, a conta que resolve mais dinheiro por menos esforço é o pró-labore que leva o consultório ao Anexo III.
Se quiser ver a conta do Simples isolada, sem a comparação com o Presumido, ela está em Simples Nacional para consultório odontológico.
A opção é definitiva
E há uma parte que não tem conserto no meio do ano: a escolha vale para o ano inteiro.
A opção pela tributação com base no lucro presumido será aplicada em relação a todo o período de atividade da empresa em cada ano-calendário. § 1º A opção de que trata este artigo será manifestada com o pagamento da primeira ou única quota do imposto devido correspondente ao primeiro período de apuração de cada ano-calendário.
Na prática: o primeiro DARF do ano fecha a porta até dezembro. E a saída do Simples por opção só vale a partir de janeiro seguinte, com o pedido feito na janela do início do ano.
Para o consultório, o detalhe que pesa é o investimento: quem vai trocar equipamento no ano seguinte precisa lembrar que, no Presumido, essa compra não reduz um centavo de imposto — e a decisão já estará travada quando a nota chegar.
Desde janeiro de 2026, o lucro alto paga na fonte
Até 2025 o lucro saía da empresa para o sócio sem pagar nada. Deixou de ser assim em janeiro de 2026.
A partir do mês de janeiro do ano-calendário de 2026, o pagamento, o creditamento, o emprego ou a entrega de lucros e dividendos por uma mesma pessoa jurídica a uma mesma pessoa física residente no Brasil em montante superior a R$ 50.000,00 (cinquenta mil reais) em um mesmo mês fica sujeito à retenção na fonte do Imposto sobre a Renda das Pessoas Físicas à alíquota de 10% (dez por cento) sobre o total do valor pago, creditado, empregado ou entregue.
Os 10% incidem sobre o total, não sobre o excedente: R$ 50.000,00 não custa nada e R$ 50.001,00 custa R$ 5.000,10. É antecipação, descontada na declaração do ano seguinte, e vale igual nos dois regimes.
Para o consultório médio isso não chega a morder: é preciso retirar mais de R$ 50 mil de lucro num único mês para acionar a regra. Mas vale saber que existe antes de programar uma retirada grande de uma vez — de fim de ano, por exemplo.
O que muda na sua contabilidade
Sair do Simples muda a rotina contábil, e isso tem custo:
- ECF — a Escrituração Contábil Fiscal, anual, com o resultado de cada trimestre. No Simples, quem fazia esse papel era a DEFIS.
- EFD-Contribuições — apuração mensal de PIS e COFINS. No Simples não existia: os dois já vinham dentro do DAS.
- DCTF — a declaração que confessa os débitos federais.
- Escrituração contábil fechada — balanço e DRE. Sem ela, o lucro que dá para distribuir sem imposto fica travado num teto.
Some a isso o que já é obrigação do seu segmento e não muda com o regime: DMED, alvará da vigilância sanitária e o controle dos materiais sujeitos a registro.
Três erros que aparecem toda semana
- Trocar de regime achando que resolve custo de material. No Presumido, nada do que você compra reduz imposto. A presunção é sobre a receita, ponto.
- Ser sociedade simples e contar com a presunção de 8%. A lei exige sociedade empresária. Isso se resolve com alteração contratual, mas precisa ser feito antes, não depois.
- Somar a receita de imagem à de consulta na mesma nota. Misturado, tudo vira 32%. Separado, cada receita fica com o percentual dela.
Em resumo
Para o consultório odontológico de porte comum, a resposta é que o Simples Nacional continua mais barato, e por uma margem grande. O Lucro Presumido só entra na conversa perto de R$ 197 mil por mês, com ISS baixo e folha pequena.
O que vale mesmo o seu tempo não é trocar de regime — é olhar duas coisas: se o Fator R está fechado, e se a sua receita de imagem está sendo tributada pela presunção que a lei permite. As duas coisas rendem mais que a troca, e nenhuma delas exige sair do Simples.
Perguntas frequentes
Radiologia odontológica entra na presunção de 8%?
Imagenologia está expressamente na exceção do art. 15, § 1º, III, "a", da Lei nº 9.249/1995. Para valer, a empresa precisa ser sociedade empresária e atender às normas da Anvisa. E, se o consultório também fatura consulta, aplica-se o percentual de cada atividade sobre a receita correspondente, conforme o § 2º do mesmo artigo.
Dentista pode ser MEI?
Não. Odontologia exige registro no conselho profissional, e atividades regulamentadas assim estão fora do MEI. O caminho é ME ou LTDA, com opção entre Simples Nacional e Lucro Presumido.
No Lucro Presumido eu consigo deduzir o custo do material e do laboratório?
Não. A base é presumida sobre a receita: a lei fixa o percentual e ignora o seu custo real. Quem tem custo muito alto em relação à receita costuma olhar para o Lucro Real, não para o Presumido — e o Lucro Real tem exigência contábil bem maior.
Qual a diferença entre sociedade simples e sociedade empresária para o consultório?
A sociedade simples é registrada no Registro Civil de Pessoas Jurídicas e a empresária, na Junta Comercial. Para a presunção reduzida do art. 15, a lei exige a forma empresária. Mudar de uma para a outra é alteração contratual com novo registro — e precisa estar feita antes do período de apuração em que você pretende usar o benefício.
Vale a pena abrir um CNPJ só para a parte de imagem?
Às vezes sim, e essa análise precisa ser feita caso a caso, porque cria uma segunda empresa com custo próprio, obrigações próprias e risco de ser vista como segregação artificial se as duas operarem misturadas. A separação por atividade dentro do mesmo CNPJ, com nota e escrituração separadas, costuma resolver antes e com menos risco.
Quanto o consultório paga no Anexo III, hoje?
Depende da receita dos últimos doze meses. Num consultório que fatura R$ 60 mil por mês — R$ 720 mil em doze meses —, a alíquota efetiva do Anexo III fica em torno de 11,3%. A tabela completa por faixa está na nossa página sobre o Simples Nacional para consultório odontológico.
Fale com um contador da Hopecont
Preencha os campos e a gente continua a conversa no WhatsApp. Contabilidade mensal com escrituração completa, atendimento em todo o Brasil, sem fidelidade e sem multa de cancelamento.