A academia é o contrário do salão de beleza: ela nunca escapa do Fator R. A boa notícia é que ela é também o negócio que mais facilmente passa dos 28% — desde que os professores estejam na folha. Aqui está a conta, e o prazo é 30 de setembro de 2026.
Resposta rápida
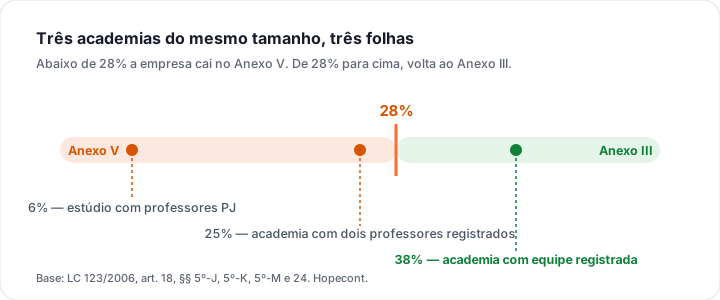
Vale, e depende inteiramente da folha. Academias estão no art. 18, § 5º-D, II e III, da LC 123/2006, e o § 5º-M manda todas para o Anexo V — a partir de 15,5% — quando a folha dos últimos 12 meses fica abaixo de 28% do faturamento. Com 28% ou mais, a academia vai para o Anexo III, a partir de 6%. Como academia vive de professor, a maioria passa. Quem não passa são os estúdios que contratam professor como PJ — e para esses a conta abaixo costuma virar o ano.
Academia sempre depende do Fator R — e isso é uma boa notícia
Diferente de um salão de beleza, a academia nunca escapa do Fator R. O art. 18, § 5º-D, da Lei Complementar 123/2006 lista as academias em dois incisos, e o § 5º-M manda todas elas para o Anexo V quando a folha fica abaixo de 28% do faturamento.
Onde cada modalidade está na lei
| Modalidade | Dispositivo | Anexo |
|---|---|---|
| Dança, capoeira, ioga, artes marciais | art. 18, § 5º-D, II | III se o Fator R ≥ 28%, V se abaixo |
| Musculação, natação, escola de esportes | art. 18, § 5º-D, III | III se o Fator R ≥ 28%, V se abaixo |
| CrossFit e box | art. 18, § 5º-D, III (atividade física) | III se o Fator R ≥ 28%, V se abaixo |
| Estúdio de pilates | art. 18, § 5º-D, III — ou § 5º-B, XVI, se conduzido por fisioterapeuta | III se o Fator R ≥ 28%, V se abaixo — nos dois caminhos |
| Personal trainer PJ | art. 18, § 5º-I, XII (atividade intelectual desportiva) | III se o Fator R ≥ 28%, V se abaixo |
A discussão “pilates é fisioterapia ou é academia?” não muda o seu anexo. Os dois caminhos — § 5º-B, XVI, e § 5º-D, III — estão na mesma lista do § 5º-M. Nos dois casos o resultado é idêntico: Anexo III com Fator R de 28% ou mais, Anexo V abaixo disso. É um debate que consome tempo e não altera imposto nenhum.
E por que isso é boa notícia? Porque academia é o negócio que mais naturalmente tem folha. Professor de musculação, instrutor de spinning, recepção, limpeza: numa academia bem montada, a folha passa de 28% sem esforço. O problema aparece em dois perfis específicos, e é deles que trata a próxima seção.
As atividades de prestação de serviços a que se refere o § 5º-I serão tributadas na forma do Anexo III desta Lei Complementar caso a razão entre a folha de salários e a receita bruta da pessoa jurídica seja igual ou superior a 28%.
Os dois perfis que não passam dos 28%
O primeiro é o estúdio pequeno com professores PJ. Muitos estúdios de pilates e boxes de CrossFit contratam os professores como pessoa jurídica. Do ponto de vista do Fator R, isso é desastroso: pagamento a outra empresa não é folha. O estúdio tem custo alto com professor e um Fator R perto de zero.
O segundo é a academia do dono sozinho — o personal com sala própria, o professor que atende no seu espaço. Sem empregado, o único item de folha é o pró-labore. Se ele estiver no mínimo, a razão não chega perto dos 28%.
A conta de trocar PJ por CLT num estúdio
Um estúdio que fatura R$ 50 mil por mês e paga R$ 18 mil a professores PJ está, provavelmente, no Anexo V: 17,85% — R$ 8.925 de DAS. Registrando os mesmos professores, a folha passa de 28% e o estúdio vai para o Anexo III: 10,56% — R$ 5.280. Economia de R$ 3.645 por mês só no imposto, antes de considerar o custo dos encargos — que no Simples do Anexo III já estão dentro do DAS.
Essa é a conta mais importante deste artigo, e ela raramente é feita. A decisão entre professor PJ e professor registrado costuma ser tratada como decisão de custo de folha — quando ela é, antes disso, uma decisão de alíquota.
Se a sua academia paga professor como PJ e você nunca comparou com o custo cheio de registro, essa conta pode virar o ano.
Falar com um contadorQuanto a academia paga, em reais
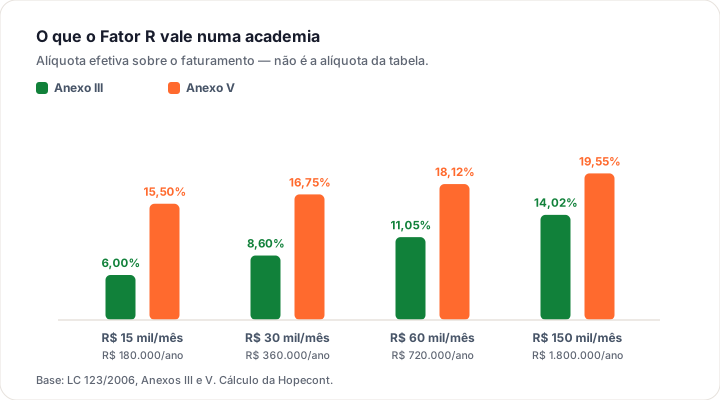
Academia no Anexo III: o DAS por faixa de faturamento
| Faturamento | Receita em 12 meses | Alíquota efetiva | DAS do mês |
|---|---|---|---|
| R$ 15.000 por mês | R$ 180.000 | 6,00% | R$ 900 |
| R$ 30.000 por mês | R$ 360.000 | 8,60% | R$ 2.580 |
| R$ 60.000 por mês | R$ 720.000 | 11,05% | R$ 6.630 |
| R$ 150.000 por mês | R$ 1.800.000 | 14,02% | R$ 21.030 |
O detalhe que a academia sempre erra: contrato anual e regime de caixa
Academia vive de plano anual pago à vista — e isso mexe na conta de duas formas. A primeira é a receita: no regime de competência, o plano anual se reconhece mês a mês; no regime de caixa, tudo entra no mês do recebimento e infla a faixa. A opção pelo regime de caixa no Simples é feita no PGDAS-D e vale para o ano inteiro.
A segunda é o próprio Fator R: a folha do Fator R é sempre pelo regime de caixa, independentemente do regime adotado para a receita. Isso está na Solução de Consulta Cosit nº 17/2021. Ou seja, é possível ter receita por competência e folha por caixa na mesma conta — e é preciso saber disso para não errar a projeção.
Cuidado com a campanha de janeiro. A matrícula em massa no começo do ano, recebida à vista, empurra o RBT12 para cima e pode mudar a faixa do Simples nos meses seguintes — sem que o caixa tenha melhorado de verdade. Academia que não planeja isso paga imposto de faixa alta num ano de faturamento normal.
E o Lucro Presumido, vale para academia?
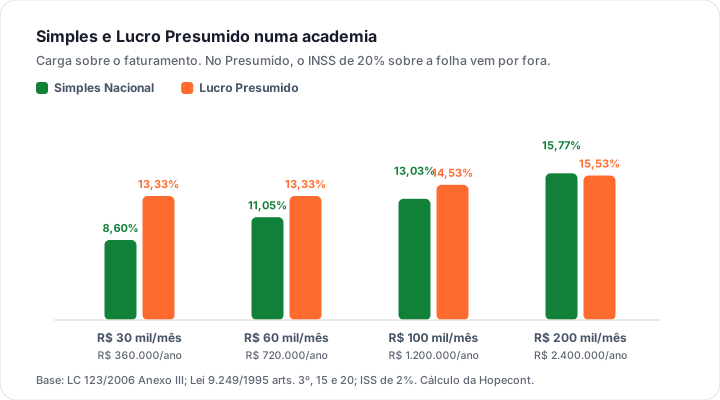
Quase nunca, e por um motivo que é a cara do segmento: folha. No Presumido, a academia pagaria por volta de 13,3% entre IRPJ, CSLL, PIS, Cofins e ISS — e mais 20% de INSS patronal sobre toda a folha de professores, por fora. Numa academia com folha de 35% do faturamento, isso são 7 pontos percentuais a mais, sozinhos.
Academia: Simples (Anexo III) x Lucro Presumido
| Faturamento | Simples | Lucro Presumido | Diferença no ano |
|---|---|---|---|
| R$ 30.000 por mês | 8,60% | 13,33% | Simples sai R$ 17.028 por ano mais barato |
| R$ 60.000 por mês | 11,05% | 13,33% | Simples sai R$ 16.416 por ano mais barato |
| R$ 100.000 por mês | 13,03% | 14,53% | Simples sai R$ 18.000 por ano mais barato |
| R$ 200.000 por mês | 15,77% | 15,53% | Presumido sai R$ 5.640 por ano mais barato |
E repare na ironia: a mesma folha que salva a academia no Fator R é a que a condena no Presumido. No Anexo III a contribuição patronal já está dentro do DAS; no Presumido ela é um custo adicional de 20% sobre cada salário. É por isso que, para academia, o Simples costuma ganhar com folga até o teto.
Os erros mais caros do segmento
O que a gente mais vê em academias e estúdios
- Contratar professor como PJ sem fazer a conta do Fator R. O que parece economia de encargo costuma custar mais caro em alíquota — e ainda traz risco trabalhista.
- Pró-labore no mínimo num estúdio sem equipe. É o que joga o estúdio para 15,5%.
- Não escolher o regime de reconhecimento de receita. Plano anual recebido à vista distorce o RBT12 e a alíquota dos meses seguintes.
- Misturar venda de suplemento com mensalidade. Suplemento e água são mercadoria: Anexo I, a partir de 4%.
- Achar que a redução de 30% da reforma é automática para academia. Ela tem requisitos de composição societária que a maior parte das academias não cumpre — veja a seção da reforma.
Atenção ao prazo: a janela de opção mudou de mês
O Fator R olha 12 meses para trás. Por isso, no fitness, o prazo de opção e o planejamento da folha são a mesma conversa.
Quem quiser entrar no Simples Nacional em 2027 tem até 30 de setembro de 2026. Não é mais janeiro. A Lei Complementar 214/2025 mudou o art. 16, § 2º, da LC 123/2006 e a Resolução CGSN nº 190/2026 fixou a nova janela: de 1º a 30 de setembro, com efeitos a partir de 1º de janeiro do ano seguinte. A própria Receita publicou o roteiro dessa transição em setembro de 2026.
O prazo está aberto agora e fecha em 30 de setembro de 2026. Quem perder essa janela só entra no Simples em 2028. E vale um detalhe do roteiro oficial: se a empresa tiver pendência, o recomendado é confirmar o pedido assim mesmo — há 30 dias contados da confirmação para regularizar, mas o prazo de opção em si não se estende.
Os prazos que valem hoje, um a um
| O que você quer fazer | Quando | Efeito |
|---|---|---|
| Entrar no Simples Nacional em 2027 | 1º a 30 de setembro de 2026 | A partir de 1º/1/2027 |
| Abrir empresa já optando pelo Simples | Na hora da abertura | Vale desde a data da inscrição no CNPJ |
| Optar pelo SIMEI (MEI) | Janeiro de 2027, até 29/01/2027 | A partir de 1º/1/2027 |
| Apurar IBS e CBS por fora do DAS | Setembro (para janeiro) ou março (para julho) | Semestre a semestre, irretratável |
| Cancelar a opção feita em setembro | Até 30 de novembro de 2026 (o Portal abre em 02/11) | A opção some — e o cancelamento também é irretratável |
| Sair do Simples depois de já ser optante | Janeiro do ano em que quiser sair | A partir de 1º de janeiro |
Para a empresa que já é optante e quer continuar, não há nada a fazer: a opção não se renova todo ano. O prazo de setembro é para quem está de fora e quer entrar.
Empresa nova mudou de regra em outubro de 2025. A história dos “30 dias depois da inscrição municipal, no máximo 60 dias do CNPJ” acabou. Desde a Resolução CGSN nº 183/2025, a opção pelo Simples é feita junto com a abertura do CNPJ, pela Redesim, e vale desde a data da inscrição. Muito conteúdo que ainda está no ar repete a regra velha.
E existe uma válvula de escape que quase ninguém conhece: a solicitação feita em setembro pode ser cancelada até 30 de novembro de 2026 — art. 1º, § 1º, I, da Resolução CGSN nº 186/2026. O Portal do Simples deve abrir essa opção em 2 de novembro. A lógica é justa: em setembro você decide sem conhecer a alíquota de referência do IBS e da CBS, e novembro é a segunda chance.
Mas o cancelamento também é irretratável. Cancelou, não dá para optar de novo para o mesmo período — só em 2028. E depois que a opção começa a produzir efeitos, em 1º de janeiro, aí sim ela vale o ano inteiro (art. 16 da LC 123/2006). A leitura prática é esta: se a sua situação sugere a opção, opte em setembro e reavalie em novembro. O contrário não funciona — não existe entrar em dezembro.
A exclusão por excesso de faturamento é outra coisa e não espera janela nenhuma. E o calendário completo, com as quatro janelas que correm ao mesmo tempo e quem é afetado em cada uma, está em o prazo de opção pelo Simples Nacional para 2027.
E em 2027, com o IBS e a CBS?
2026 é ano de teste, e o Simples está de fora dele. As alíquotas simbólicas de 0,1% de IBS e 0,9% de CBS que estão valendo neste ano não se aplicam a quem é optante — está escrito no art. 348, III, “c”, da Lei Complementar 214/2025. Na prática: em 2026 o seu DAS não muda por causa da reforma.
Aqui há uma pegadinha que vale dinheiro. O art. 127 da LC 214/2025 concede redução de 30% nas alíquotas de IBS e CBS para uma lista fechada de profissões regulamentadas — e o profissional de educação física está nela (inciso X). Só que o § 1º, II, do mesmo artigo exige, cumulativamente: sócios habilitados na profissão, nenhuma pessoa jurídica como sócia, a sociedade não ser sócia de outra, não exercer atividade diversa da habilitação dos sócios e os serviços de atividade-fim serem prestados diretamente pelos sócios, admitido o concurso de auxiliares. Uma academia de bairro com dez professores contratados dificilmente se encaixa; um estúdio de dois sócios que dão aula, sim. O recorte do segmento está em a Reforma Tributária para academias, CrossFit e pilates.
A partir de 2027 aparece uma escolha nova: continuar recolhendo tudo dentro do DAS ou apurar o IBS e a CBS por fora, no regime normal, para poder gerar crédito integral para o cliente que é empresa. A LC 227/2026 criou essa porta e a Resolução CGSN nº 190/2026 marcou a janela — setembro, semestre a semestre. Ainda não existe em 2026, mas é a decisão que vai valer dinheiro para quem vende para outras empresas. O raciocínio está em Simples puro ou Simples híbrido.
Vale a pena, então?
Vale, e para academia com equipe registrada vale muito. O Fator R, que é um problema para tanta gente, é uma vantagem aqui: a folha que a academia já tem coloca ela no Anexo III sem esforço, e ali a contribuição patronal vem dentro da guia — o que nenhum outro regime oferece.
Deixa de valer no estúdio pequeno que paga tudo como PJ. Nesse arranjo a academia paga 15,5% ou mais, sem folha e sem crédito, e ainda carrega risco trabalhista. A solução, nesse caso, quase nunca é trocar de regime — é arrumar a estrutura.
Se quiser que a gente compare os dois cenários com os seus números antes de 30 de setembro, é rápido. A Hopecont atende academias, boxes e estúdios em todo o Brasil, sem fidelidade e sem multa de cancelamento — comece por contabilidade para academia, para estúdio de pilates ou para personal trainer.
Perguntas frequentes
Academia paga Anexo III ou Anexo V?
Depende do Fator R. As academias estão listadas no art. 18, § 5º-D, II e III, da LC 123/2006, e o § 5º-M manda todo o § 5º-D para o Anexo V quando a folha de 12 meses fica abaixo de 28% do faturamento do mesmo período. Com 28% ou mais, vai para o Anexo III, a partir de 6%. Academia com equipe registrada costuma passar com folga.
Pagar professor como PJ atrapalha o Fator R?
Atrapalha muito. O Fator R considera remuneração paga a pessoa física pelo trabalho — salários, pró-labore, 13º — mais FGTS e contribuição patronal. Pagamento a outra pessoa jurídica não entra. Um estúdio que paga R$ 18 mil por mês a professores PJ tem esse custo inteiro fora da conta, e costuma ficar no Anexo V pagando quase o dobro de imposto.
CrossFit e box entram em qual anexo?
No mesmo regime das demais academias. CrossFit é atividade física e se enquadra no art. 18, § 5º-D, III, da LC 123/2006 — que está na lista do § 5º-M. Ou seja: Anexo III com Fator R de 28% ou mais, Anexo V abaixo disso. Não existe norma nem Solução de Consulta que nomeie a modalidade, mas o enquadramento pela natureza da atividade é direto.
Estúdio de pilates é fisioterapia ou academia?
Para efeito de anexo, tanto faz. Se for tratado como ato de fisioterapia, cai no art. 18, § 5º-B, XVI; se for tratado como atividade física, cai no § 5º-D, III. Os dois dispositivos estão na lista do § 5º-M, então o resultado é idêntico: Anexo III com Fator R de 28% ou mais, Anexo V abaixo. A discussão importa para conselho profissional e alvará, não para o imposto.
Personal trainer pode ser MEI?
Pode. A ocupação consta da lista do MEI, respeitados o teto de faturamento e o limite de um empregado. Quando o personal cresce e monta estúdio, a transformação em ME é o caminho natural. O assunto está em CNPJ ou CPF para personal trainer e em como abrir empresa de personal trainer e academia.
Plano anual recebido à vista aumenta o meu imposto?
Pode aumentar, pela via da faixa. No regime de caixa, o valor inteiro entra na receita do mês do recebimento e empurra o RBT12 para cima, elevando a alíquota efetiva dos meses seguintes. A opção pelo regime de competência ou de caixa é feita no PGDAS-D e vale para o ano. Já a folha do Fator R é sempre apurada por caixa, conforme a Solução de Consulta Cosit nº 17/2021.
Minha academia ganha a redução de 30% do IBS e da CBS em 2027?
Só se a estrutura societária se encaixar. O art. 127 da LC 214/2025 lista o profissional de educação física entre as profissões com redução de 30%, mas o § 1º, II, exige que os sócios sejam habilitados, que não haja pessoa jurídica como sócia e que os serviços de atividade-fim sejam prestados diretamente pelos sócios. Academia com quadro grande de professores contratados dificilmente cumpre; estúdio de sócios que dão aula, sim.
Qual é o prazo para entrar no Simples Nacional em 2027?
De 1º a 30 de setembro de 2026. A janela deixou de ser janeiro, por força da LC 214/2025 e da Resolução CGSN nº 190/2026. Vale lembrar que o Fator R olha os 12 meses anteriores: quem só for arrumar a folha em dezembro não terá a razão de 28% no começo de 2027.
Fale com um contador da Hopecont
Preencha os campos e a gente continua a conversa no WhatsApp. Contabilidade mensal com escrituração completa, atendimento em todo o Brasil, sem fidelidade e sem multa de cancelamento.