A advocacia tem a menor alíquota inicial de todo o Simples Nacional — 4,50%. E, em muitos escritórios, acaba custando mais caro que a engenharia, que começa em 6%. O motivo está numa linha da lei que quase ninguém lê, e está explicado aqui.
Resposta rápida
Depende de qual escritório é o seu — são três anexos diferentes. Advocacia é Anexo IV (art. 18, § 5º-C, V), a partir de 4,50% e sem Fator R — mas com o INSS patronal de 20% pago por fora do DAS, porque o Anexo IV não inclui a contribuição previdenciária. Engenharia e arquitetura (§ 5º-B, XVIII) e representação comercial, consultoria e perícia (§ 5º-I) vão para o Anexo III, a partir de 6%, quando o Fator R chega a 28% — e para o Anexo V, a partir de 15,5%, abaixo disso. A conta comparativa está abaixo.
Quatro profissões, três anexos diferentes
Escritório não é uma categoria tributária. Advogado, engenheiro, arquiteto e representante comercial dividem o mesmo tipo de negócio — sala, computador, profissão regulamentada — e caem em três lugares diferentes da Lei Complementar 123/2006. Confundir isso é o erro que mais aparece nesse grupo.
Onde cada profissão se enquadra
| Profissão | Anexo | Depende do Fator R? |
|---|---|---|
| Advocacia | Anexo IV — art. 18, § 5º-C, V | Não. Anexo IV é fixo |
| Engenharia e arquitetura | Anexo III ou V — art. 18, § 5º-B, XVIII | Sim |
| Representação comercial | Anexo III ou V — art. 18, § 5º-I, VII | Sim |
| Consultoria, auditoria, gestão | Anexo III ou V — art. 18, § 5º-I, IX | Sim |
| Perícia, avaliação, leilão | Anexo III ou V — art. 18, § 5º-I, VIII | Sim |
A pegadinha do Anexo IV: o INSS patronal fica de fora
A advocacia tem a menor alíquota inicial do Simples Nacional: 4,50%. Parece ótimo — e seria, se essa alíquota cobrisse tudo. Não cobre. O Anexo IV é o único do Simples que não inclui a contribuição previdenciária patronal no DAS.
(…) serão tributadas na forma do Anexo IV desta Lei Complementar, hipótese em que não estará incluída no Simples Nacional a contribuição prevista no inciso VI do caput do art. 13 desta Lei Complementar, devendo ela ser recolhida segundo a legislação prevista para os demais contribuintes ou responsáveis.
Traduzindo: o escritório de advocacia paga o DAS e recolhe 20% de INSS patronal sobre a folha e sobre o pró-labore, em guia separada, como qualquer empresa fora do Simples. A tabela do Anexo IV confirma — as colunas são IRPJ, CSLL, Cofins, PIS/Pasep e ISS. Não há coluna de CPP.
Anexo IV da LC 123/2006 — a tabela da advocacia, que não inclui o INSS patronal
| Faixa | Receita bruta dos últimos 12 meses | Alíquota da tabela | Parcela a deduzir |
|---|---|---|---|
| 1ª faixa | Até R$ 180.000 | 4,50% | — |
| 2ª faixa | De R$ 180.000,01 a R$ 360.000 | 9,00% | R$ 8.100 |
| 3ª faixa | De R$ 360.000,01 a R$ 720.000 | 10,20% | R$ 12.420 |
| 4ª faixa | De R$ 720.000,01 a R$ 1.800.000 | 14,00% | R$ 39.780 |
| 5ª faixa | De R$ 1.800.000,01 a R$ 3.600.000 | 22,00% | R$ 183.780 |
| 6ª faixa | De R$ 3.600.000,01 a R$ 4.800.000 | 33,00% | R$ 828.000 |
A conta verdadeira de um escritório de advocacia
Escritório com R$ 60 mil por mês (R$ 720 mil em 12 meses) e folha de R$ 20 mil:
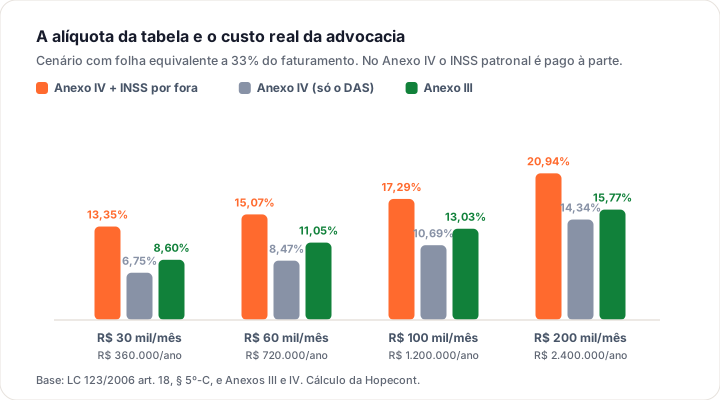
DAS do Anexo IV: 8,47% — R$ 5.082.
INSS patronal por fora: 20% sobre R$ 20 mil — R$ 4.000.
Custo tributário real: R$ 9.082, ou 15,14% do faturamento — e não os 8,47% que a tabela sugere.
É por isso que comparar advocacia com engenharia pela alíquota da tabela não faz sentido nenhum. Um escritório de engenharia no Anexo III, mesmo faturamento, paga 11,05% com o INSS patronal dentro da guia. A advocacia, que parece mais barata, costuma sair mais cara quando há folha.
Se você tem escritório de advocacia com folha e nunca somou o INSS patronal ao DAS, o seu custo real de imposto é maior do que a planilha mostra.
Falar com um contadorEngenharia, arquitetura e representação: o Fator R decide
Para todo o resto do grupo, vale a regra dos 28%. Engenharia e arquitetura estão no art. 18, § 5º-B, XVIII, que aparece na lista do § 5º-M; representação comercial, consultoria, perícia e avaliação estão no § 5º-I. Em todos os casos: folha de 12 meses igual ou maior que 28% do faturamento leva ao Anexo III, a partir de 6%; abaixo disso, Anexo V, a partir de 15,5%.
As atividades de prestação de serviços a que se refere o § 5º-I serão tributadas na forma do Anexo III desta Lei Complementar caso a razão entre a folha de salários e a receita bruta da pessoa jurídica seja igual ou superior a 28%.
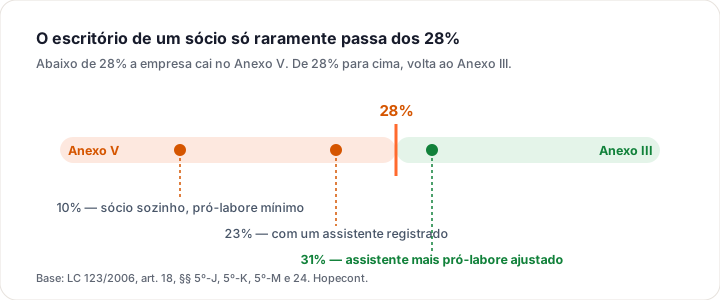
O perfil que mais sofre é o escritório de um sócio só — o engenheiro autônomo com CNPJ, o representante comercial individual. Sem empregados, a única folha é o pró-labore, e a regra prática segura é retirar pelo menos 28% do faturamento para fechar a conta.
Escritório no Anexo III: o DAS por faixa de faturamento
| Faturamento | Receita em 12 meses | Alíquota efetiva | DAS do mês |
|---|---|---|---|
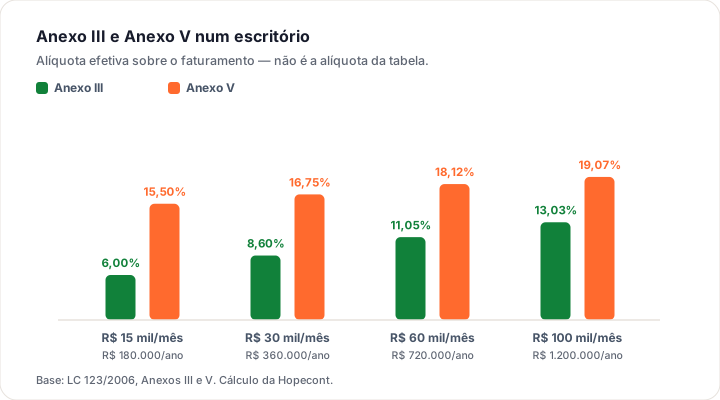
| R$ 15.000 por mês | R$ 180.000 | 6,00% | R$ 900 |
| R$ 30.000 por mês | R$ 360.000 | 8,60% | R$ 2.580 |
| R$ 60.000 por mês | R$ 720.000 | 11,05% | R$ 6.630 |
| R$ 100.000 por mês | R$ 1.200.000 | 13,03% | R$ 13.030 |
Representante comercial: cuidado com a retenção na fonte. Quando o representante emite nota para empresa, é comum a tomadora reter tributos. No Simples Nacional, boa parte dessas retenções não se aplica — mas a regra varia por tributo e por situação, e precisa ser informada ao cliente com a declaração correta na nota. O detalhe do segmento está em representante comercial: Anexo III ou Anexo V.
E o Lucro Presumido?
Para advocacia, ele é competitivo mais cedo — justamente porque o Anexo IV já cobra o INSS patronal por fora, tirando a principal vantagem do Simples. Para engenharia, arquitetura e representação no Anexo III, o Simples ganha com folga até faturamentos altos.
Escritório no Anexo III: Simples x Lucro Presumido
| Faturamento | Simples | Lucro Presumido | Diferença no ano |
|---|---|---|---|
| R$ 30.000 por mês | 8,60% | 13,33% | Simples sai R$ 17.028 por ano mais barato |
| R$ 60.000 por mês | 11,05% | 13,33% | Simples sai R$ 16.416 por ano mais barato |
| R$ 100.000 por mês | 13,03% | 14,53% | Simples sai R$ 18.000 por ano mais barato |
| R$ 200.000 por mês | 15,77% | 15,53% | Presumido sai R$ 5.640 por ano mais barato |
A comparação honesta para advocacia precisa somar as duas parcelas do Simples — DAS do Anexo IV mais INSS patronal — e comparar com o Presumido inteiro. Feita assim, a diferença costuma ser bem menor do que se imagina, e em escritórios com folha grande o Presumido pode até ganhar.
Os erros mais caros do grupo
O que a gente mais vê em escritórios
- Comparar advocacia com outras profissões pela alíquota da tabela. O Anexo IV não inclui o INSS patronal. Sem somar esse item, toda comparação está errada.
- Sociedade de advogados achando que tem Fator R. Não tem: o Anexo IV é fixo, independentemente de folha. Aumentar pró-labore ali só aumenta o INSS patronal.
- Engenheiro sozinho com pró-labore mínimo. É o que joga o escritório para o Anexo V, a partir de 15,5%.
- Representante comercial aceitando retenção indevida. A nota precisa trazer a declaração de optante do Simples, e a regra varia por tributo.
- Deixar a decisão para janeiro. Para entrar no Simples em 2027, o prazo é 30 de setembro de 2026.
Atenção ao prazo: a janela de opção mudou de mês
Vale para os quatro perfis deste artigo, e independe do anexo em que você cai.
Quem quiser entrar no Simples Nacional em 2027 tem até 30 de setembro de 2026. Não é mais janeiro. A Lei Complementar 214/2025 mudou o art. 16, § 2º, da LC 123/2006 e a Resolução CGSN nº 190/2026 fixou a nova janela: de 1º a 30 de setembro, com efeitos a partir de 1º de janeiro do ano seguinte. A própria Receita publicou o roteiro dessa transição em setembro de 2026.
O prazo está aberto agora e fecha em 30 de setembro de 2026. Quem perder essa janela só entra no Simples em 2028. E vale um detalhe do roteiro oficial: se a empresa tiver pendência, o recomendado é confirmar o pedido assim mesmo — há 30 dias contados da confirmação para regularizar, mas o prazo de opção em si não se estende.
Os prazos que valem hoje, um a um
| O que você quer fazer | Quando | Efeito |
|---|---|---|
| Entrar no Simples Nacional em 2027 | 1º a 30 de setembro de 2026 | A partir de 1º/1/2027 |
| Abrir empresa já optando pelo Simples | Na hora da abertura | Vale desde a data da inscrição no CNPJ |
| Optar pelo SIMEI (MEI) | Janeiro de 2027, até 29/01/2027 | A partir de 1º/1/2027 |
| Apurar IBS e CBS por fora do DAS | Setembro (para janeiro) ou março (para julho) | Semestre a semestre, irretratável |
| Cancelar a opção feita em setembro | Até 30 de novembro de 2026 (o Portal abre em 02/11) | A opção some — e o cancelamento também é irretratável |
| Sair do Simples depois de já ser optante | Janeiro do ano em que quiser sair | A partir de 1º de janeiro |
Para a empresa que já é optante e quer continuar, não há nada a fazer: a opção não se renova todo ano. O prazo de setembro é para quem está de fora e quer entrar.
Empresa nova mudou de regra em outubro de 2025. A história dos “30 dias depois da inscrição municipal, no máximo 60 dias do CNPJ” acabou. Desde a Resolução CGSN nº 183/2025, a opção pelo Simples é feita junto com a abertura do CNPJ, pela Redesim, e vale desde a data da inscrição. Muito conteúdo que ainda está no ar repete a regra velha.
E existe uma válvula de escape que quase ninguém conhece: a solicitação feita em setembro pode ser cancelada até 30 de novembro de 2026 — art. 1º, § 1º, I, da Resolução CGSN nº 186/2026. O Portal do Simples deve abrir essa opção em 2 de novembro. A lógica é justa: em setembro você decide sem conhecer a alíquota de referência do IBS e da CBS, e novembro é a segunda chance.
Mas o cancelamento também é irretratável. Cancelou, não dá para optar de novo para o mesmo período — só em 2028. E depois que a opção começa a produzir efeitos, em 1º de janeiro, aí sim ela vale o ano inteiro (art. 16 da LC 123/2006). A leitura prática é esta: se a sua situação sugere a opção, opte em setembro e reavalie em novembro. O contrário não funciona — não existe entrar em dezembro.
A exclusão por excesso de faturamento é outra coisa e não espera janela nenhuma. E o calendário completo, com as quatro janelas que correm ao mesmo tempo e quem é afetado em cada uma, está em o prazo de opção pelo Simples Nacional para 2027.
E em 2027, com o IBS e a CBS?
2026 é ano de teste, e o Simples está de fora dele. As alíquotas simbólicas de 0,1% de IBS e 0,9% de CBS que estão valendo neste ano não se aplicam a quem é optante — está escrito no art. 348, III, “c”, da Lei Complementar 214/2025. Na prática: em 2026 o seu DAS não muda por causa da reforma.
Este é o grupo mais beneficiado do lote inteiro pela reforma — e vale conferir se você está na lista. O art. 127 da LC 214/2025 concede redução de 30% nas alíquotas de IBS e CBS a uma lista fechada de 18 profissões regulamentadas, e nela estão advogados, arquitetos e urbanistas, engenheiros e agrônomos, administradores, economistas, contabilistas, estatísticos e técnicos industriais. Representante comercial não está. A redução tem requisitos cumulativos no § 1º, II: sócios habilitados na profissão, nenhuma pessoa jurídica como sócia, a sociedade não ser sócia de outra, não exercer atividade diversa das habilitações e os serviços de atividade-fim serem prestados diretamente pelos sócios. Sociedade de profissionais que cumpre isso ganha; holding de participação com PJ no quadro, não.
A partir de 2027 aparece uma escolha nova: continuar recolhendo tudo dentro do DAS ou apurar o IBS e a CBS por fora, no regime normal, para poder gerar crédito integral para o cliente que é empresa. A LC 227/2026 criou essa porta e a Resolução CGSN nº 190/2026 marcou a janela — setembro, semestre a semestre. Ainda não existe em 2026, mas é a decisão que vai valer dinheiro para quem vende para outras empresas. O raciocínio está em Simples puro ou Simples híbrido.
Vale a pena, então?
Para engenharia, arquitetura, representação e consultoria: vale, desde que o Fator R feche. No Anexo III o escritório paga de 6% a 13% com o INSS patronal já dentro da guia — um arranjo que nenhum outro regime oferece nessa faixa.
Para advocacia, a resposta é mais matizada. O Anexo IV tem a menor alíquota da tabela e a maior pegadinha do Simples: o INSS patronal por fora. Escritório sem folha, com sócios retirando pró-labore modesto, se dá bem. Escritório com equipe grande precisa fazer a conta somando as duas guias antes de concluir.
E, para os dois casos, há a decisão de 2027 sobre a redução de 30% e sobre gerar crédito integral para o cliente empresa — que, em escritório que atende PJ, é decisão comercial. Se quiser que a gente faça essas contas com os seus números antes de 30 de setembro, a Hopecont atende escritórios em todo o Brasil, sem fidelidade e sem multa de cancelamento — comece por contabilidade para advogados, para engenheiros, para arquitetos ou para representantes comerciais.
Perguntas frequentes
Sociedade de advogados paga qual anexo do Simples Nacional?
Anexo IV, por força do art. 18, § 5º-C, V, da LC 123/2006, a partir de 4,50%. E sem Fator R: o Anexo IV é fixo, independentemente da folha. A contrapartida está no próprio § 5º-C — a contribuição previdenciária patronal não está incluída no Simples e é recolhida à parte, pela legislação geral.
Por que a advocacia paga INSS patronal se está no Simples?
Porque o Anexo IV é o único que exclui a contribuição patronal do DAS. O art. 18, § 5º-C, diz expressamente que a contribuição do art. 13, VI, “não estará incluída no Simples Nacional, devendo ela ser recolhida segundo a legislação prevista para os demais contribuintes”. A tabela de partilha do Anexo IV confirma: as colunas são IRPJ, CSLL, Cofins, PIS/Pasep e ISS — não há CPP.
Aumentar o pró-labore ajuda o escritório de advocacia?
Não ajuda no imposto, e custa mais. Como o Anexo IV não depende do Fator R, aumentar o pró-labore não muda a alíquota do DAS — e, como a contribuição patronal é paga por fora, cada real a mais de pró-labore custa 20% de INSS patronal para a sociedade, além do INSS retido do sócio. Em engenharia ou representação, no Anexo III, a lógica é a oposta.
Engenheiro e arquiteto pagam Anexo III ou V?
Depende do Fator R. Arquitetura, urbanismo e engenharia estão no art. 18, § 5º-B, XVIII, que aparece na lista do § 5º-M: com folha de 12 meses em 28% ou mais do faturamento, Anexo III a partir de 6%; abaixo disso, Anexo V a partir de 15,5%. O passo a passo está em Anexo III ou V em arquitetura e engenharia.
Advogado pode ser MEI?
Não. A advocacia é profissão regulamentada e a sociedade de advogados tem registro na OAB, não na Junta Comercial — o que é incompatível com o MEI. O caminho é a sociedade unipessoal de advocacia ou a sociedade simples registrada na OAB. O tema está em advogado pode ser MEI.
Representante comercial pode ser MEI?
Não. A representação comercial está entre as atividades vedadas ao MEI. O caminho é a empresa comum, com enquadramento no art. 18, § 5º-I, VII, e portanto sujeita ao Fator R. O assunto está em representante comercial pode ser MEI.
O meu escritório ganha a redução de 30% do IBS e da CBS em 2027?
Se estiver na lista e cumprir os requisitos. O art. 127 da LC 214/2025 lista 18 profissões regulamentadas com redução de 30% — entre elas advogados, arquitetos e urbanistas, engenheiros e agrônomos, administradores, economistas e contabilistas. Representante comercial não está. Os requisitos do § 1º, II, exigem sócios habilitados, ausência de pessoa jurídica no quadro societário e prestação da atividade-fim diretamente pelos sócios.
Qual é o prazo para entrar no Simples Nacional em 2027?
De 1º a 30 de setembro de 2026. A janela deixou de ser janeiro, por força da LC 214/2025, que deu nova redação ao art. 16, § 2º, da LC 123/2006, regulamentada pela Resolução CGSN nº 190/2026. Quem perder esse prazo só entra em 2028.
Fale com um contador da Hopecont
Preencha os campos e a gente continua a conversa no WhatsApp. Contabilidade mensal com escrituração completa, atendimento em todo o Brasil, sem fidelidade e sem multa de cancelamento.